Vai al contenuto
WALL STREET AFTER HOURSRESEARCH. EDUCATION. A LITTLE OBSESSION.EST. ITALIA / GLOBAL MARKETS
IL PREZZO È SOLO LAIL MONDO GUARDA IL PREZZO.
NOI STUDIAMO LE FORZE.

SUPERFICIE.

Gordon Gekko, icona della Wall Street cinematografica
Terminale a fosfori verdi in una sala trading di Wall Street anni Ottanta
REPLAY DIDATTICOSPX / ES · DATI SINTETICI
Gamma per strike+384,7 M$
Gamma per strike. Inventario dealer sintetico, spot SPX a 6.000. Valori in milioni di dollari per un rialzo dell’1%.+300+1500−150−300M$ / 1 % SPXSPOT 6.000Strike 5850, GEX −9,2 milioni di dollari per +1% SPX5850Strike 5875, GEX −32,6 milioni di dollari per +1% SPXStrike 5900, GEX −71,8 milioni di dollari per +1% SPX5900Strike 5925, GEX −133,5 milioni di dollari per +1% SPXStrike 5950, GEX −210,1 milioni di dollari per +1% SPX5950Strike 5975, GEX −143,5 milioni di dollari per +1% SPXStrike 6000, GEX +159,1 milioni di dollari per +1% SPX6000Strike 6025, GEX +309,8 milioni di dollari per +1% SPXStrike 6050, GEX +302,5 milioni di dollari per +1% SPX6050Strike 6075, GEX +141,5 milioni di dollari per +1% SPXStrike 6100, GEX +45,7 milioni di dollari per +1% SPX6100Strike 6125, GEX +20,3 milioni di dollari per +1% SPXStrike 6150, GEX +6,7 milioni di dollari per +1% SPX6150
GEX dealer · per +1 % di SPX
01 / THE INVISIBLE SIDE QUANTISTES RESEARCH/ TRADING DESK

Segui chi
deve muoversi.

Il mercato non si muove per magia. Macro, opzioni, liquidità e ordini raccontano chi deve comprare, chi deve vendere e quando. Entra dall’altra parte dello schermo.

Scopri Q-PRO
QUANTITATIVE TRADING / FUTURES / OPTIONS / ORDER FLOWSCENDI SOTTO LA SUPERFICIE ↓

Piattaforme al desk

AL DESK
Sierra Chart
Sierra Chart
Interactive Brokers
Interactive Brokers
Jigsaw Trading
Jigsaw Trading
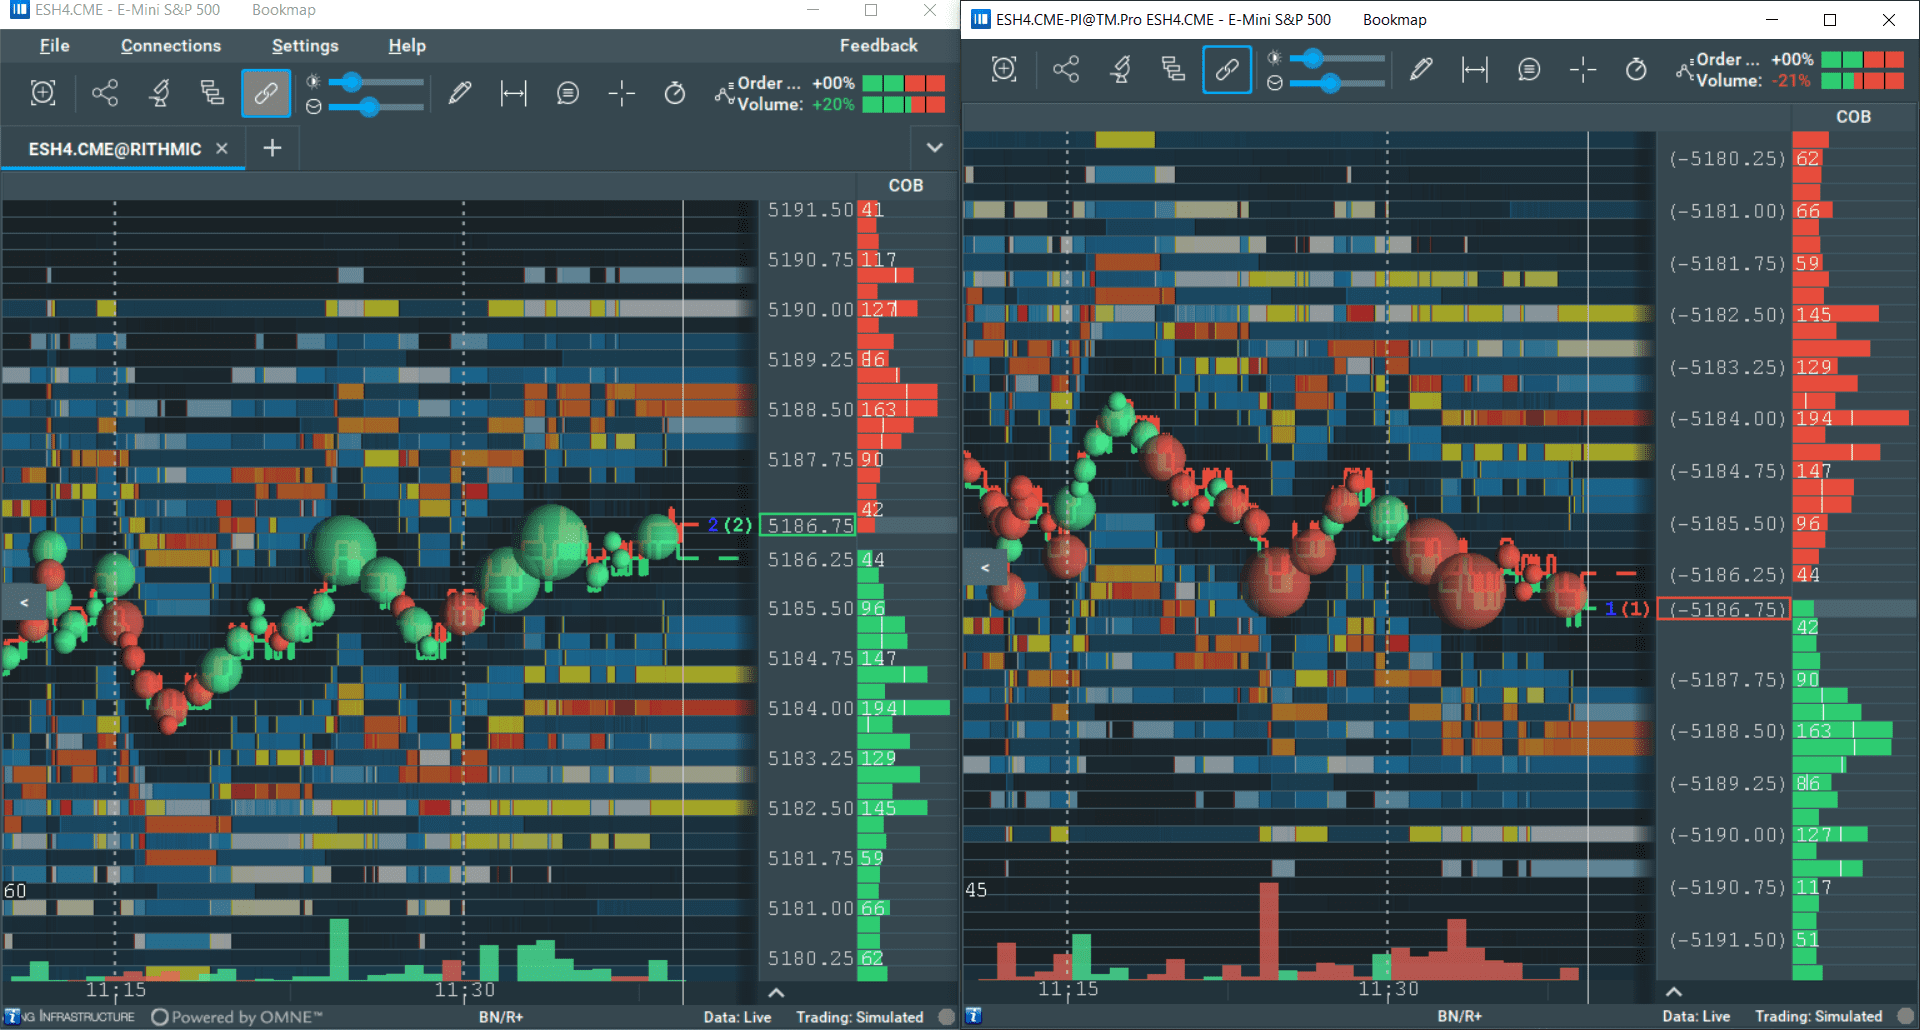
Bookmap
Bookmap
Trading Technologies
SpotGamma
SpotGamma
QuikStrike
QuikStrike
OptionsDepth
OptionsDepth
IL MANIFESTO / MENO RUMORE. PIÙ STRUTTURA.THE QUANTISTES STATE OF MIND
Testa classica di Aristotele in un collage retrowaveTHINK FOR YOURSELF.
THE MARKET WON’T.
IL NOSTRO MANIFESTO

Il mercato
ha le sue ragioni.
Scoprile.

Quantistes nasce dove il trading discrezionale incontra la ricerca quantitativa.

Un prezzo è l’esito osservabile di decisioni, vincoli di portafoglio e liquidità. Per interpretarlo colleghiamo il regime macro, il costo del rischio, il posizionamento in derivati e la microstruttura dei futures europei e americani.

Il nostro lavoro è trasformare informazioni eterogenee in una sequenza decisionale: scenario, livelli, condizioni di conferma, invalidazione e rischio. Q-PRO trasferisce questo processo al trader indipendente, dalla preparazione della seduta alla revisione delle esecuzioni.

Scopri le cinque lenti ↘
RUMORE O STRUTTURA?

La notizia è uguale.
Cambia la lettura.

“Utili sopra le attese.
Allora il titolo deve salire.”

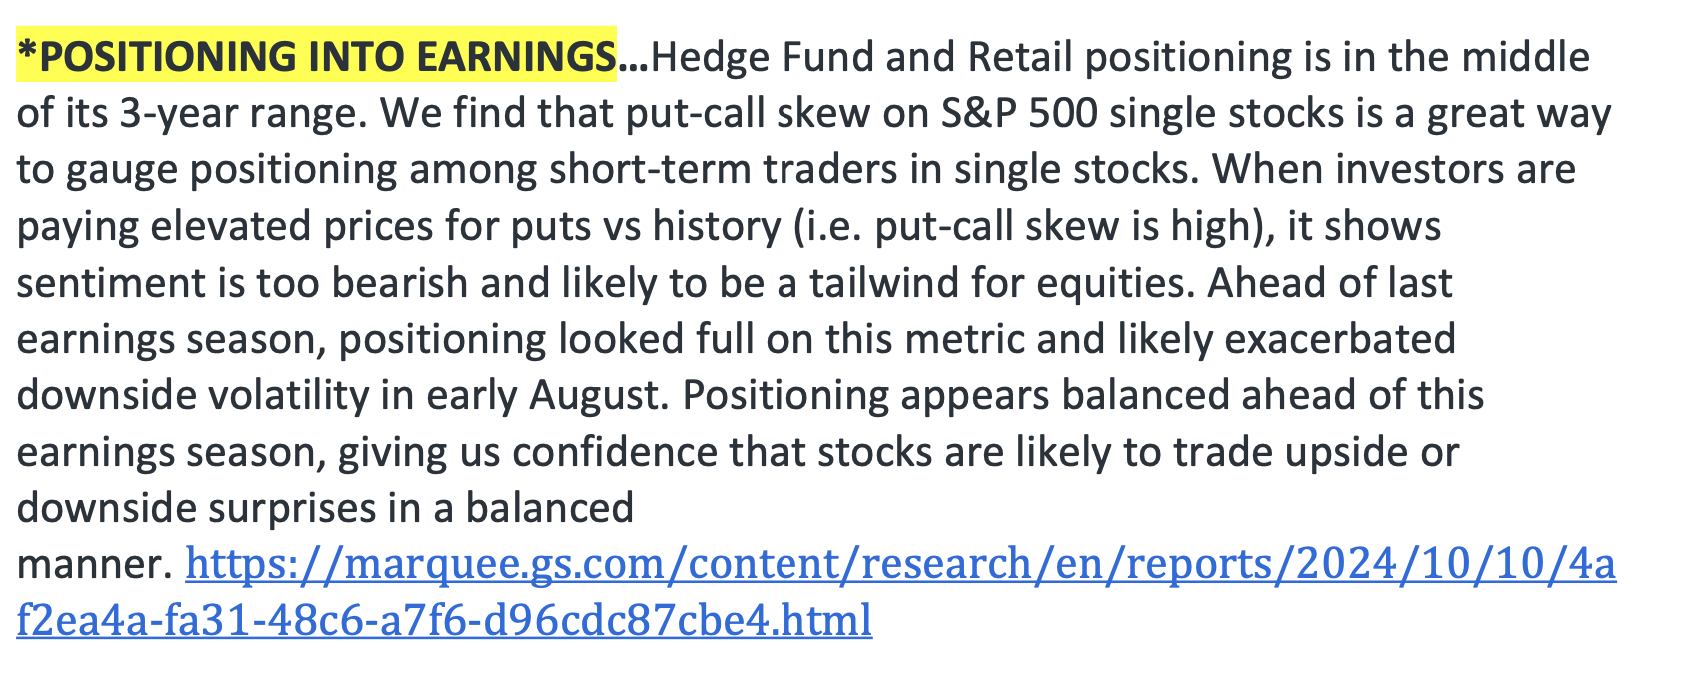
È una narrativa. Manca ancora il posizionamento: quanta domanda era già entrata prima dell’annuncio?

Dall’intuizione al processo.

Una buona lettura non si esaurisce in una spiegazione plausibile. Deve indicare che cosa osservare, dove verificarlo e quale evidenza richiederebbe un cambio di tesi.

01 / FRAMEWORK QUANTISTES

La struttura.
Prima del segnale.

Cinque lenti, un processo decisionale. Il valore nasce dalle relazioni tra le informazioni, prima ancora che dal singolo indicatore.

Il framework collega orizzonti diversi: i fondamentali delimitano le aspettative, la macro definisce il regime, i flussi identificano vincoli e possibili ribilanciamenti. I livelli localizzano il test. L’Order Flow verifica cosa accade quando il mercato arriva lì.

QUANTISTES / FIVE LENSES01 / 05
MACROIl regimeVISUALIZZAZIONE CONCETTUALE
DAL CONTESTO ALLA DECISIONE

Definisci quanta liquidità e quale costo del rischio accompagnano la seduta.

01

Il regime viene prima del setup.

Tassi reali, aspettative di politica monetaria, curva Treasury, credito e liquidità modificano la sensibilità del mercato agli shock. La macro non assegna un prezzo a ogni minuto della seduta: definisce le condizioni in cui una sorpresa può essere assorbita oppure amplificata.

Il lavoro parte dal confronto tra dato atteso e dato pubblicato. Cerchiamo conferme o divergenze fra rendimenti, volatilità e indici; distinguiamo una variazione di narrativa da un effettivo cambiamento del prezzo del rischio.

02

Che cosa è già nel prezzo?

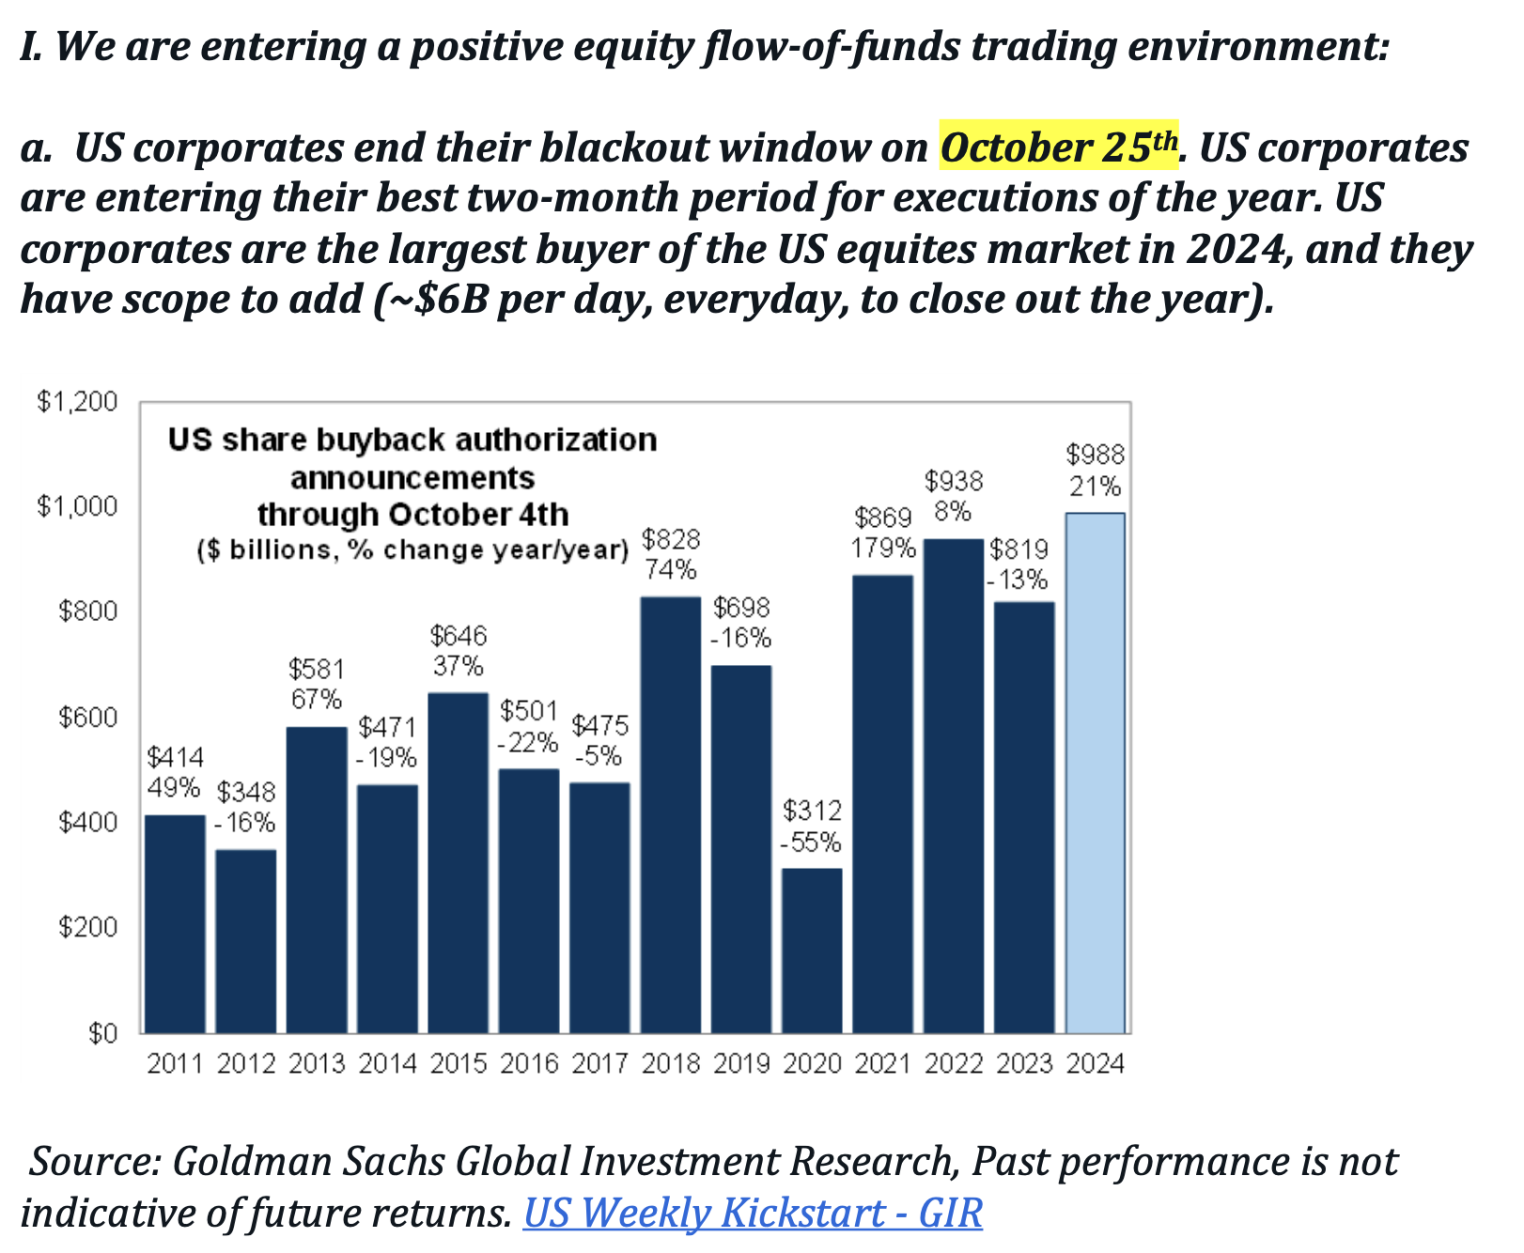
Utili, guidance e multipli hanno senso rispetto alle aspettative incorporate nelle valutazioni. Un risultato superiore al consenso può non generare nuovi acquisti se il posizionamento ha già anticipato la sorpresa.

La lente fondamentale costruisce un’ipotesi sul valore e sul suo orizzonte. Non sostituisce l’analisi di chi può fornire domanda incrementale: è il punto in cui la narrativa incontra il posizionamento.

03

Chi ha un vincolo da gestire?

Coperture dei dealer, soglie dei CTA, strategie a volatilità obiettivo, buyback e scadenze introducono motivi di ribilanciamento diversi. Separiamo esposizione stimata, evento di attivazione, dimensione potenziale e finestra di esecuzione.

Open interest e volumi sono osservabili; il libro netto degli intermediari richiede ipotesi. Un modello utile dichiara queste ipotesi, aggiorna le sensibilità e rende leggibili i suoi punti di fragilità.

04

Il livello rende verificabile la tesi.

La struttura dei prezzi, i profili volumetrici, gli strike rilevanti e i livelli quantitativi costruiscono la mappa della seduta. Ogni zona deve avere un motivo, un orizzonte e una condizione di invalidazione.

Quando trasferiamo un livello SPX sul future ES aggiorniamo anche la base. Evitiamo di trattare indice cash e future come se fossero la stessa quotazione o di attribuire a una singola linea una precisione superiore a quella dei dati.

05

Gli eseguiti hanno l’ultima parola.

Sul livello osserviamo aggressione, liquidità passiva e avanzamento del prezzo. Il footprint descrive gli scambi per prezzo; il DOM mostra il book disponibile; il tape ne conserva la sequenza. Servono domande diverse, non tre versioni dello stesso segnale.

Confrontiamo sforzo e risultato: quanto volume è stato necessario per avanzare di un tick? Il bid si ricostituisce dopo essere stato colpito? Il mercato accetta i prezzi oltre il livello? Da qui passiamo a esecuzione, rischio e revisione.

01Scenario

Che cosa dovrebbe accadere e in quale orizzonte.

02Test

Dove e con quale evidenza verificare l’ipotesi.

03Invalidazione

Che cosa renderebbe necessario cambiare lettura.

04Rischio

Quanta esposizione ha senso assumere nel contesto.

IL FRAMEWORK È UN SISTEMA

Una tesi deve
sopravvivere ai dati.

Le cinque lenti servono a costruire relazioni verificabili. Se il regime cambia, aggiorniamo lo scenario. Se il prezzo accetta oltre il livello, rivediamo la mappa. Se gli eseguiti contraddicono l’ipotesi, la gestione del rischio viene prima della convinzione.

The System — Quantistes
Lo scenario incontra un vincolo.

Il regime definisce le condizioni. Il posizionamento aggiunge una funzione di reazione: chi potrebbe essere costretto a ribilanciare se cambiano spot, volatilità o tempo?

02 / OPTIONS POSITIONING / DEALER HEDGING

Le opinioni passano.
Gli hedge restano.

Un intermediario non copre una convinzione. Copre un’esposizione che cambia con spot, volatilità e tempo.

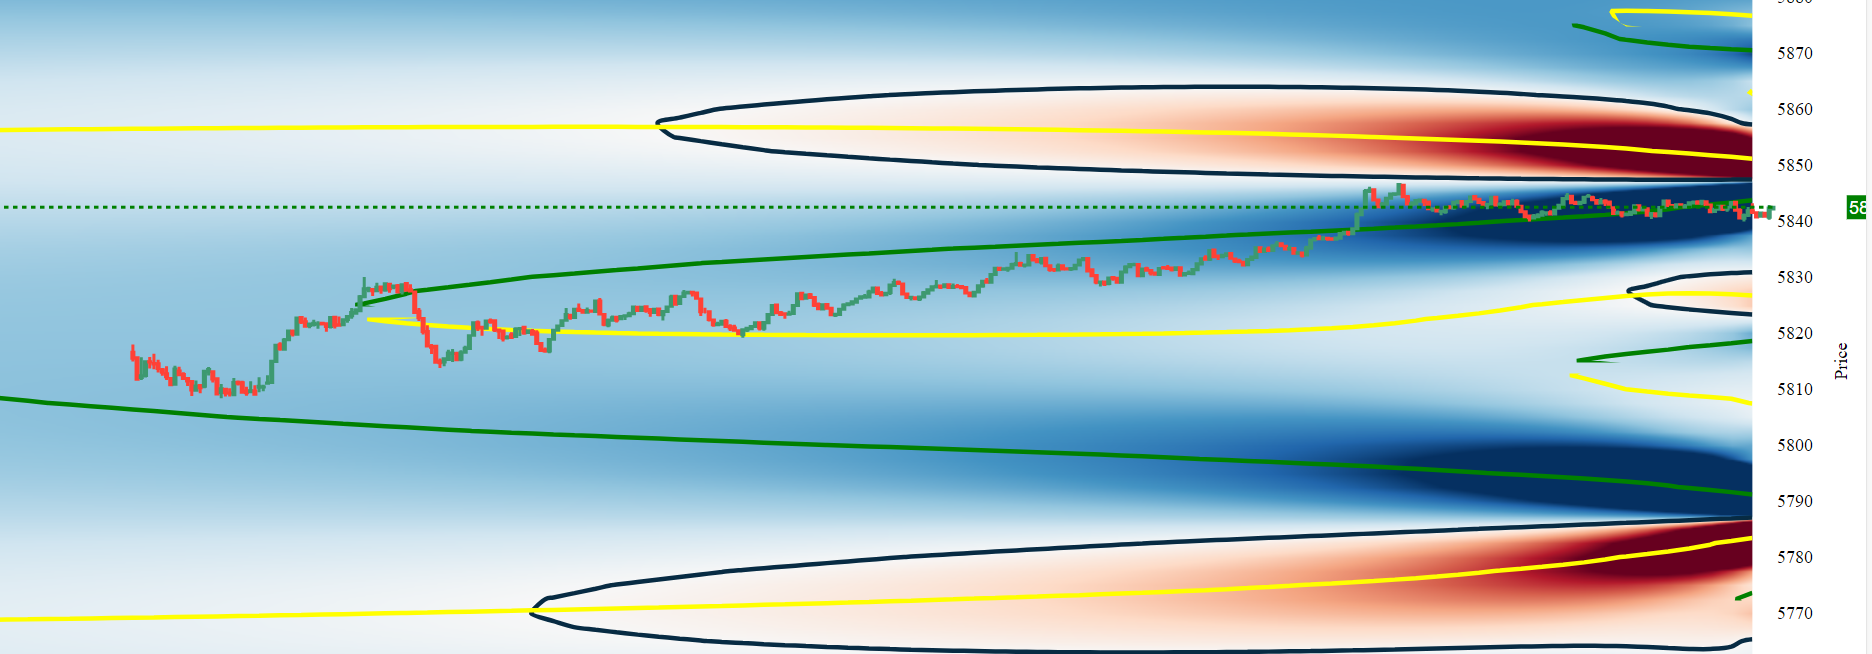
Osserviamo dove sono concentrate le sensibilità e come potrebbero modificare la domanda o l’offerta marginale. La mappa è un’ipotesi sul libro: il mercato decide se quel flusso troverà esecuzione.
01

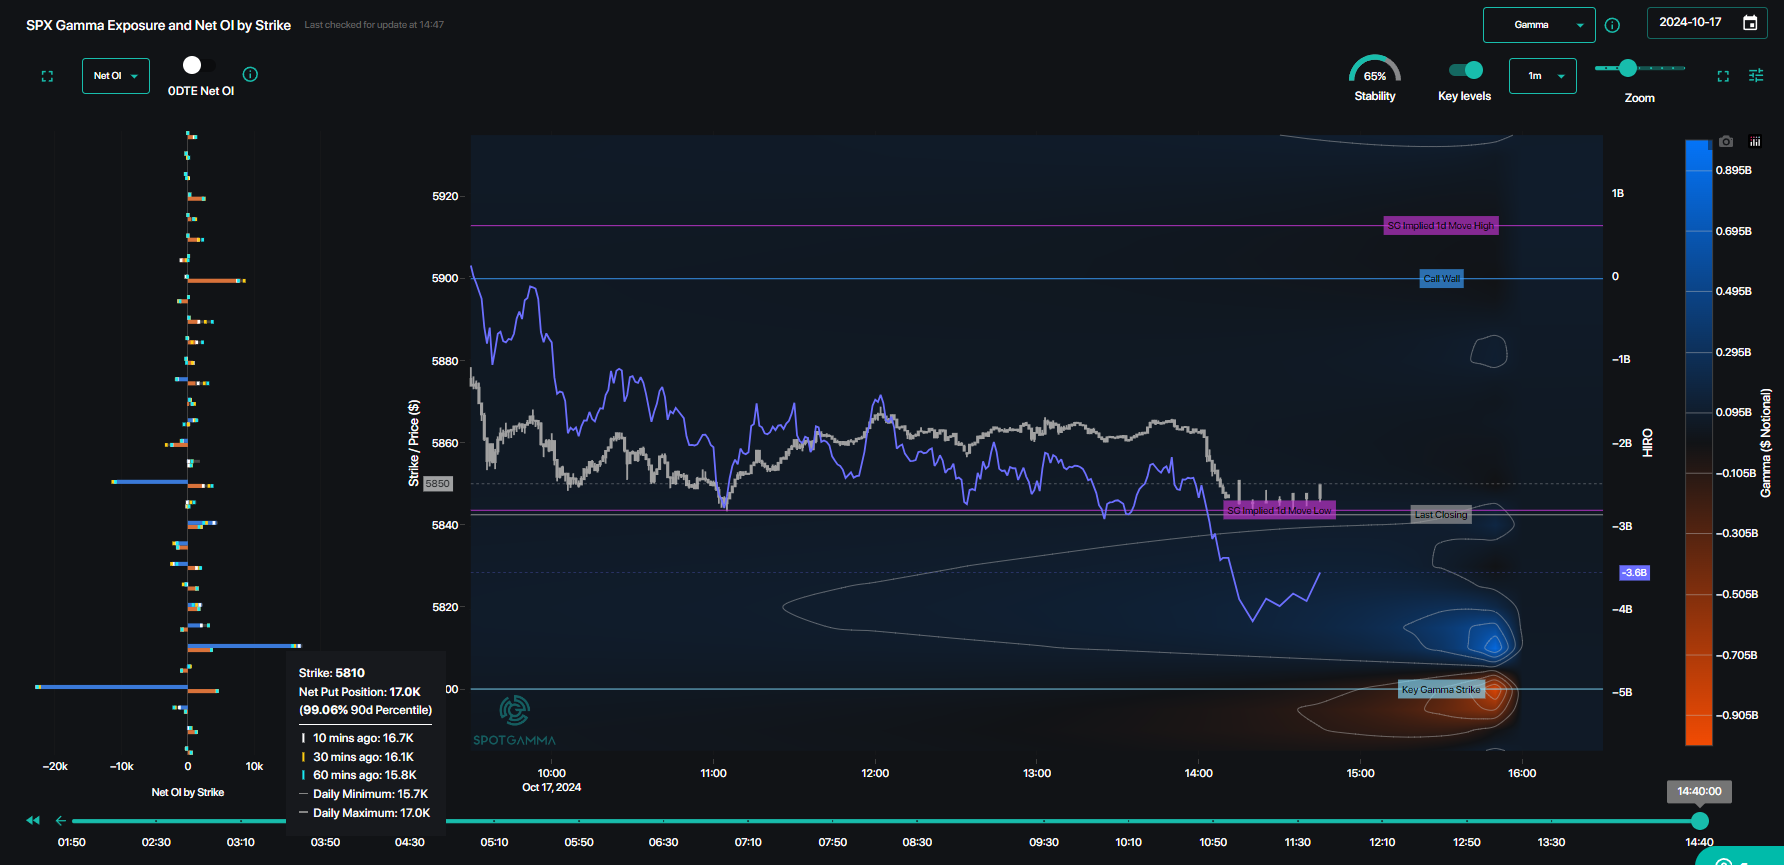
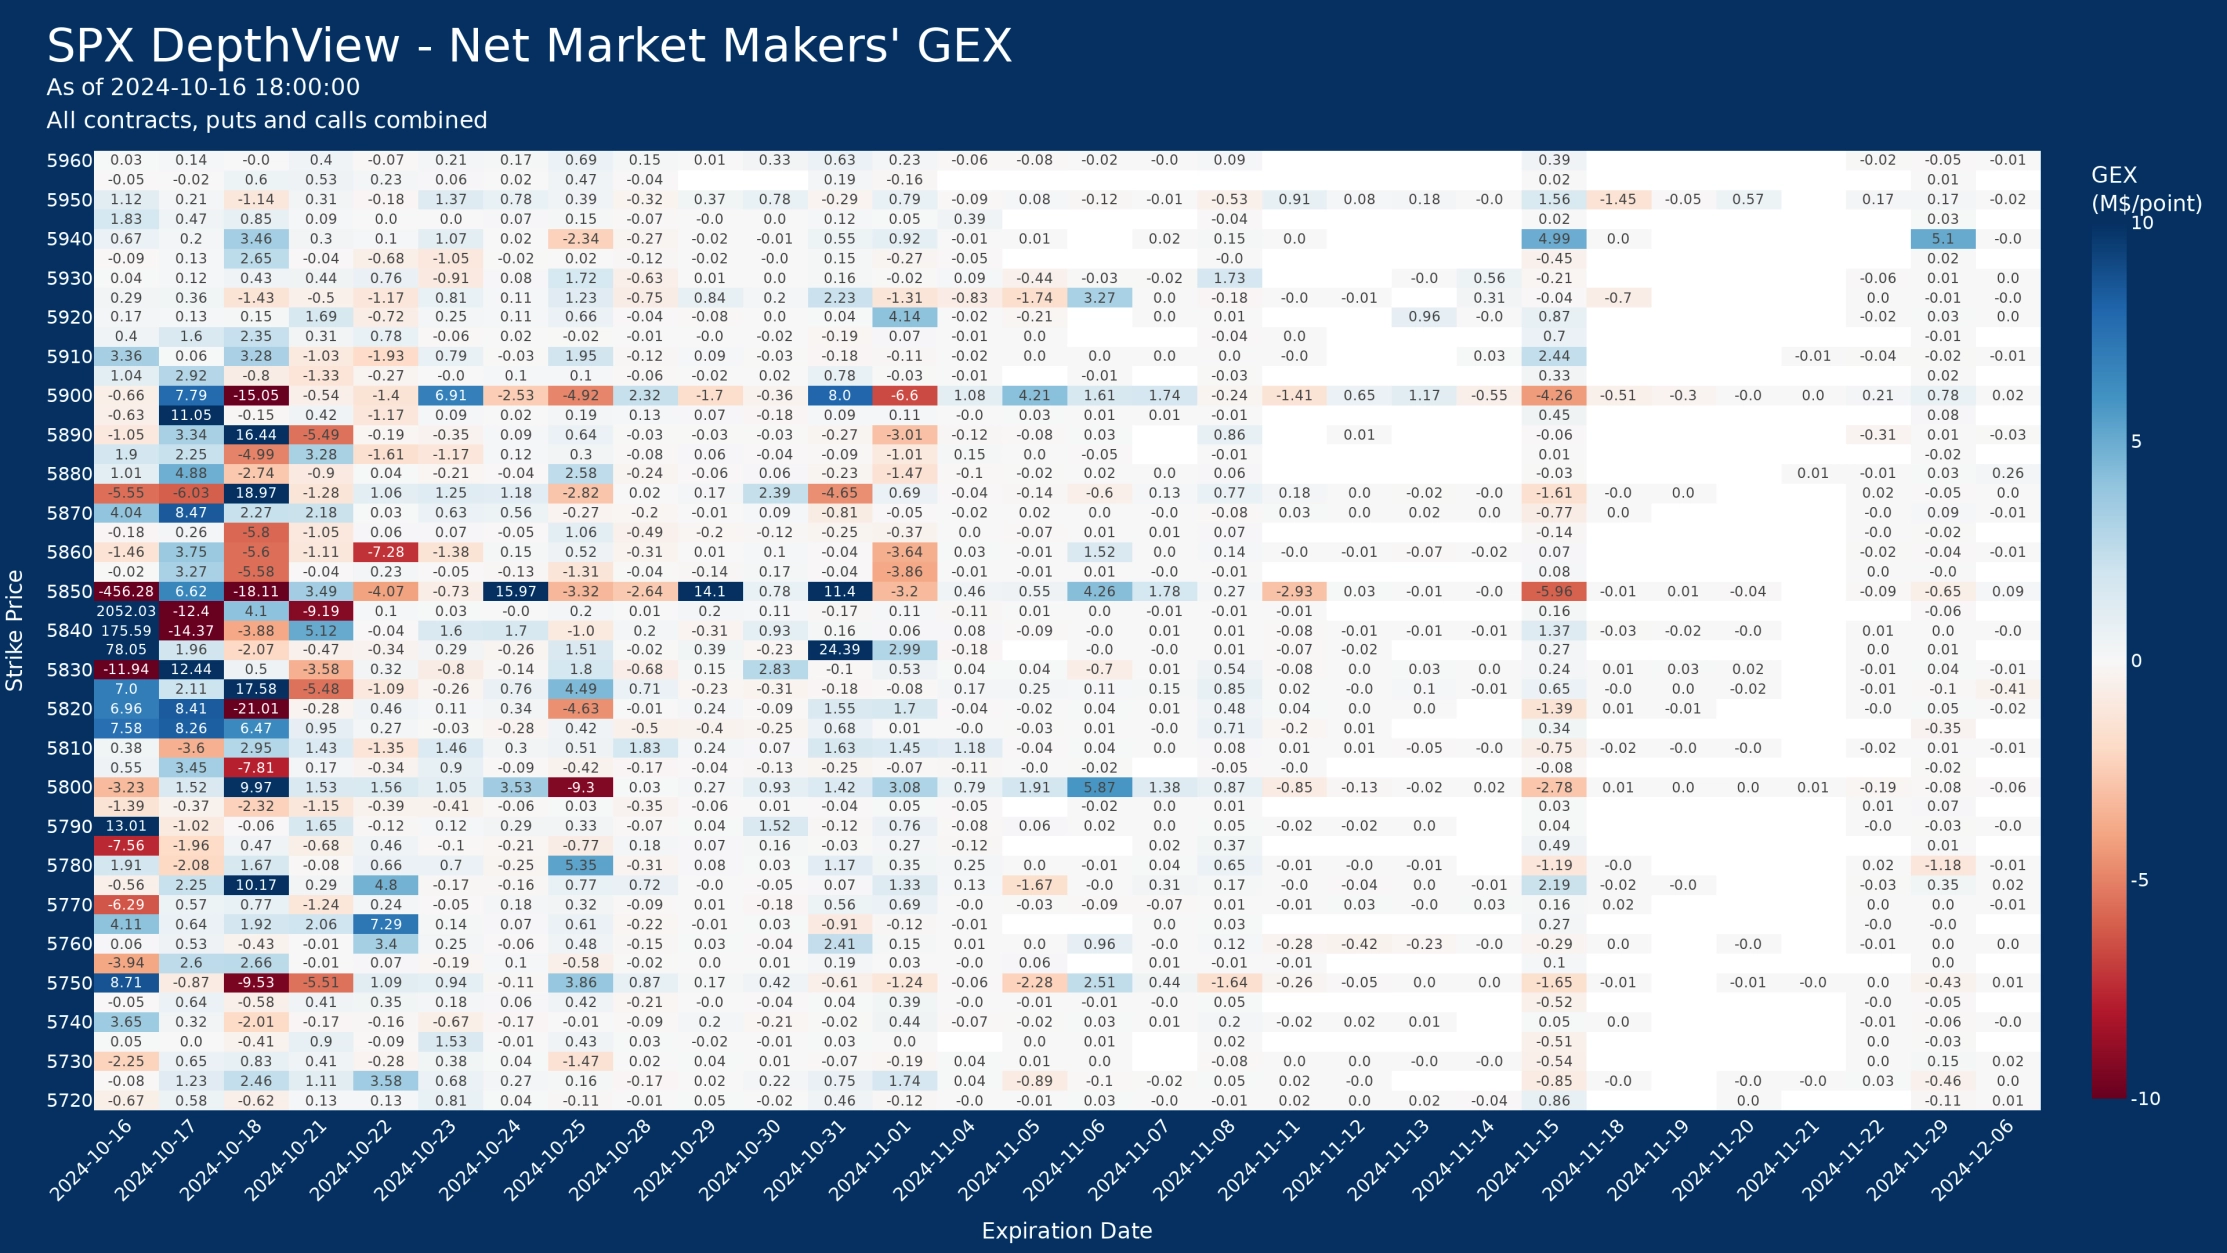
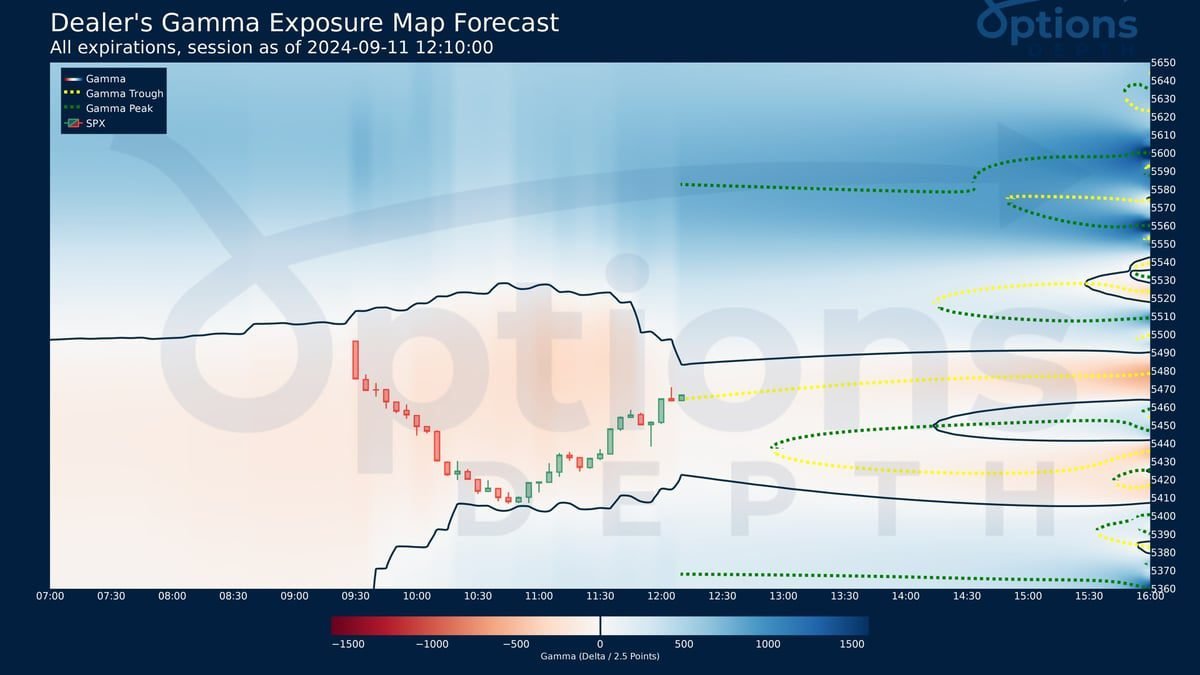
Gamma: la direzione del ribilanciamento.

La gamma misura la variazione del delta rispetto al sottostante. Per un libro delta-neutrale lungo gamma, un rialzo può richiedere vendite di sottostante; un libro corto gamma può richiedere acquisti. La relazione riguarda la posizione netta del portafoglio.

La concentrazione per strike e scadenza conta quanto la somma aggregata. Due esposizioni grandi e opposte possono compensarsi nel totale, pur producendo risposte locali differenti quando lo spot si sposta.

02

Vanna: cambia la volatilità, cambia l’hedge.

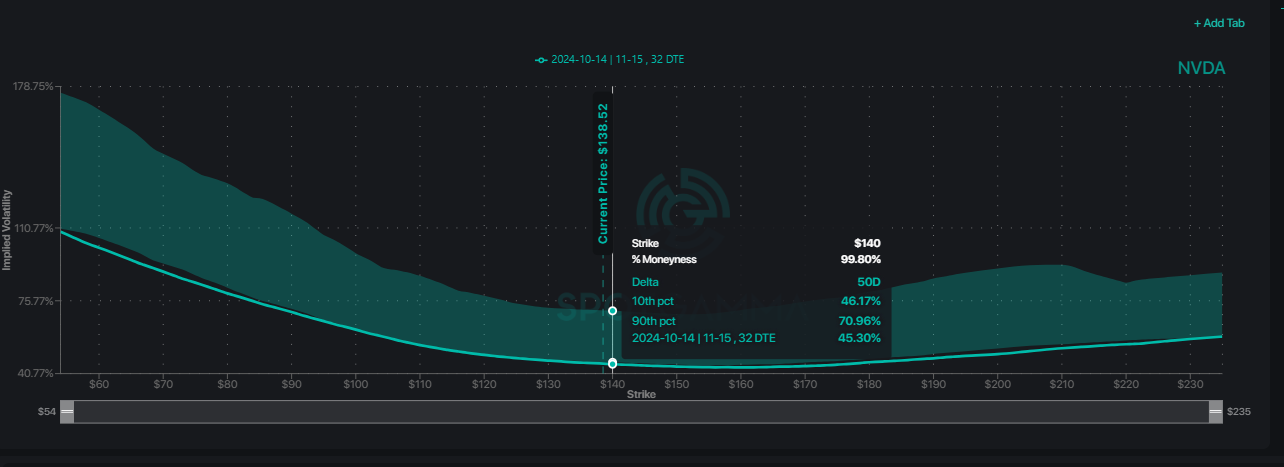
A spot invariato, una variazione della volatilità implicita modifica il delta in modo diverso per moneyness e scadenza. La vanna descrive questa sensibilità incrociata; il suo segno, insieme al lato del libro, contribuisce a determinare il ribilanciamento.

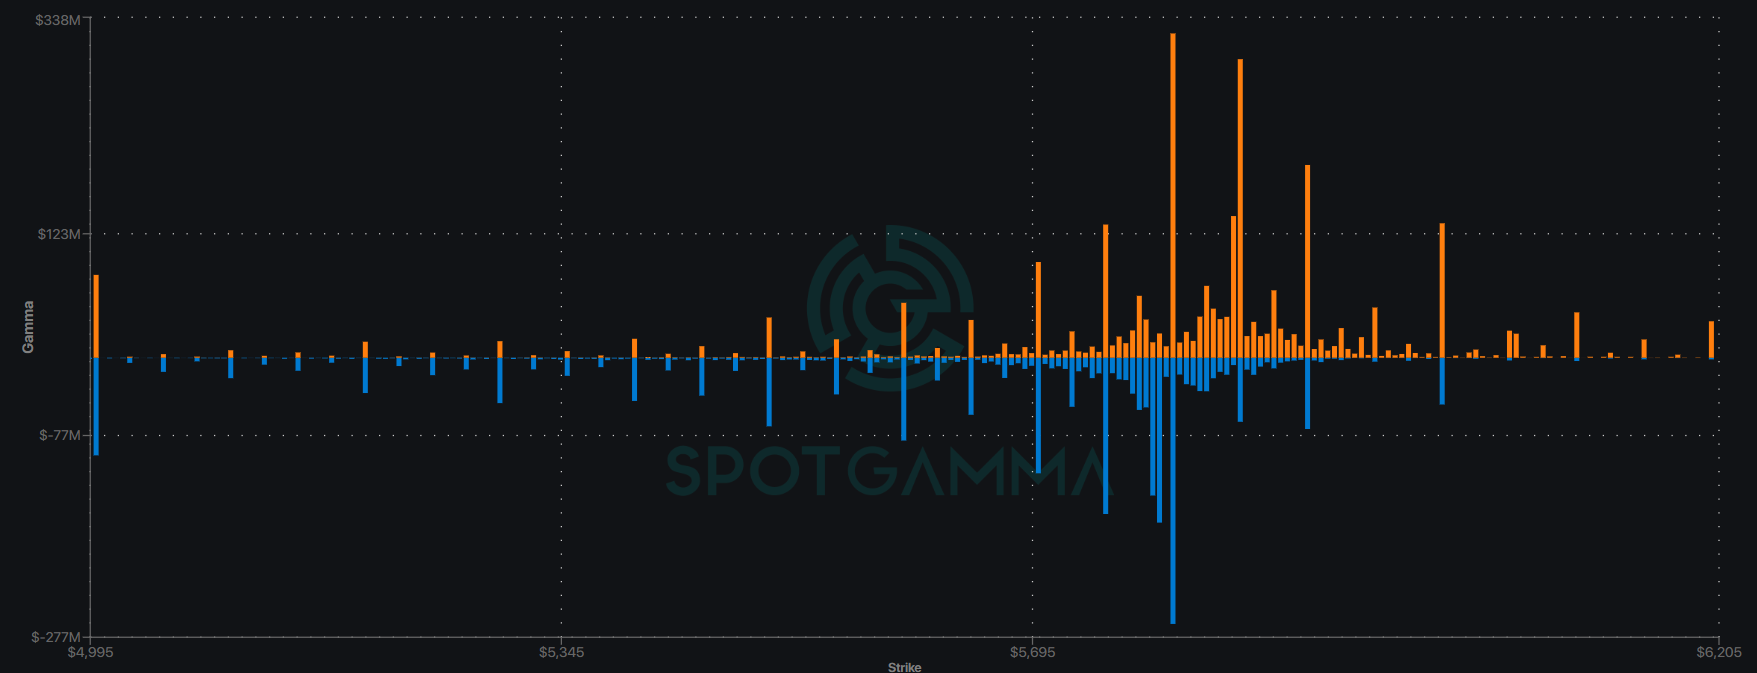
La tavola NVDA mostra una struttura di IV per strike e scadenza, distinta da una misura di esposizione vanna. Leggiamo anche skew e term structure. Uno shock parallelo di un punto percentuale alla IV è una semplificazione locale: una superficie che si deforma richiede un’analisi più articolata.

03

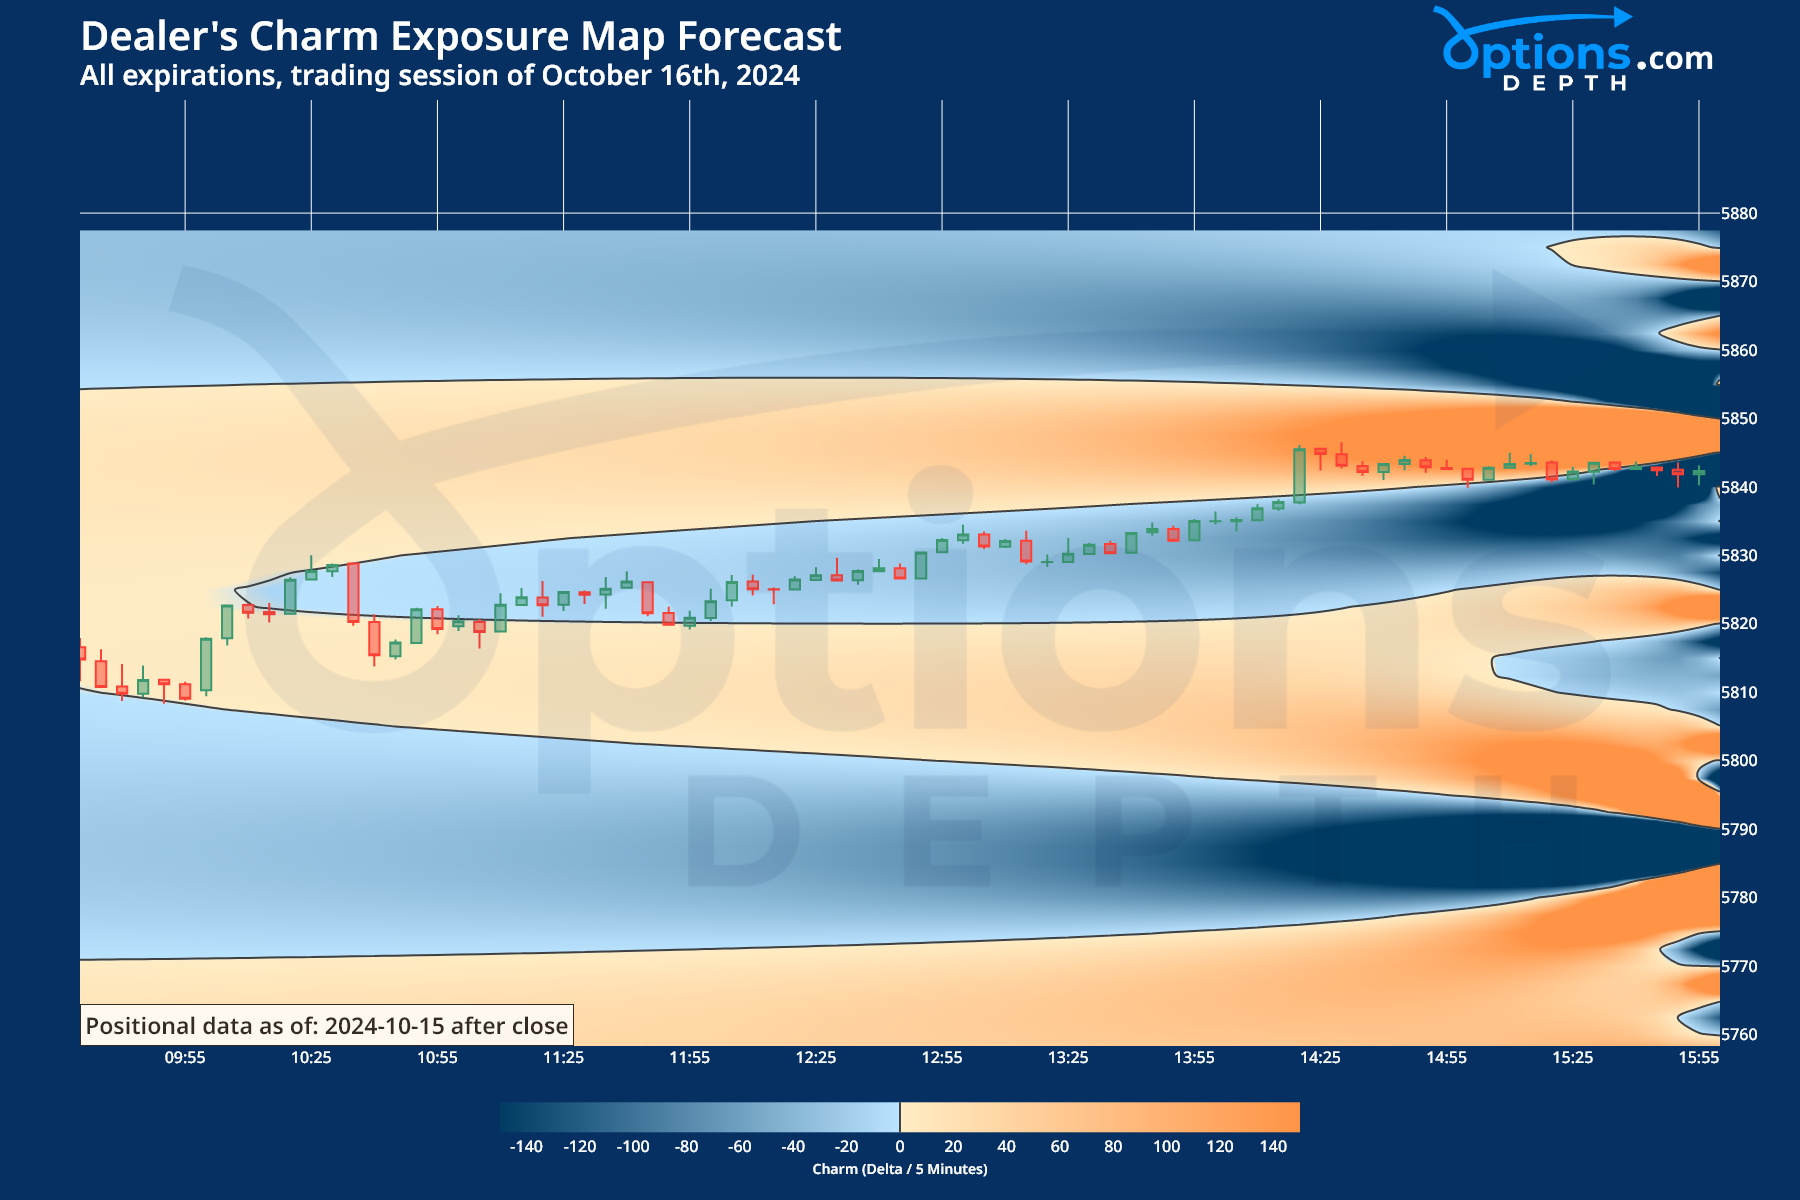
Charm: il tempo non è neutrale.

Il delta può cambiare anche mentre spot e volatilità restano fermi. Vicino alle scadenze, soprattutto per strike vicini al denaro, il decadimento temporale può modificare rapidamente le sensibilità del libro.

Specifichiamo sempre la convenzione: derivare rispetto al tempo di calendario o rispetto al tempo residuo inverte il segno del charm. Scadenze, roll e chiusure di posizioni vanno separati dal puro effetto del passaggio del tempo.

04

Dalla stima al future.

Per portare il delta stimato sul mercato eseguibile rendiamo confrontabili unità, prezzi e orizzonti. Un ES vale 50 dollari per punto indice; la base rispetto a SPX, lo spread e la liquidità disponibile entrano nella traduzione.

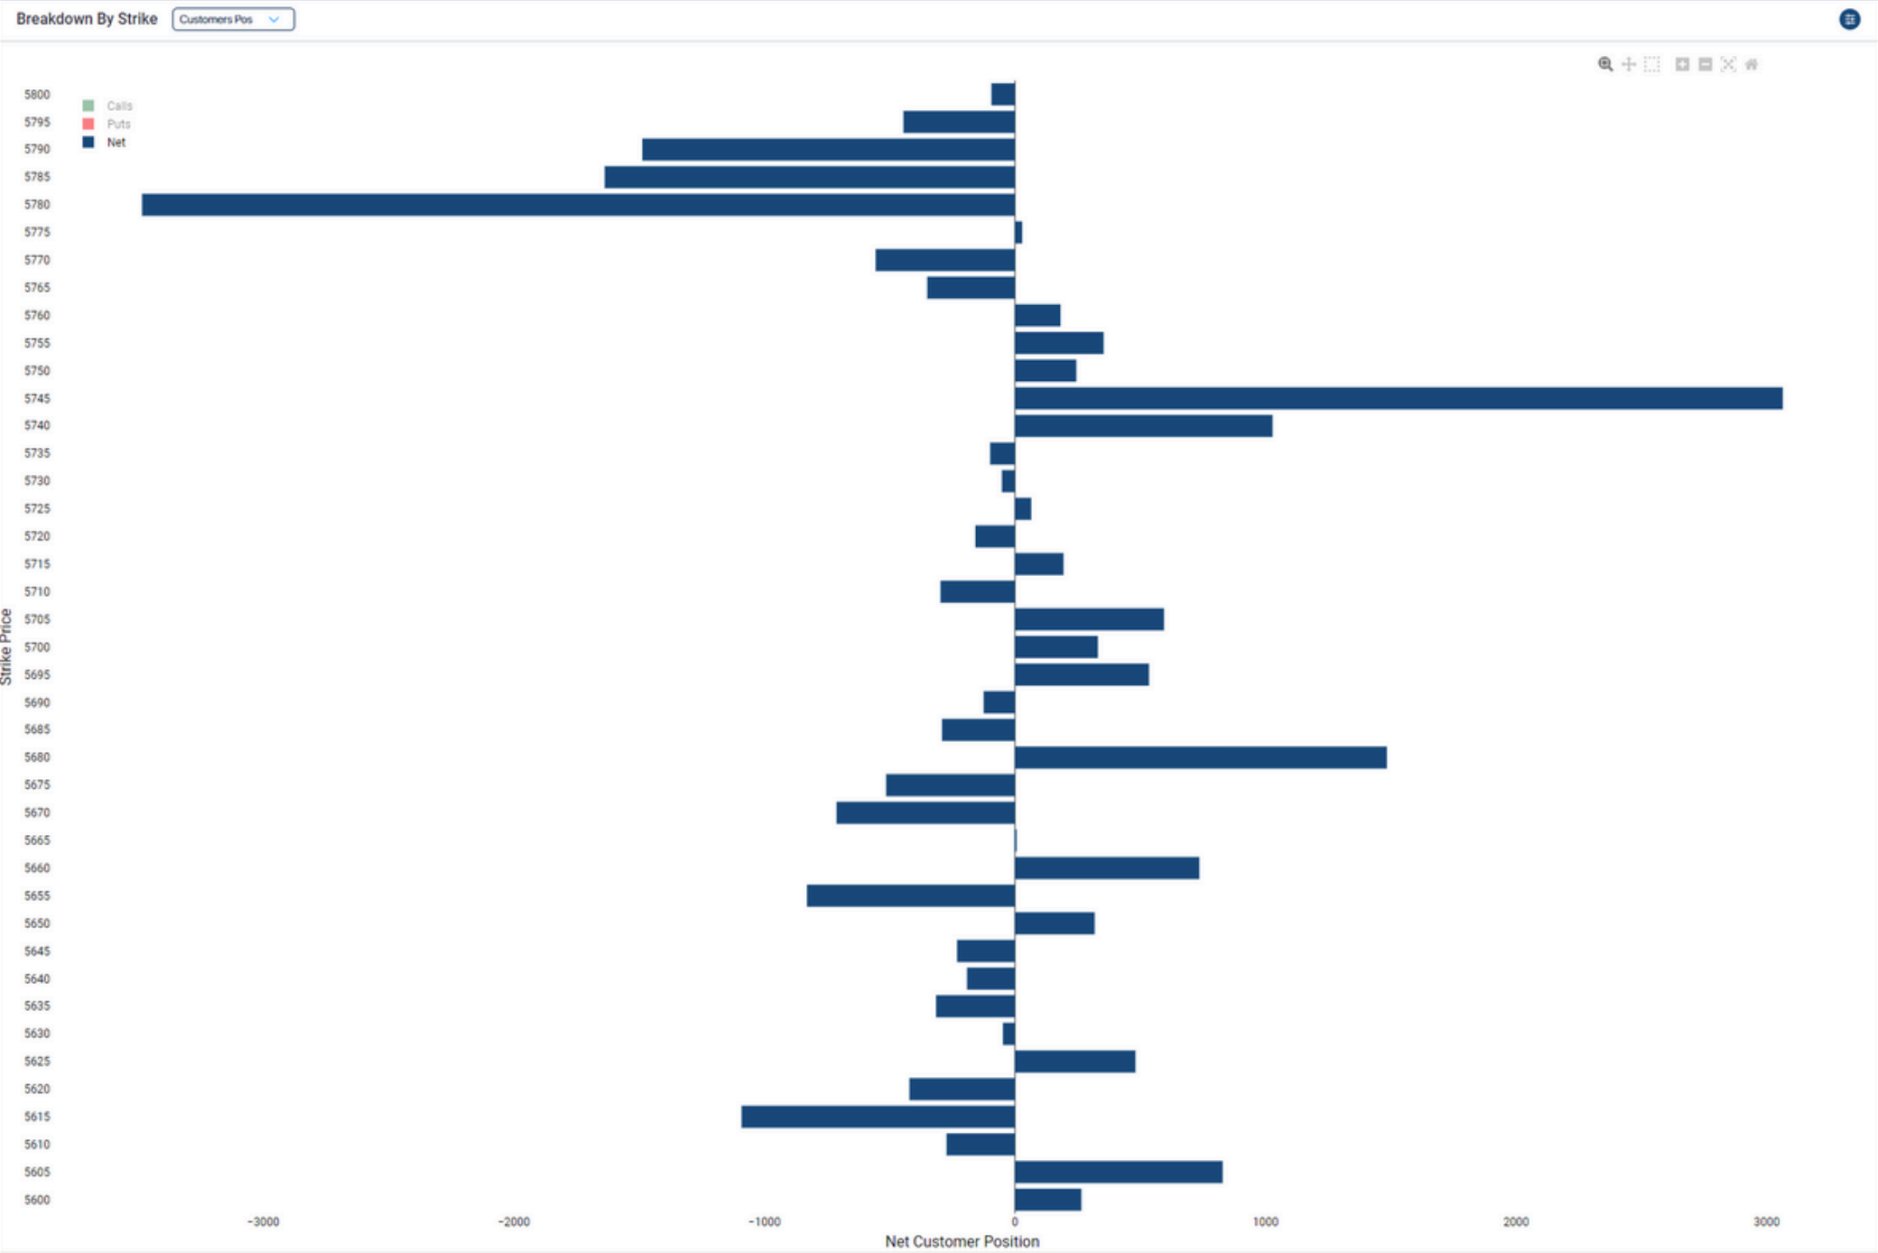
L’inventario netto dei dealer non si ricava direttamente dall’open interest. La stima deve dichiarare assegnazione del lato, unità delle greche e frequenza di aggiornamento. Il tape verifica la risposta, senza rivelare l’identità dell’operatore.

PROVA IL MECCANISMO / DATI SINTETICI

Sposta lo spot.
Guarda l’hedge.

Partiamo da un dealer delta-neutrale. Manteniamo la gamma costante per isolare un piccolo movimento: +25 dollari di delta per punto indice, per ogni punto di SPX.

HEDGE AGGIUNTIVO / ES EQUIVALENTI−5 ES

Vende futures per ridurre il delta positivo.

Hedge = −gamma × ΔSPX / 50. Esempio locale: base costante, IV e tempo fermi. Non stima i flussi reali.

Riferimento sulle specifiche ES: CME Group ↗. I simulatori usano dati sintetici e sensibilità locali.

Dalle sensibilità alla mappa.

La distribuzione delle esposizioni aiuta a localizzare le aree da osservare. Ogni zona conserva un orizzonte, ipotesi sul libro e una sensibilità agli aggiornamenti dei dati.

03 / LIVELLI QUANTITATIVI PROPRIETARI

Il livello è una domanda.
La risposta è nel mercato.

La ricerca Quantistes diventa una mappa operativa: zone motivate, scenari alternativi e condizioni di verifica.

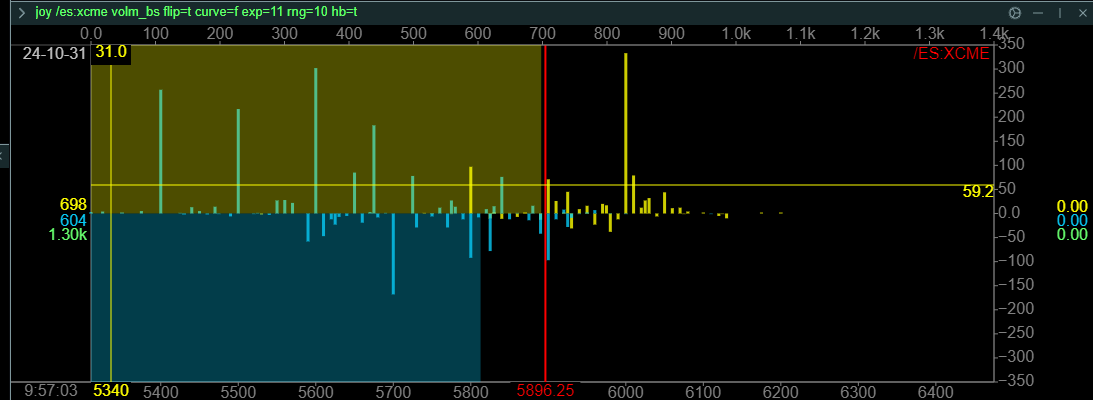
I nostri livelli combinano flussi opzionari, lettura volumetrica, ricerca statistica e sviluppo in Python. Il loro ruolo è localizzare il lavoro del desk: preparare un test prima che il prezzo ci arrivi.
01

Una zona con una ragione.

Confrontiamo le aree di interesse derivate dalle opzioni con il contesto volumetrico e le distribuzioni osservate. Distinguiamo una concentrazione di sensibilità, un riferimento statistico e una zona in cui il mercato ha costruito accettazione.

La confluenza serve a formulare una domanda più precisa; non trasforma riferimenti correlati in conferme indipendenti. Ogni livello va letto insieme al regime, alla scadenza e alla qualità degli input.

02

Il livello cambia se cambia il contesto.

Un range implicito dipende dal prezzo, dalla volatilità e dall’orizzonte. Una mappa delle greche dipende anche dalla composizione del libro e dalla forma della superficie. Dopo uno shock o un evento di calendario, la preparazione deve essere aggiornata.

Per trasferire i riferimenti tra SPX ed ES aggiorniamo il differenziale cash–future. Definiamo poi se stiamo osservando un primo test, un ritorno sul livello o un mercato che ha già accettato prezzi oltre la zona.

03

Reazione, accettazione, invalidazione.

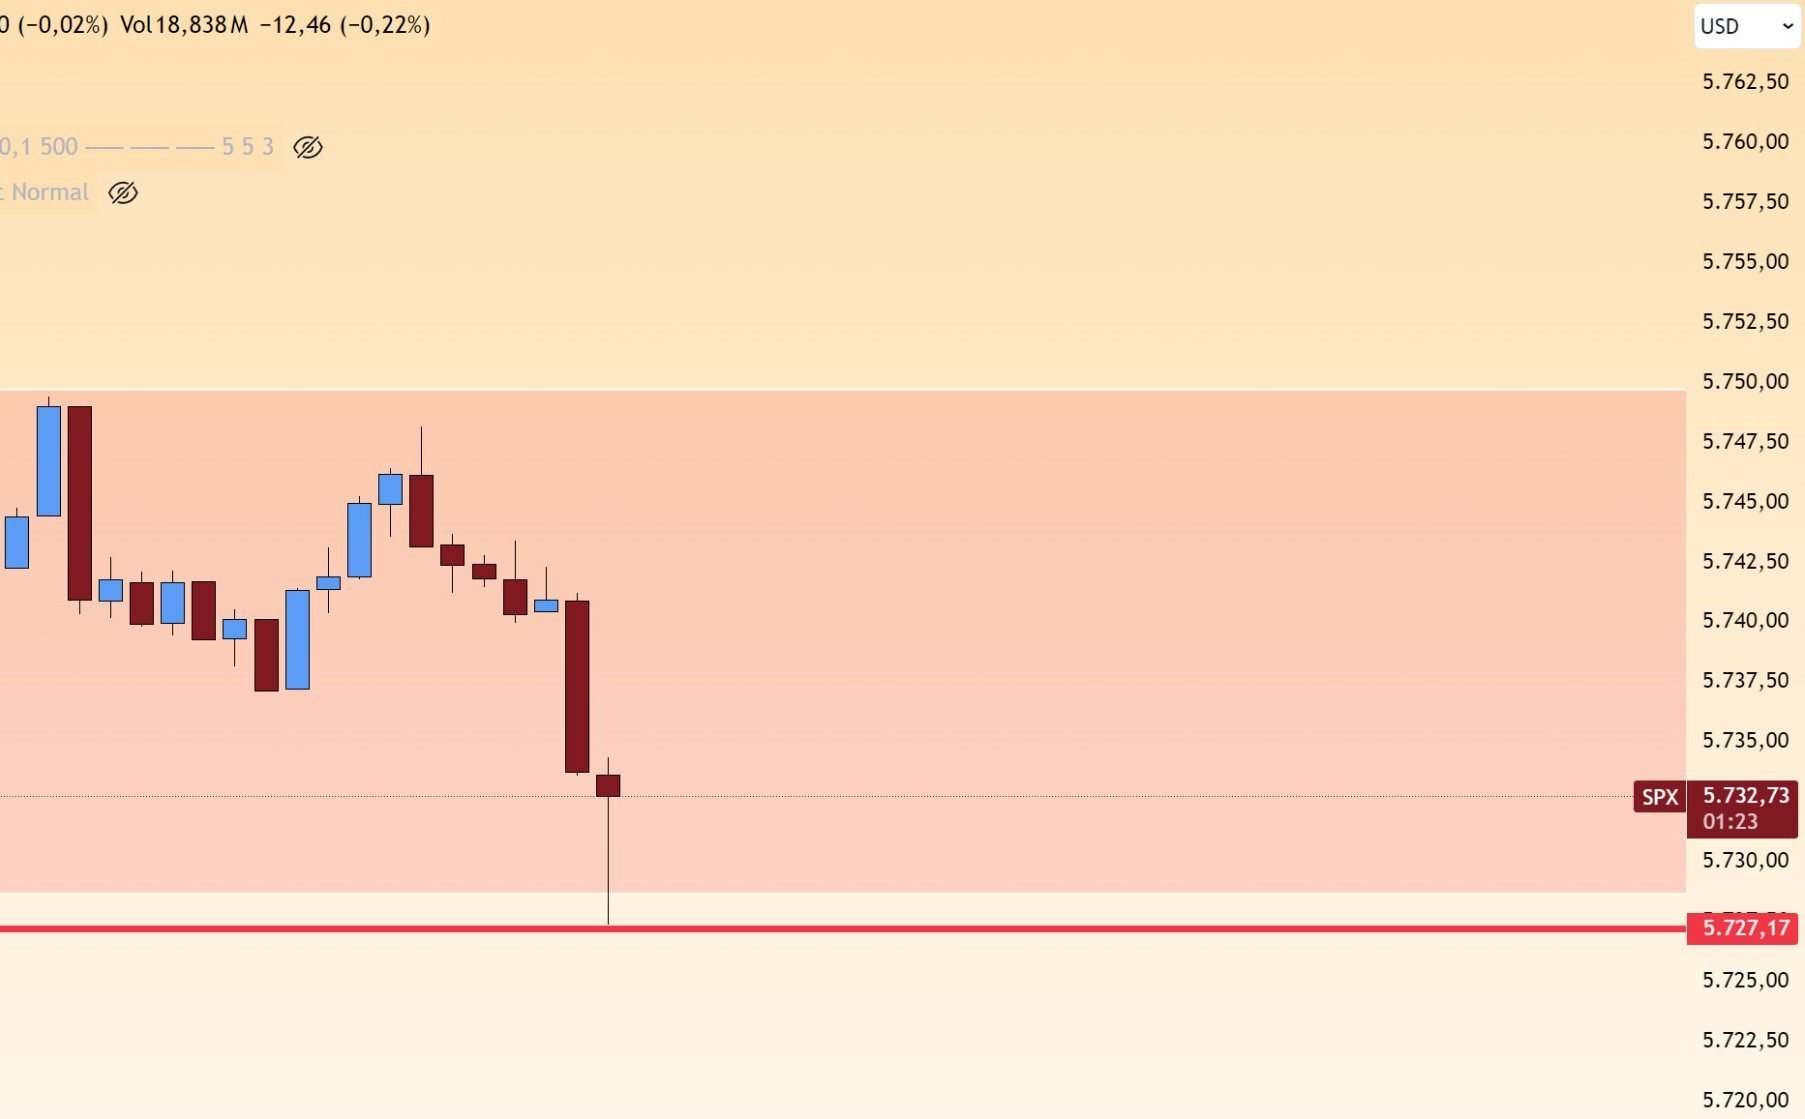
La presenza del prezzo sul livello non è un ingresso. Osserviamo se l’aggressione viene assorbita, se la liquidità si ricostituisce e se il prezzo progredisce oltre la zona con continuità degli scambi.

Lo scenario alternativo è parte della preparazione: se il mercato accetta prezzi oltre il riferimento, cambiano tesi e gestione. Gli esempi storici illustrano reazioni e invalidazioni; non misurano una frequenza di successo.

LABORATORIO / RIFERIMENTO STATISTICO

Prezzo, volatilità,
orizzonte.

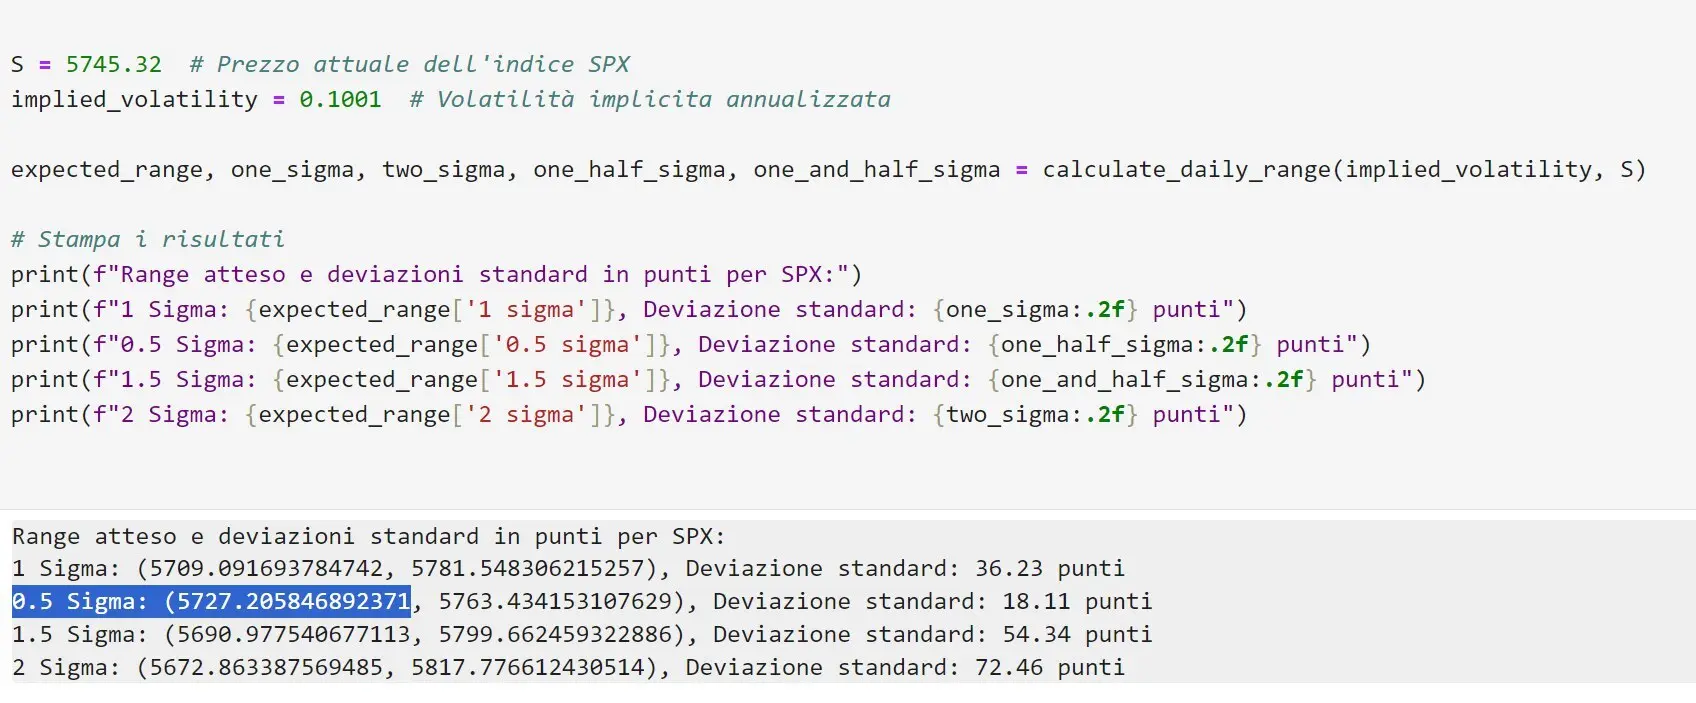
Esplora come cambia un intervallo indicativo al variare della IV. Questa approssimazione didattica è distinta dal modello proprietario Quantistes.

Ampiezza ≈ spot × IV × √(giorni / 252). IV annualizzata, giorni di trading. Non è una probabilità di successo; distribuzioni, skew ed eventi possono produrre esiti molto diversi.

SPX 6.000 / ES 6.0125.9446.080
AMPIEZZA INDICATIVA±68,0 ptQuotazioni sintetiche. Nessun flusso live.
Il livello non esegue l’ordine.

Sul riferimento preparato cerchiamo il comportamento: aggressione, ricostituzione della liquidità e avanzamento del prezzo. È il passaggio dalla tesi all’evidenza degli scambi.

04 / ORDER FLOW / MICROSTRUTTURA

Il floor.
Senza filtri.

Qui mostriamo la nostra operatività live e i risultati delle operazioni documentate. Il metodo si misura sul mercato: preparazione, esecuzione e gestione del rischio.

La nostra affidabilità si costruisce sulla trasparenza del lavoro: condividiamo livelli, letture ed esecuzioni perché tu possa valutarne la coerenza. Dal footprint alle heatmap, il risultato resta collegato al contesto e alle decisioni che lo hanno prodotto.
01

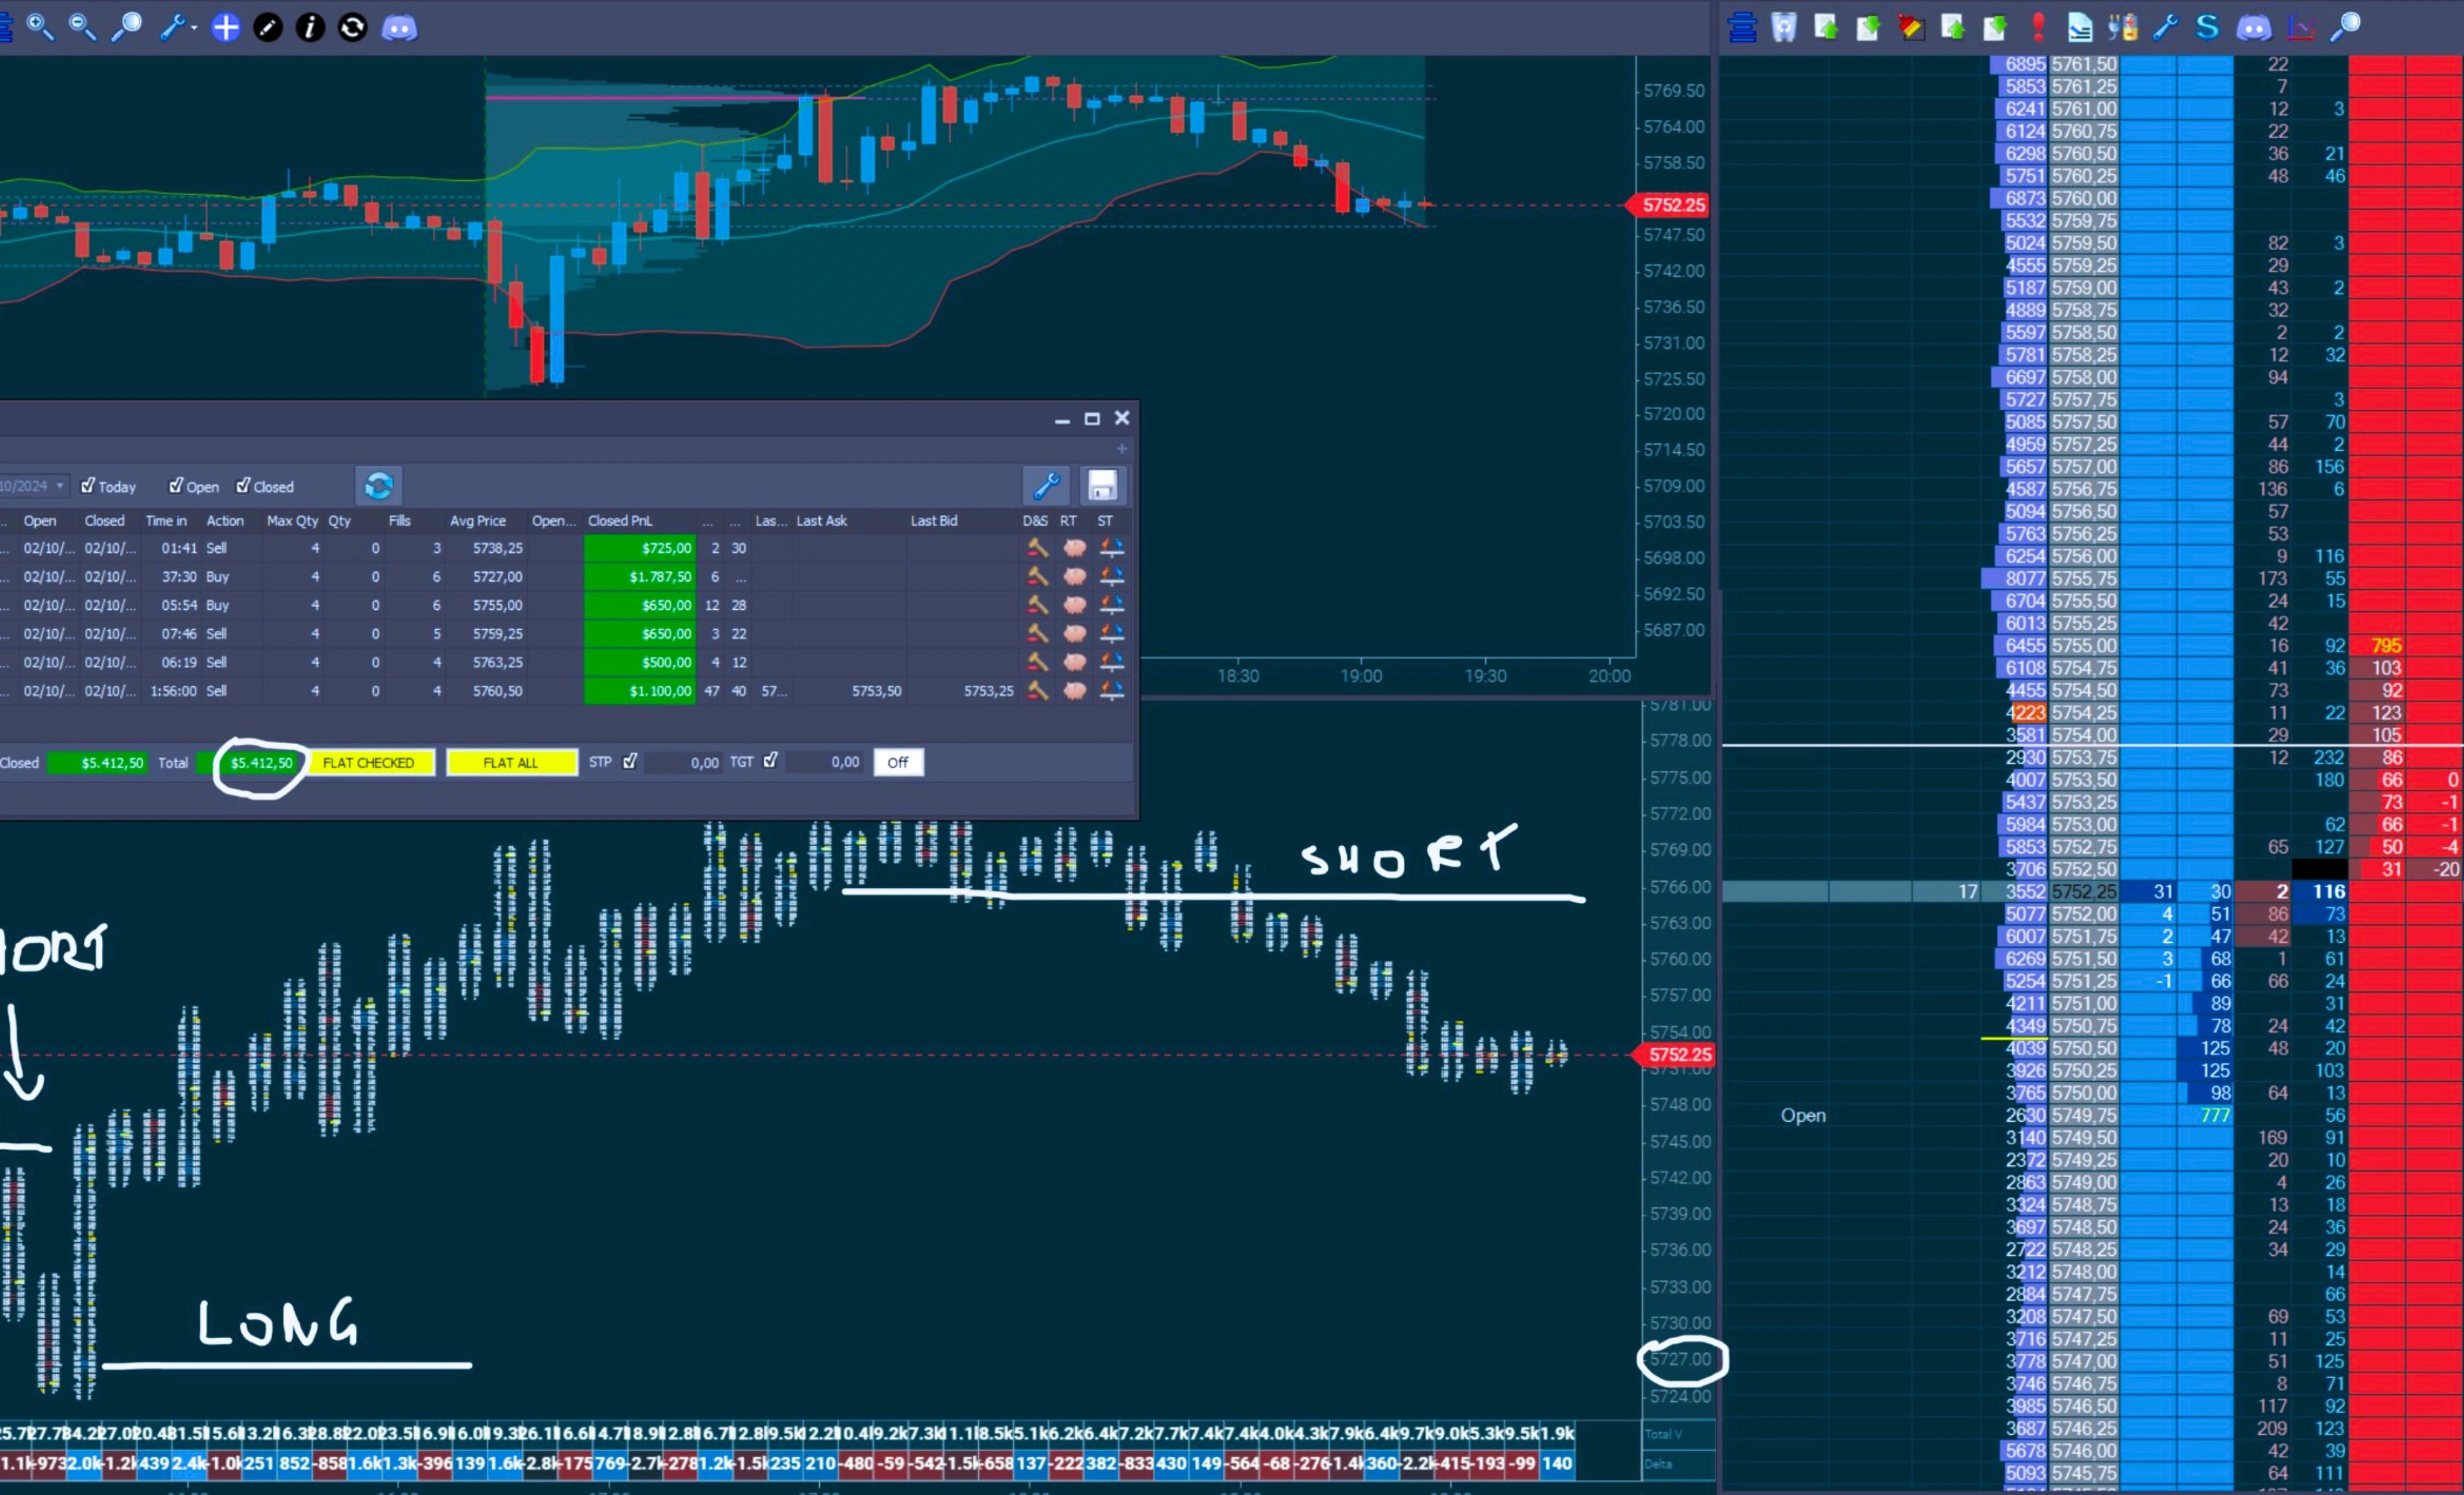
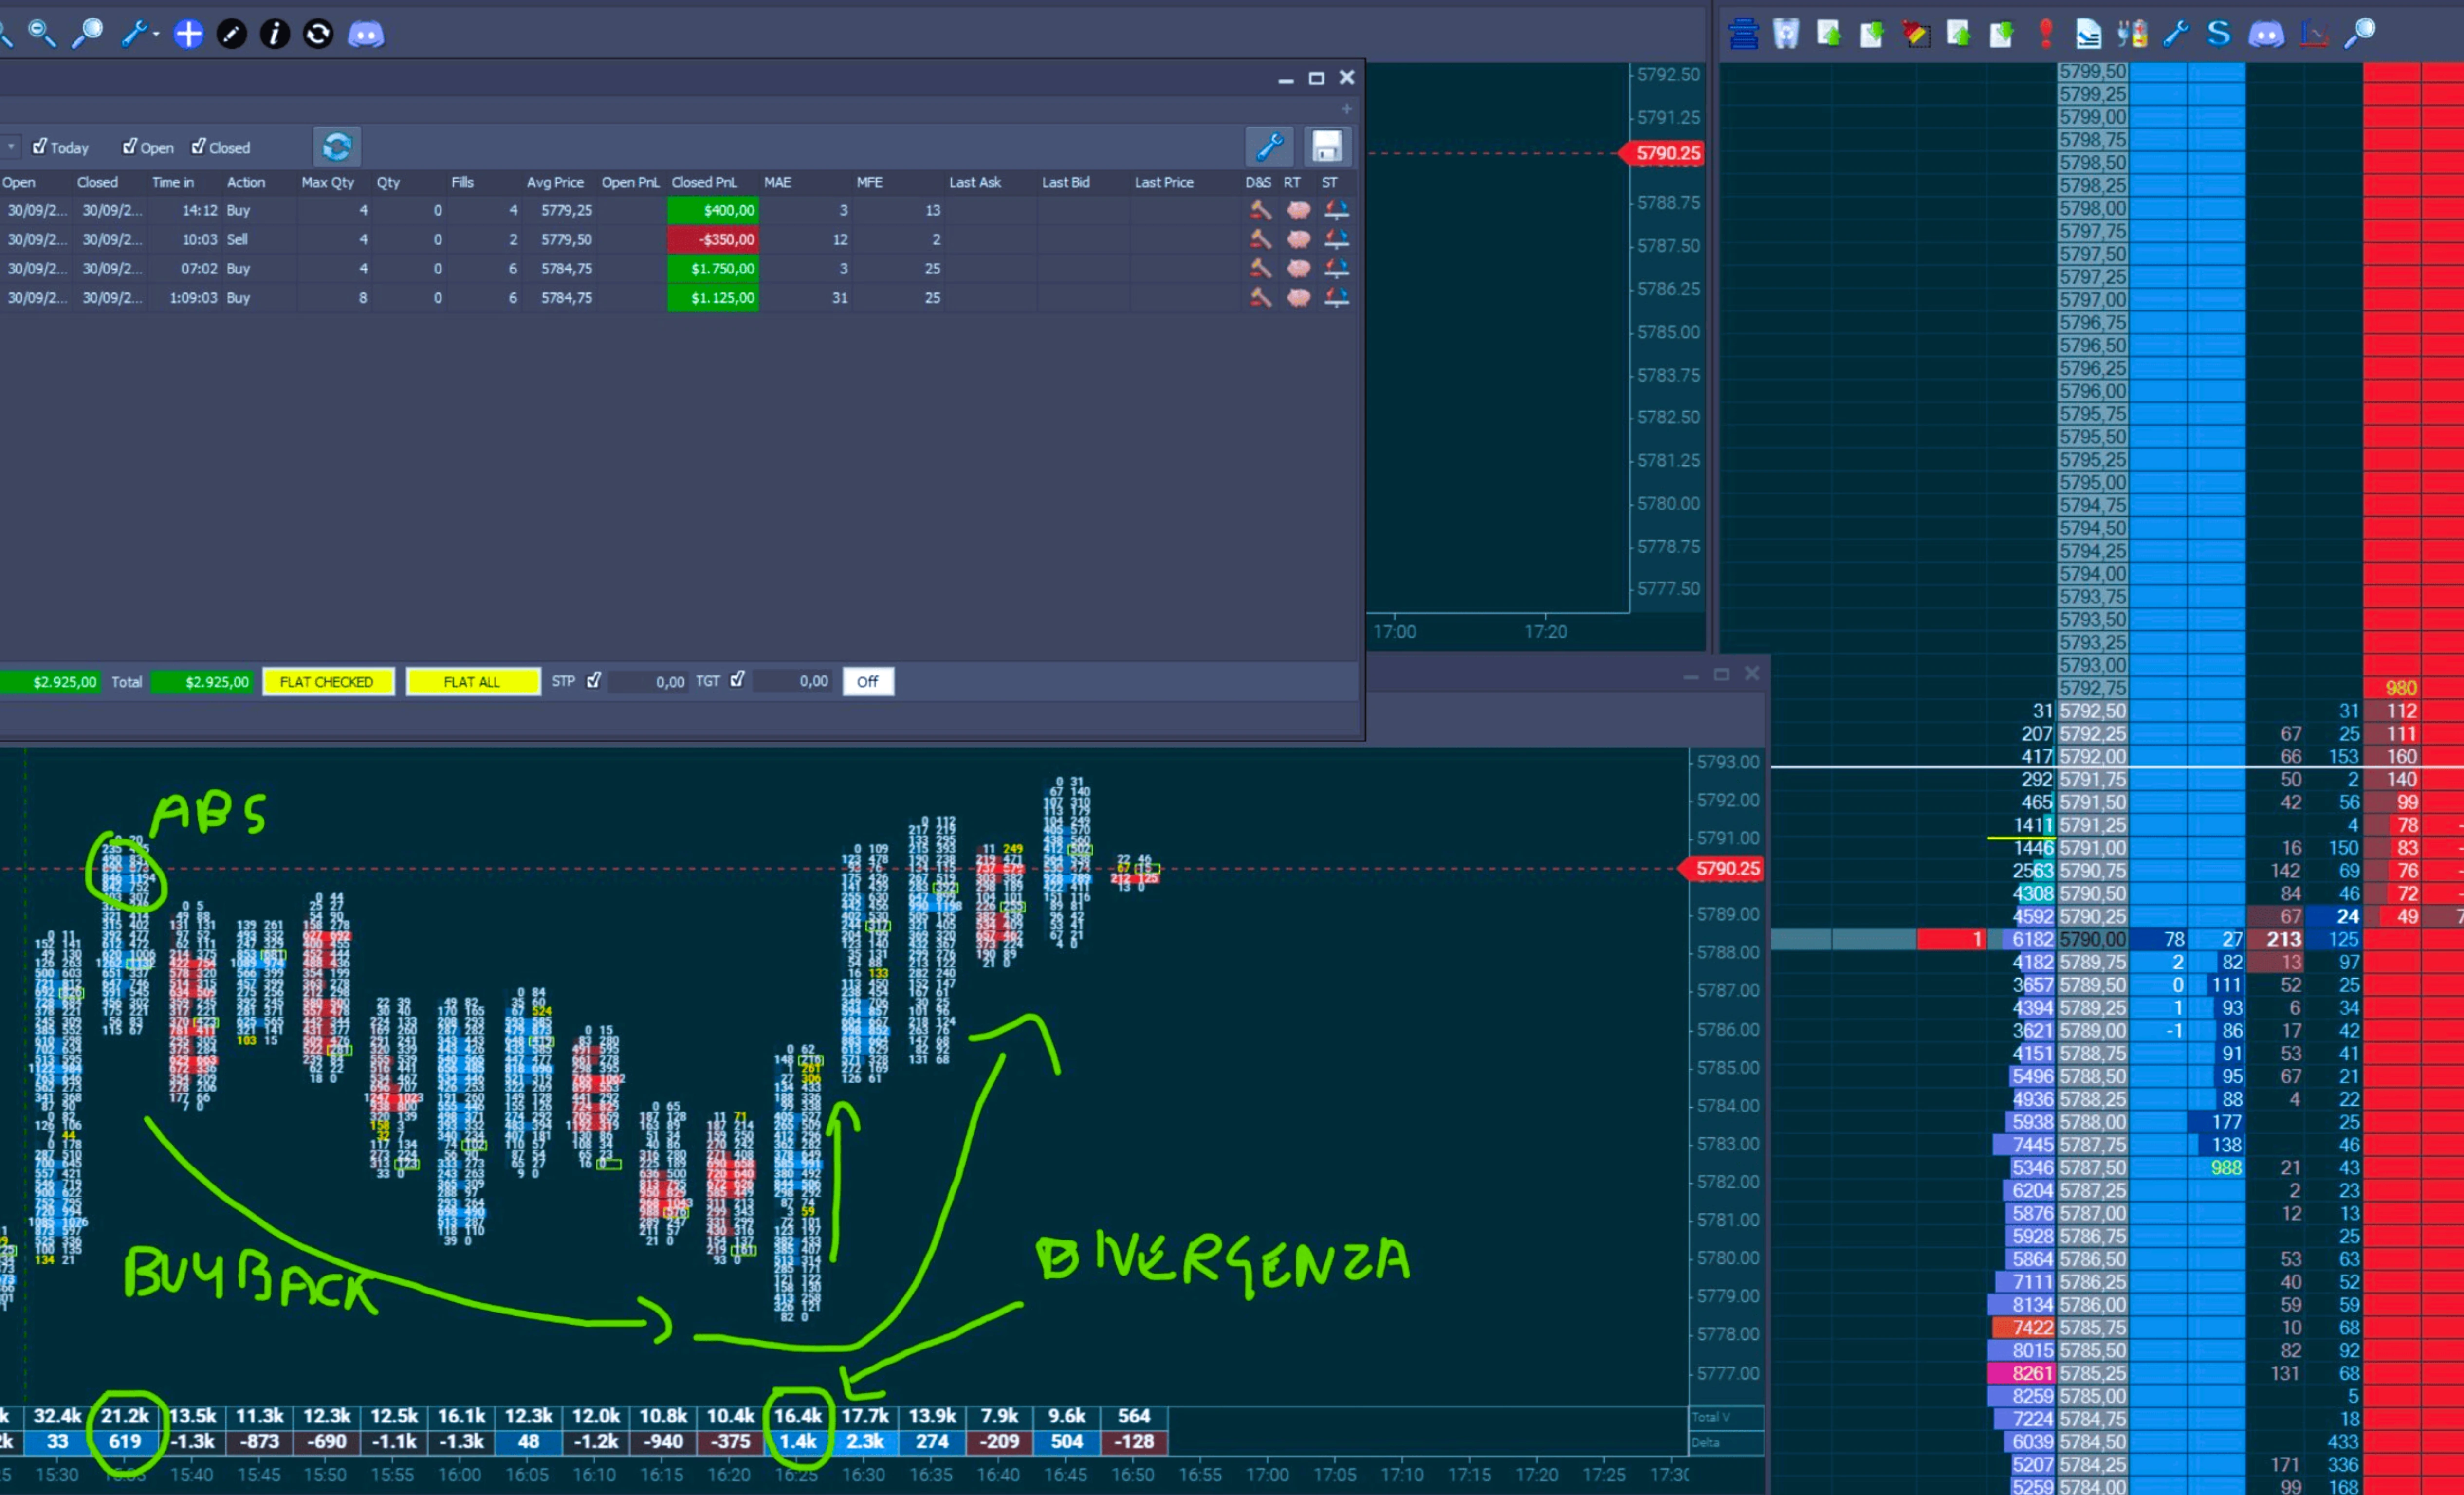
Footprint: dove è passato il volume.

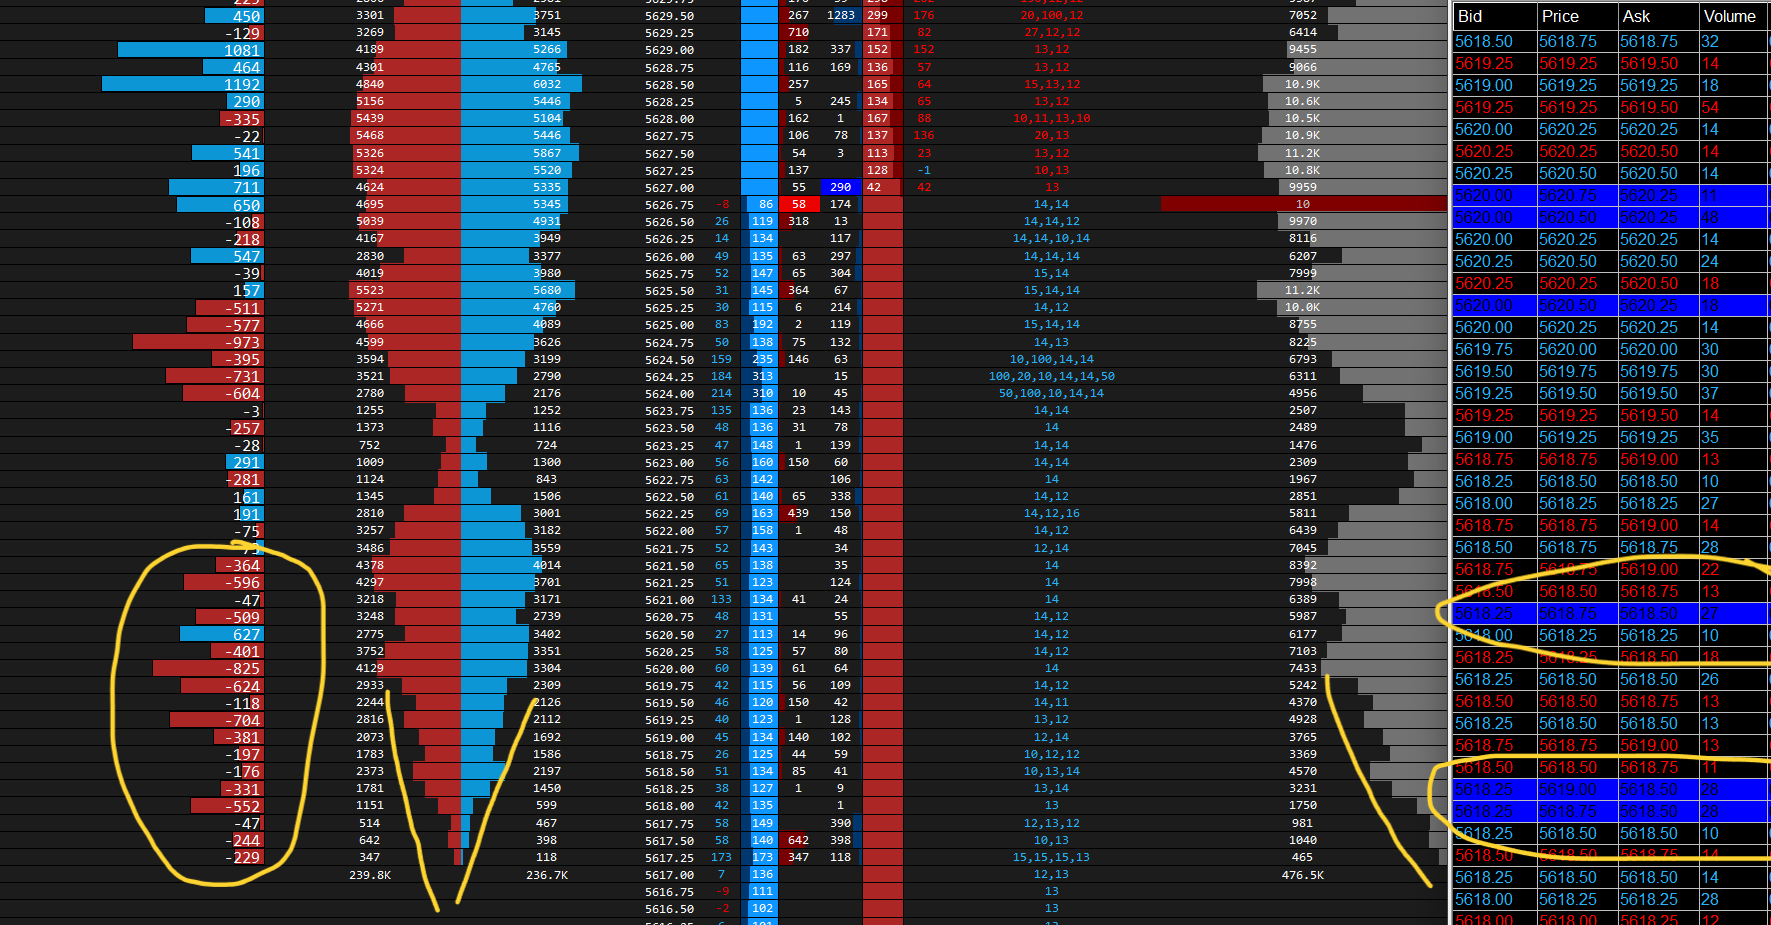
Leggiamo contratti eseguiti al bid e all’ask, delta per prezzo e distribuzione dello sforzo all’interno della barra. Un delta negativo descrive vendite aggressive; per comprenderne l’esito serve osservare il percorso del prezzo.

Imbalance, delta at price, pullback column e pattern strutturali diventano utili quando sono collegati alla zona e allo scenario. Un rapporto numerico isolato non racconta quanta liquidità passiva abbia incontrato.

02

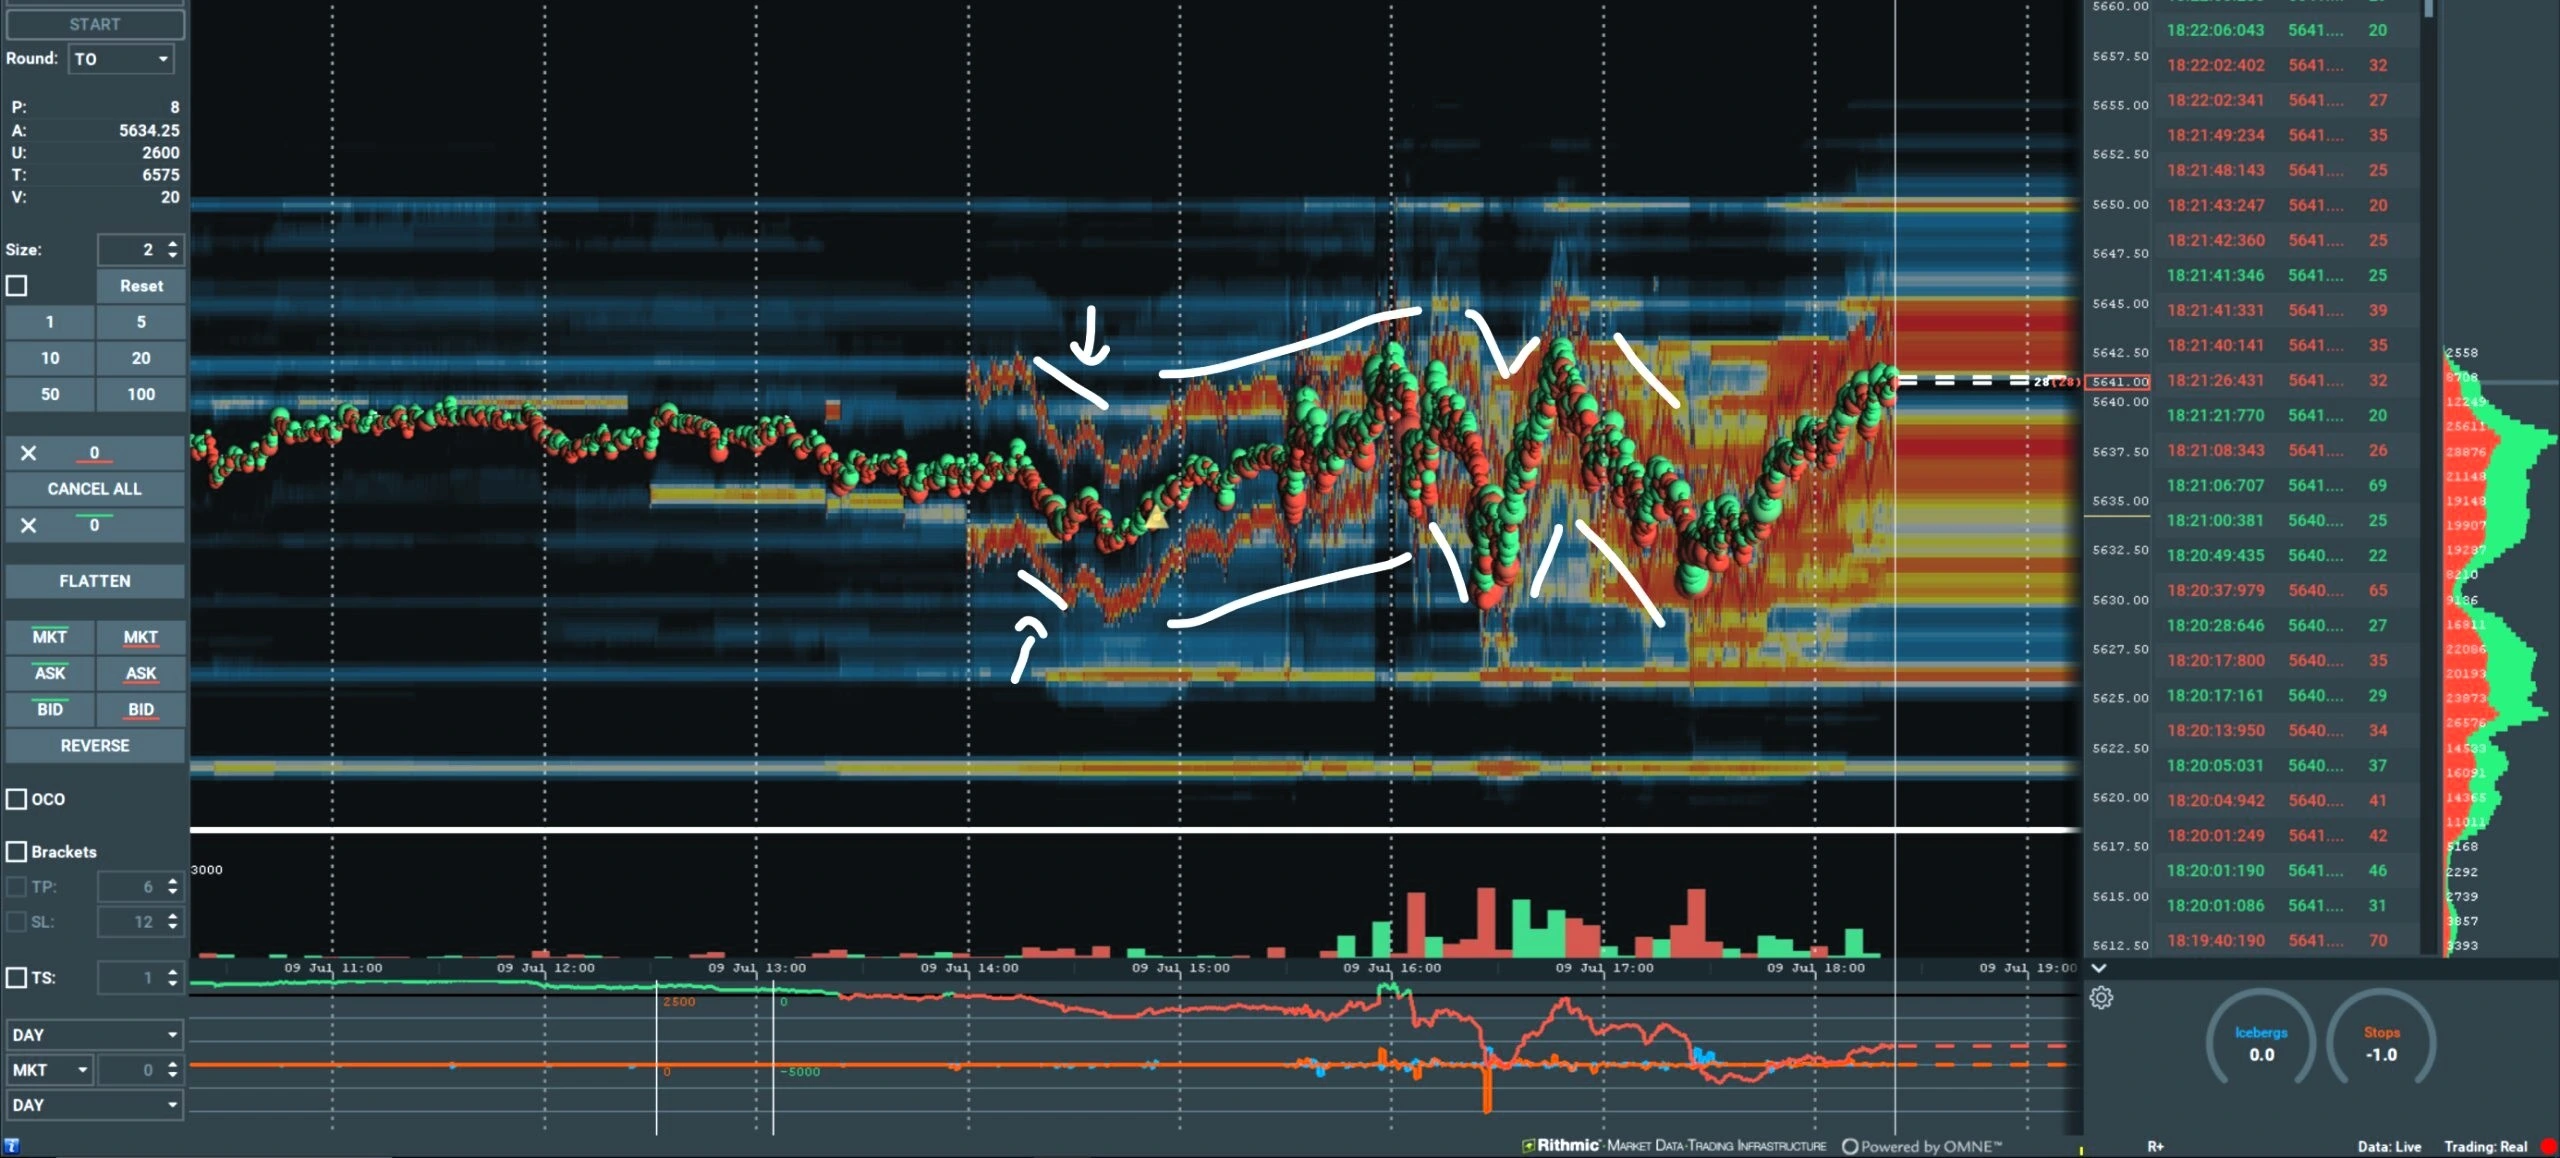
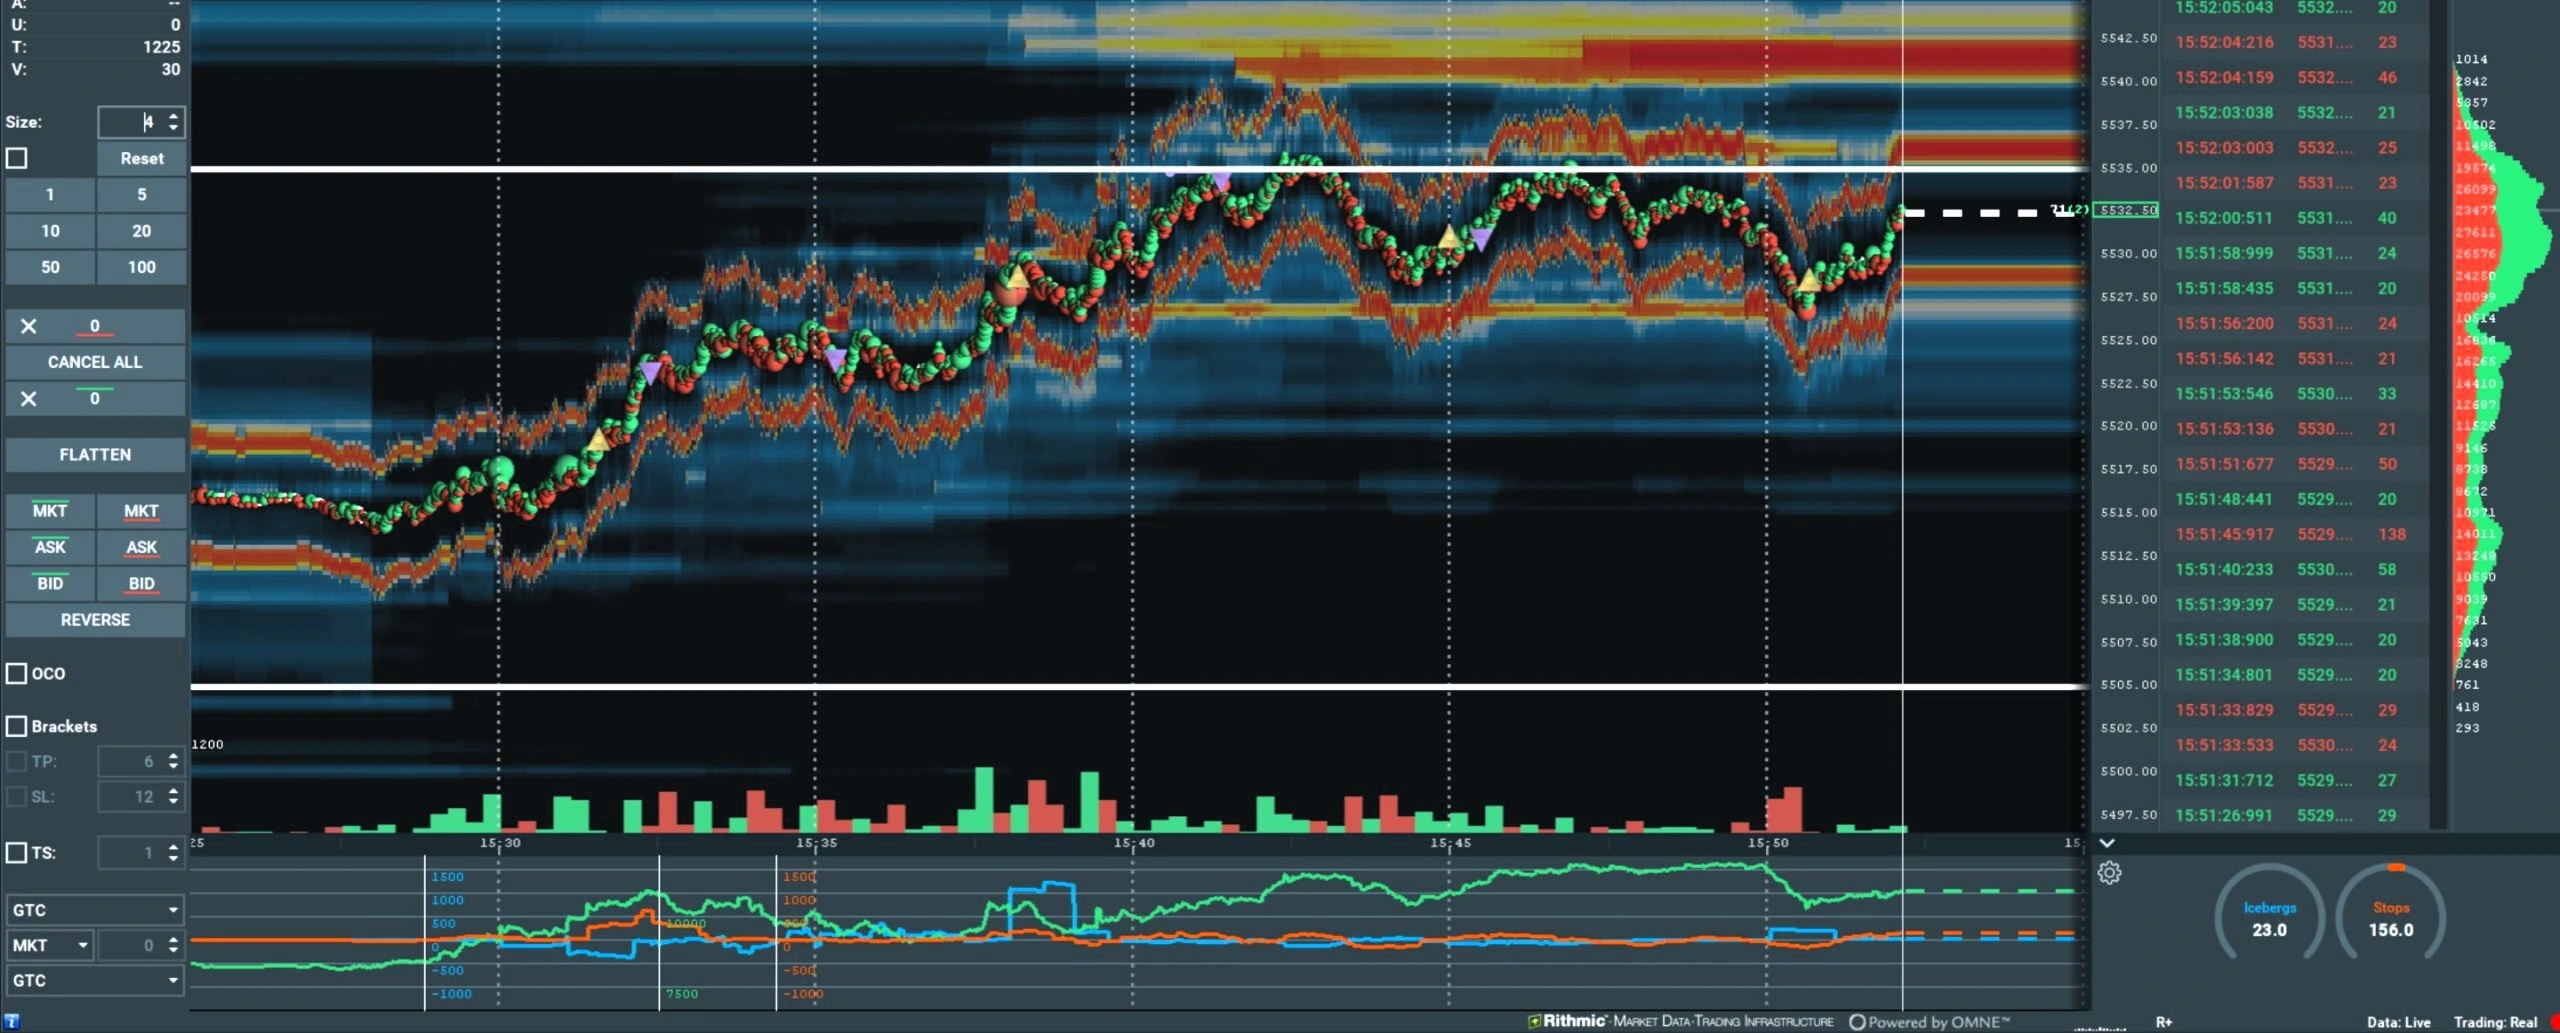
Book: ciò che resiste e ciò che scompare.

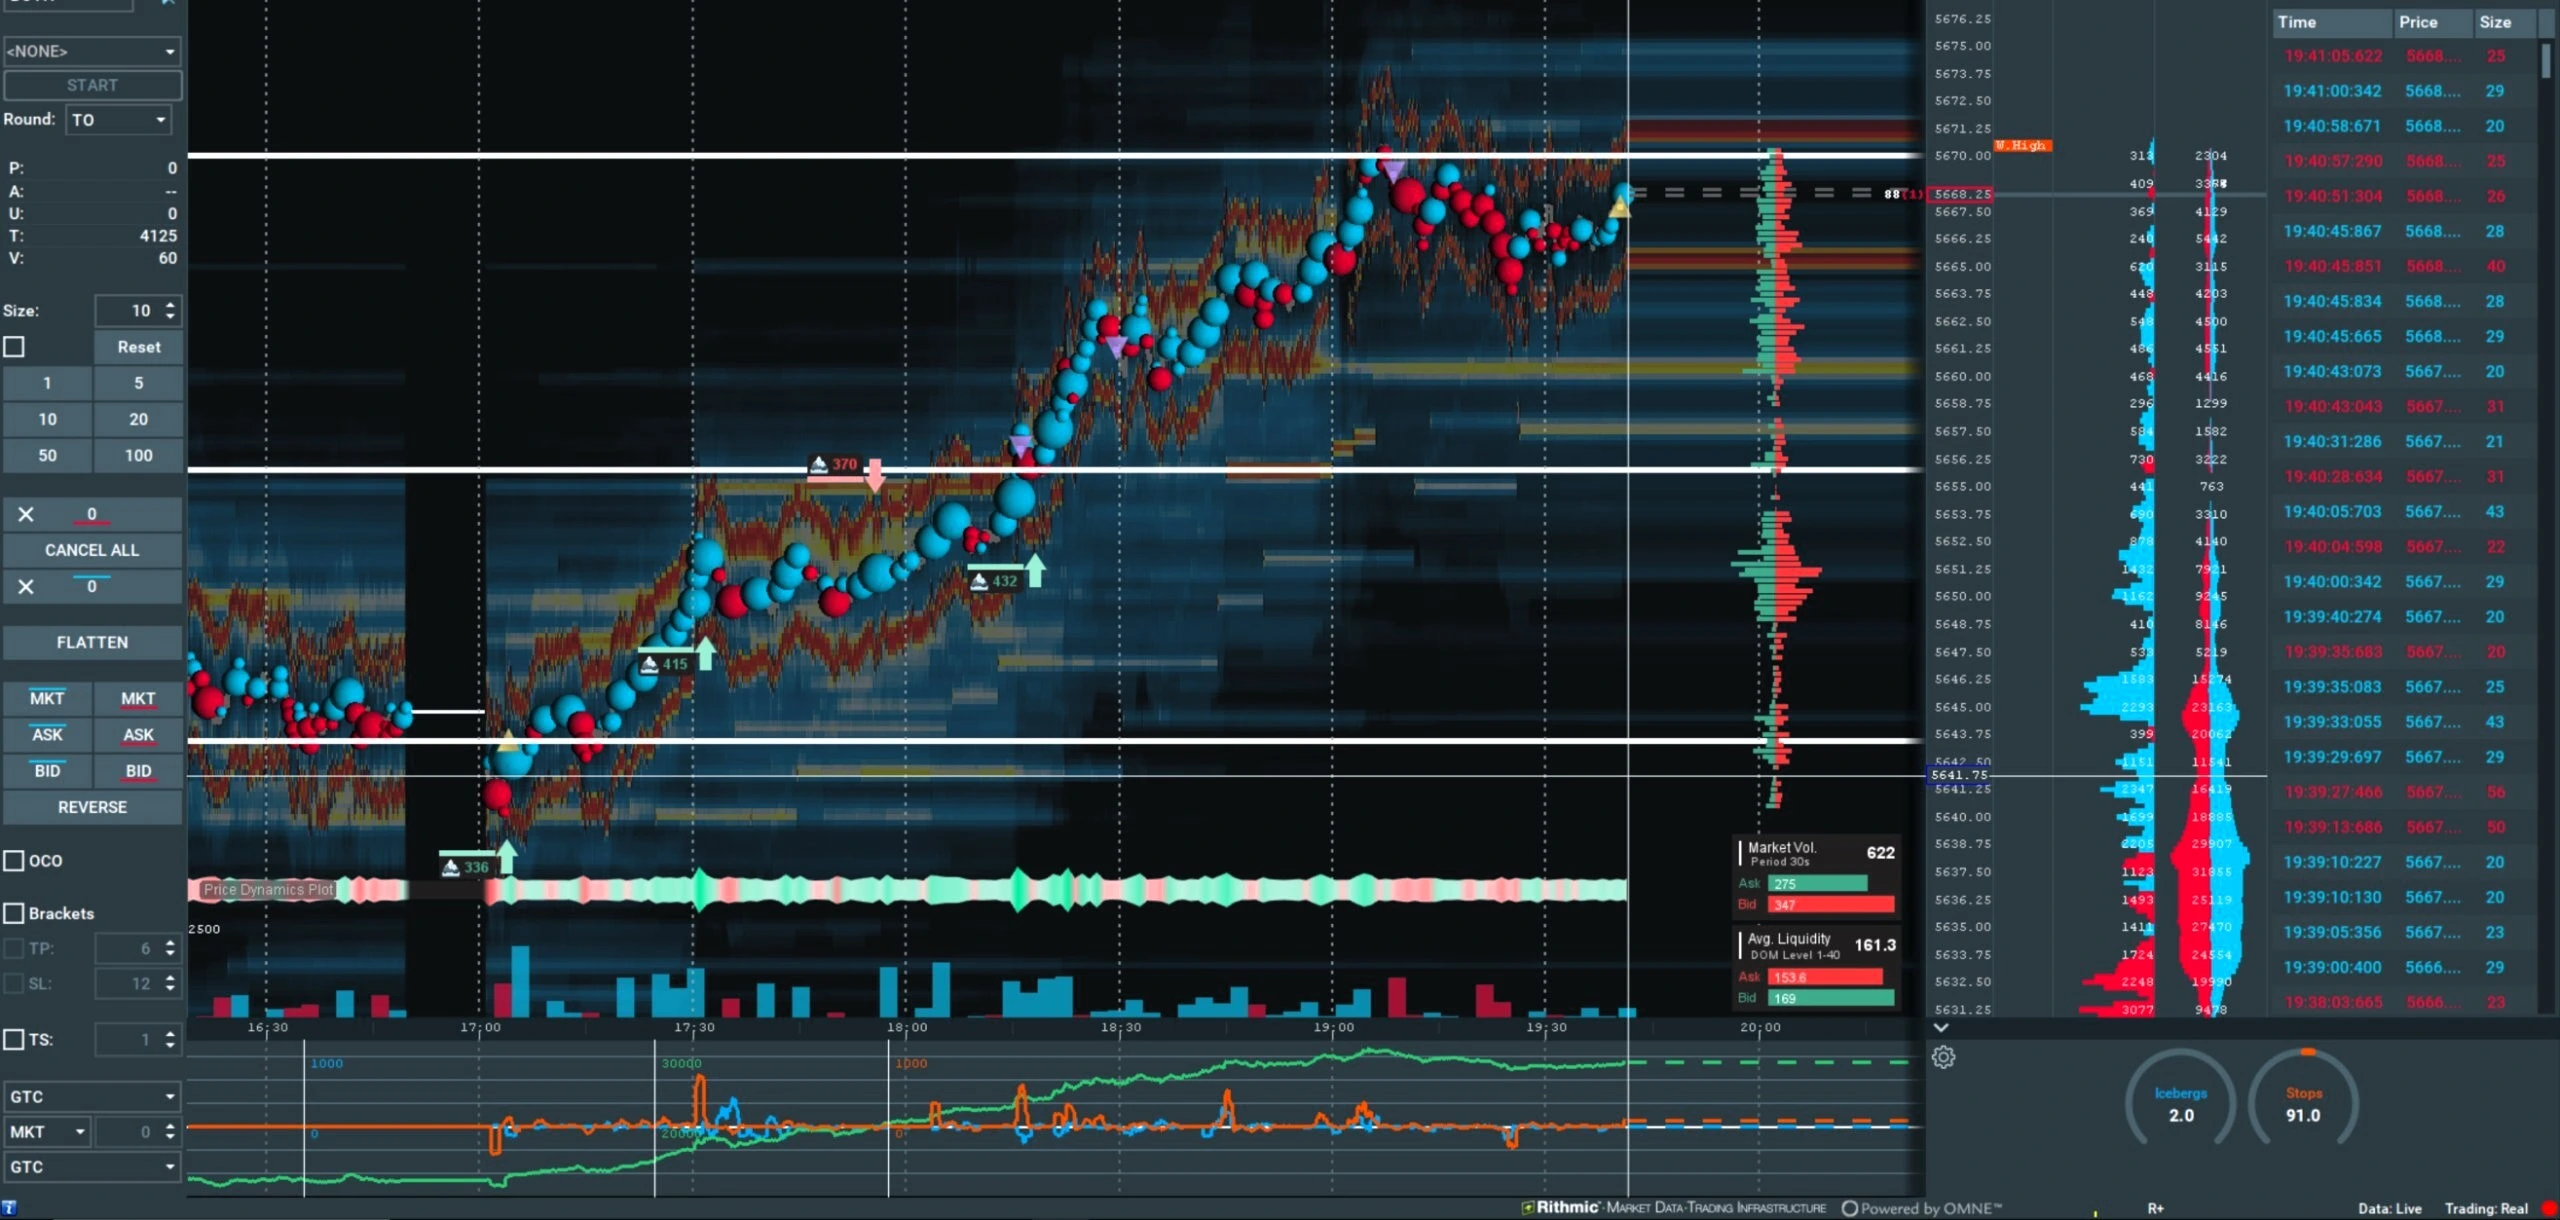
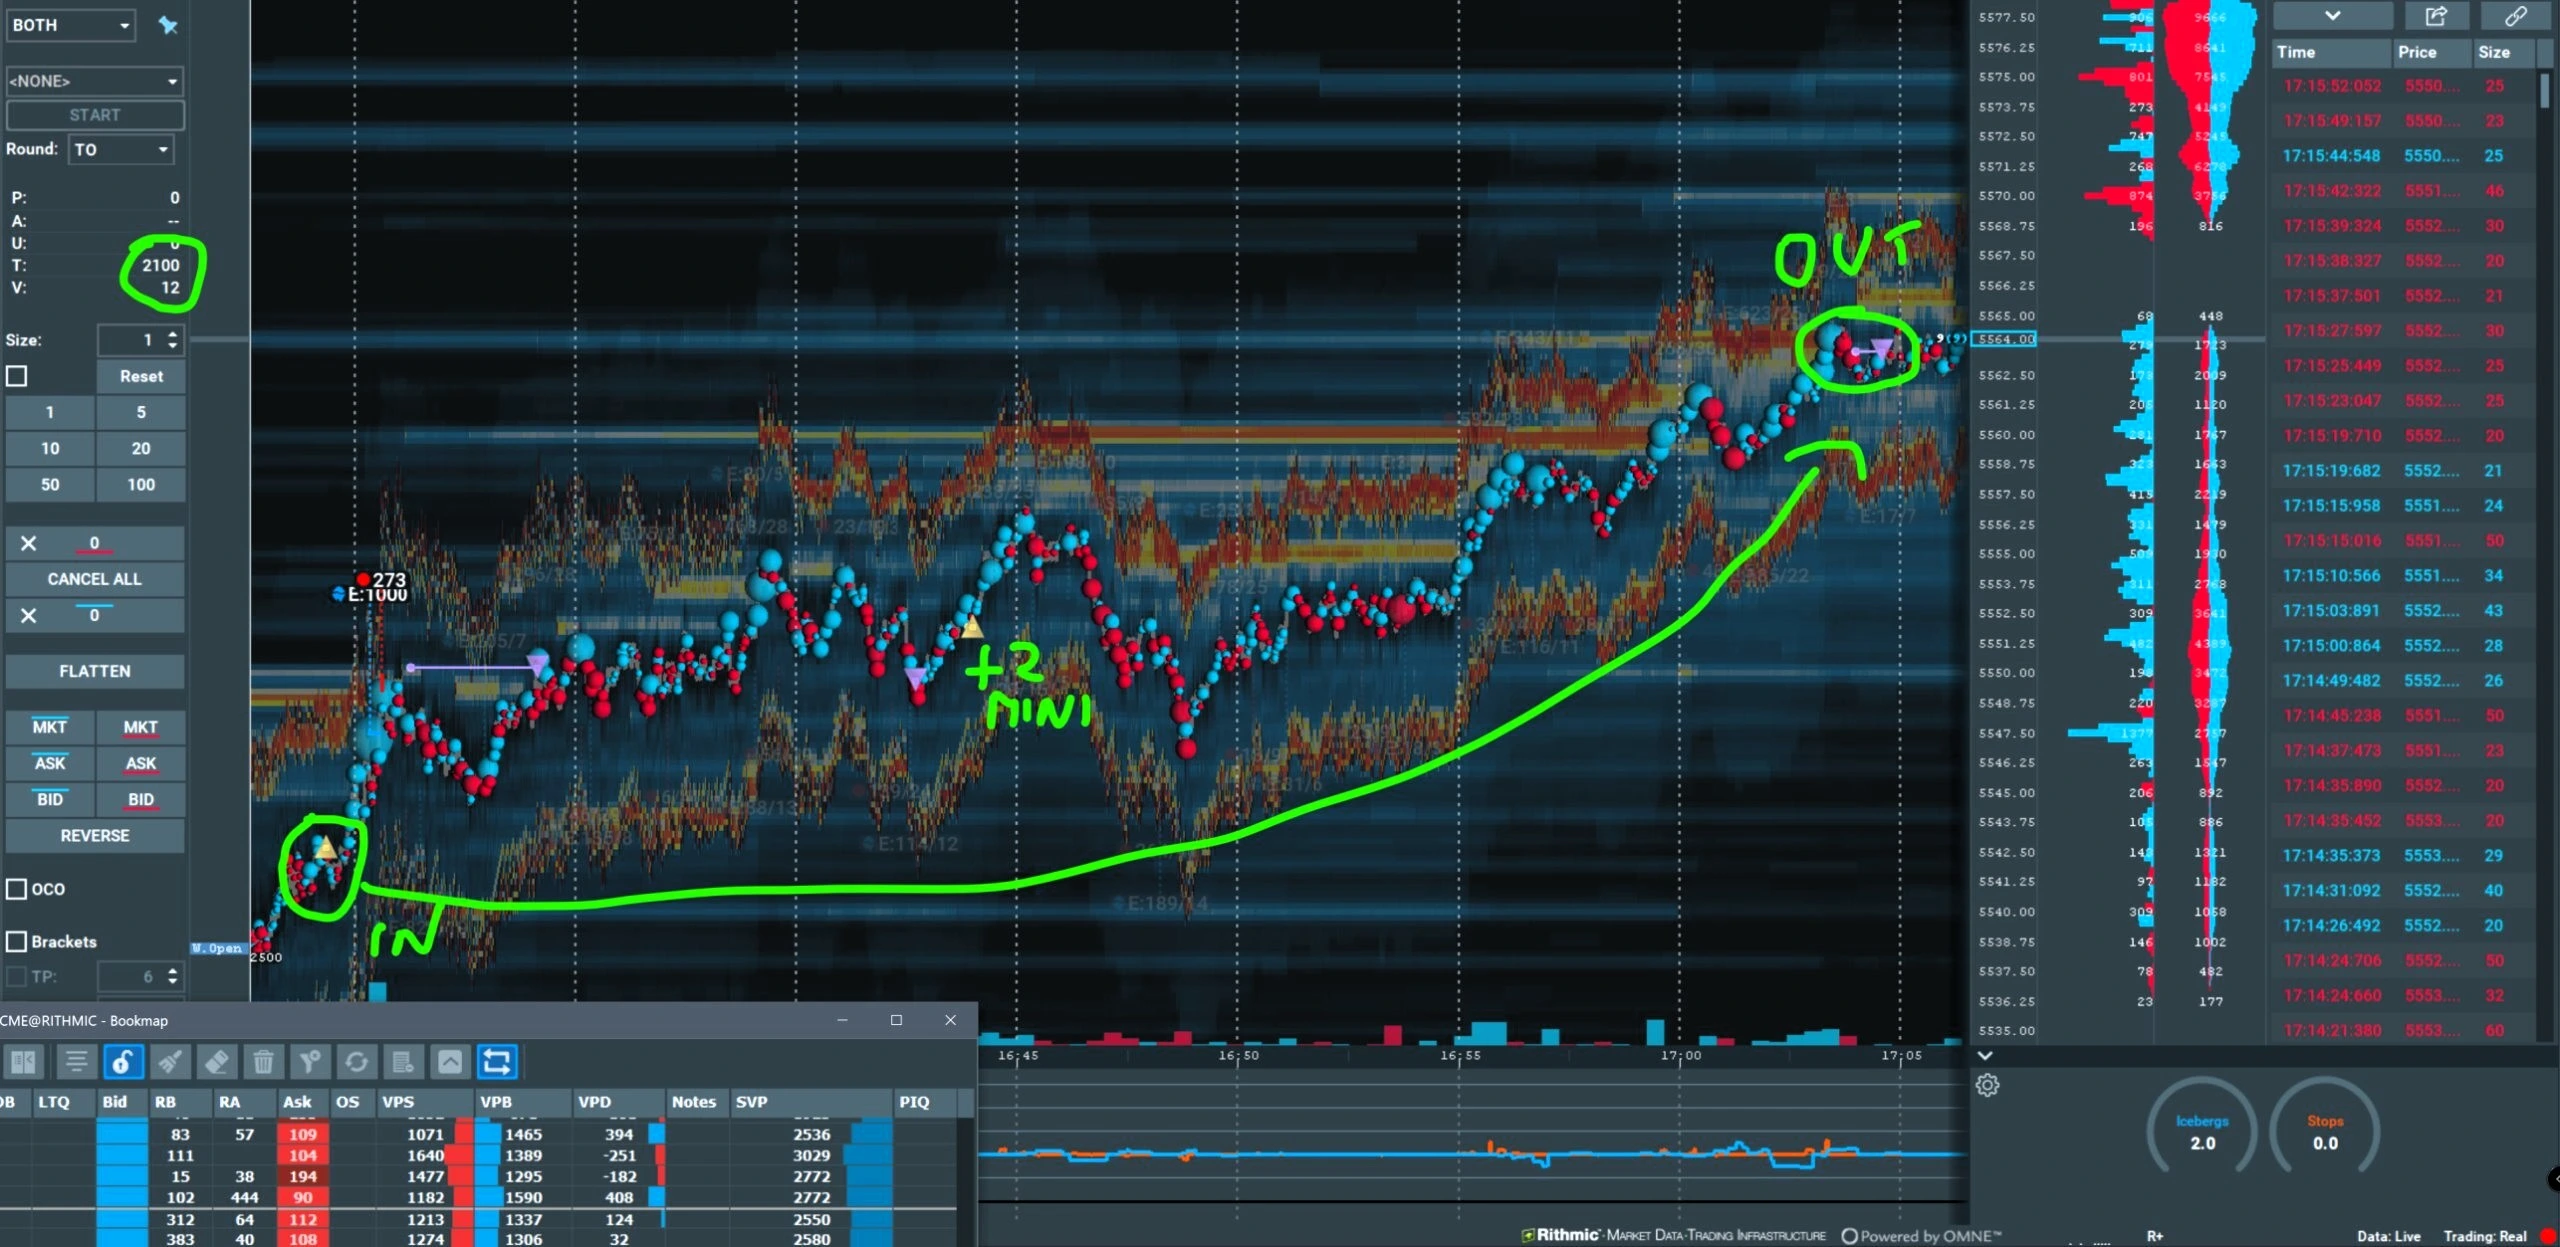
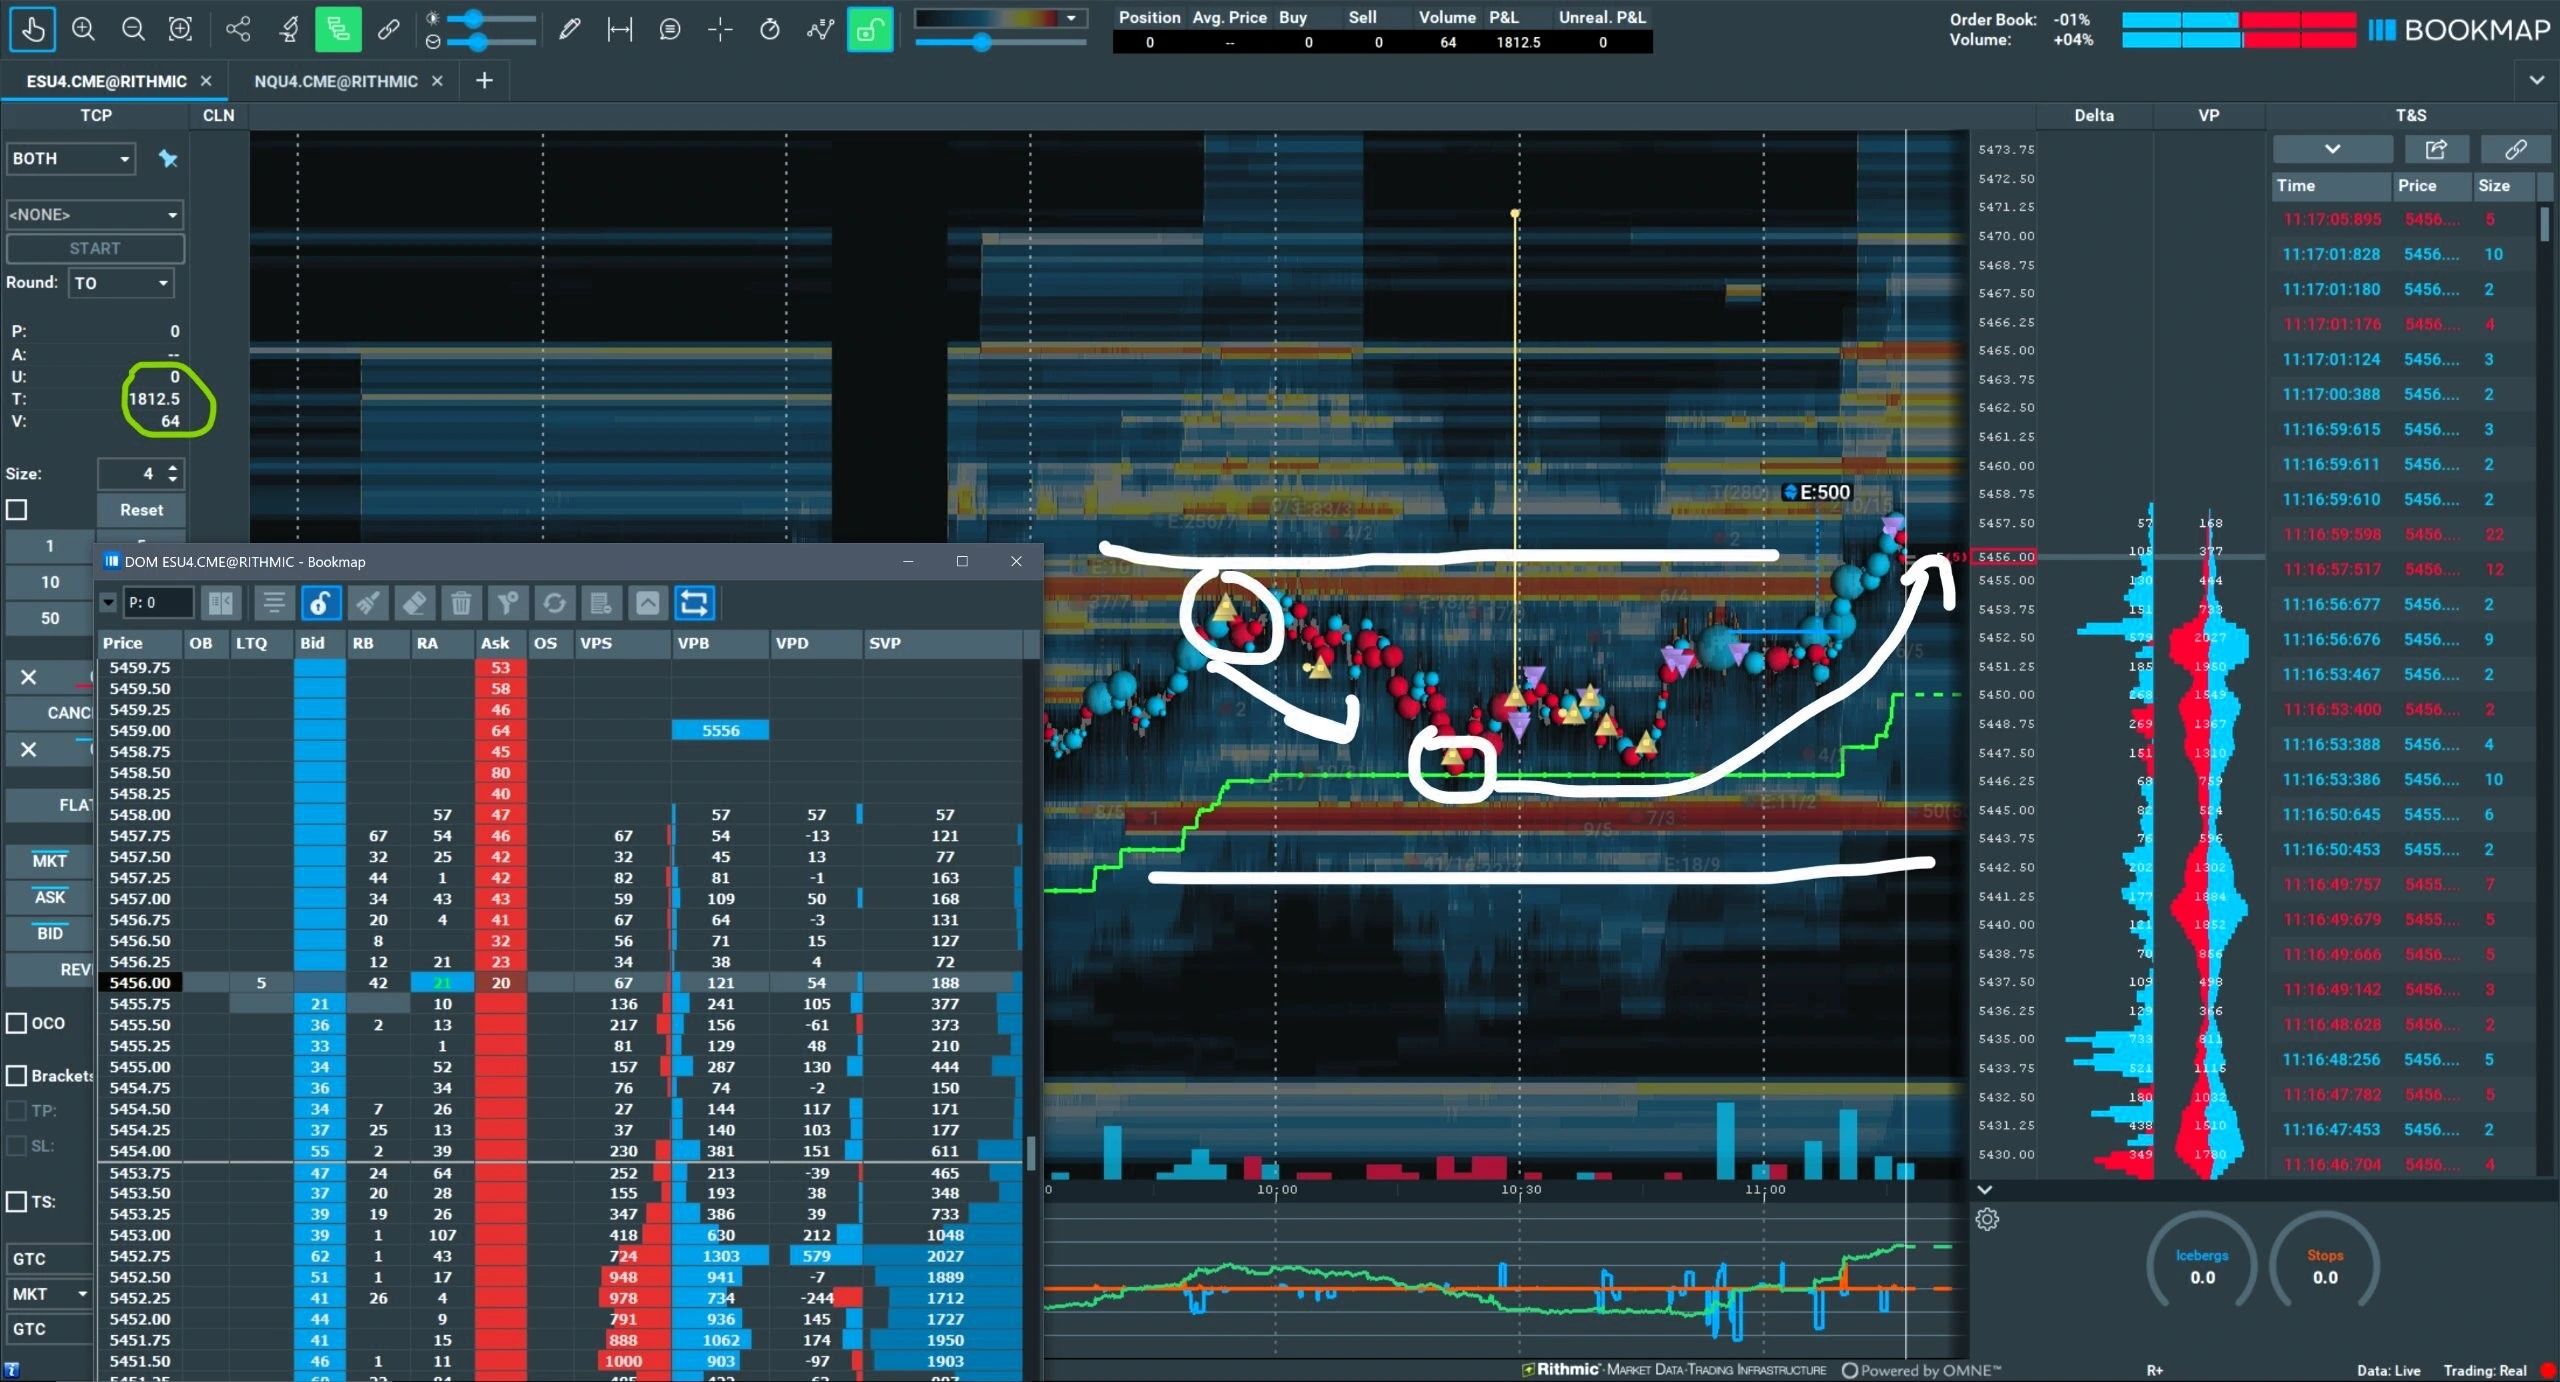
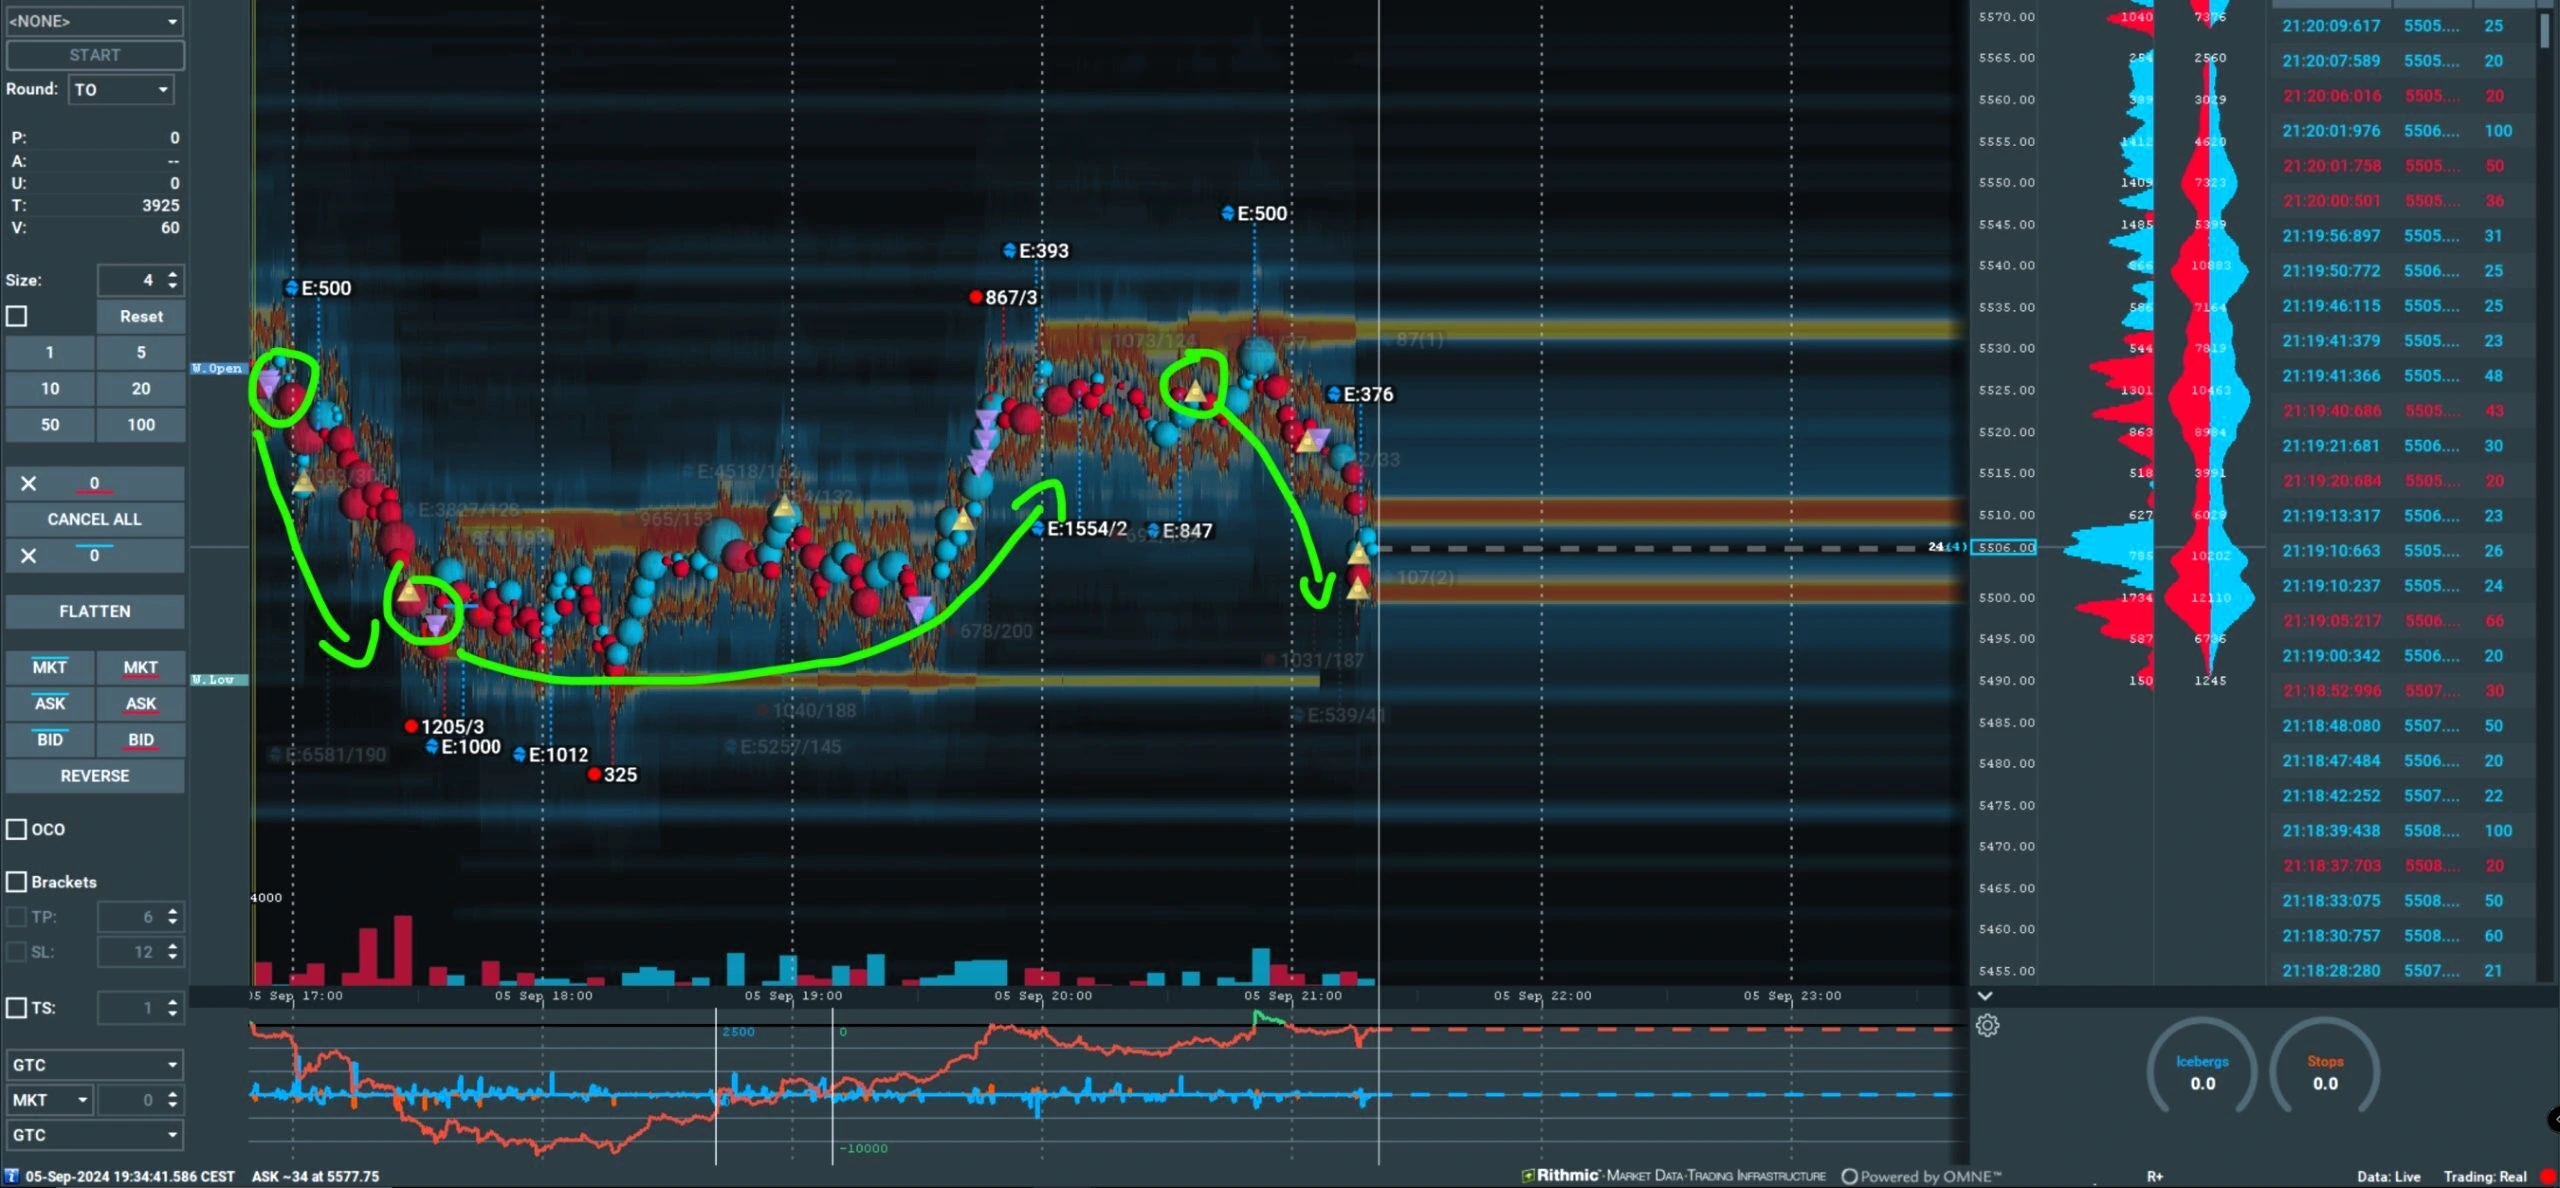
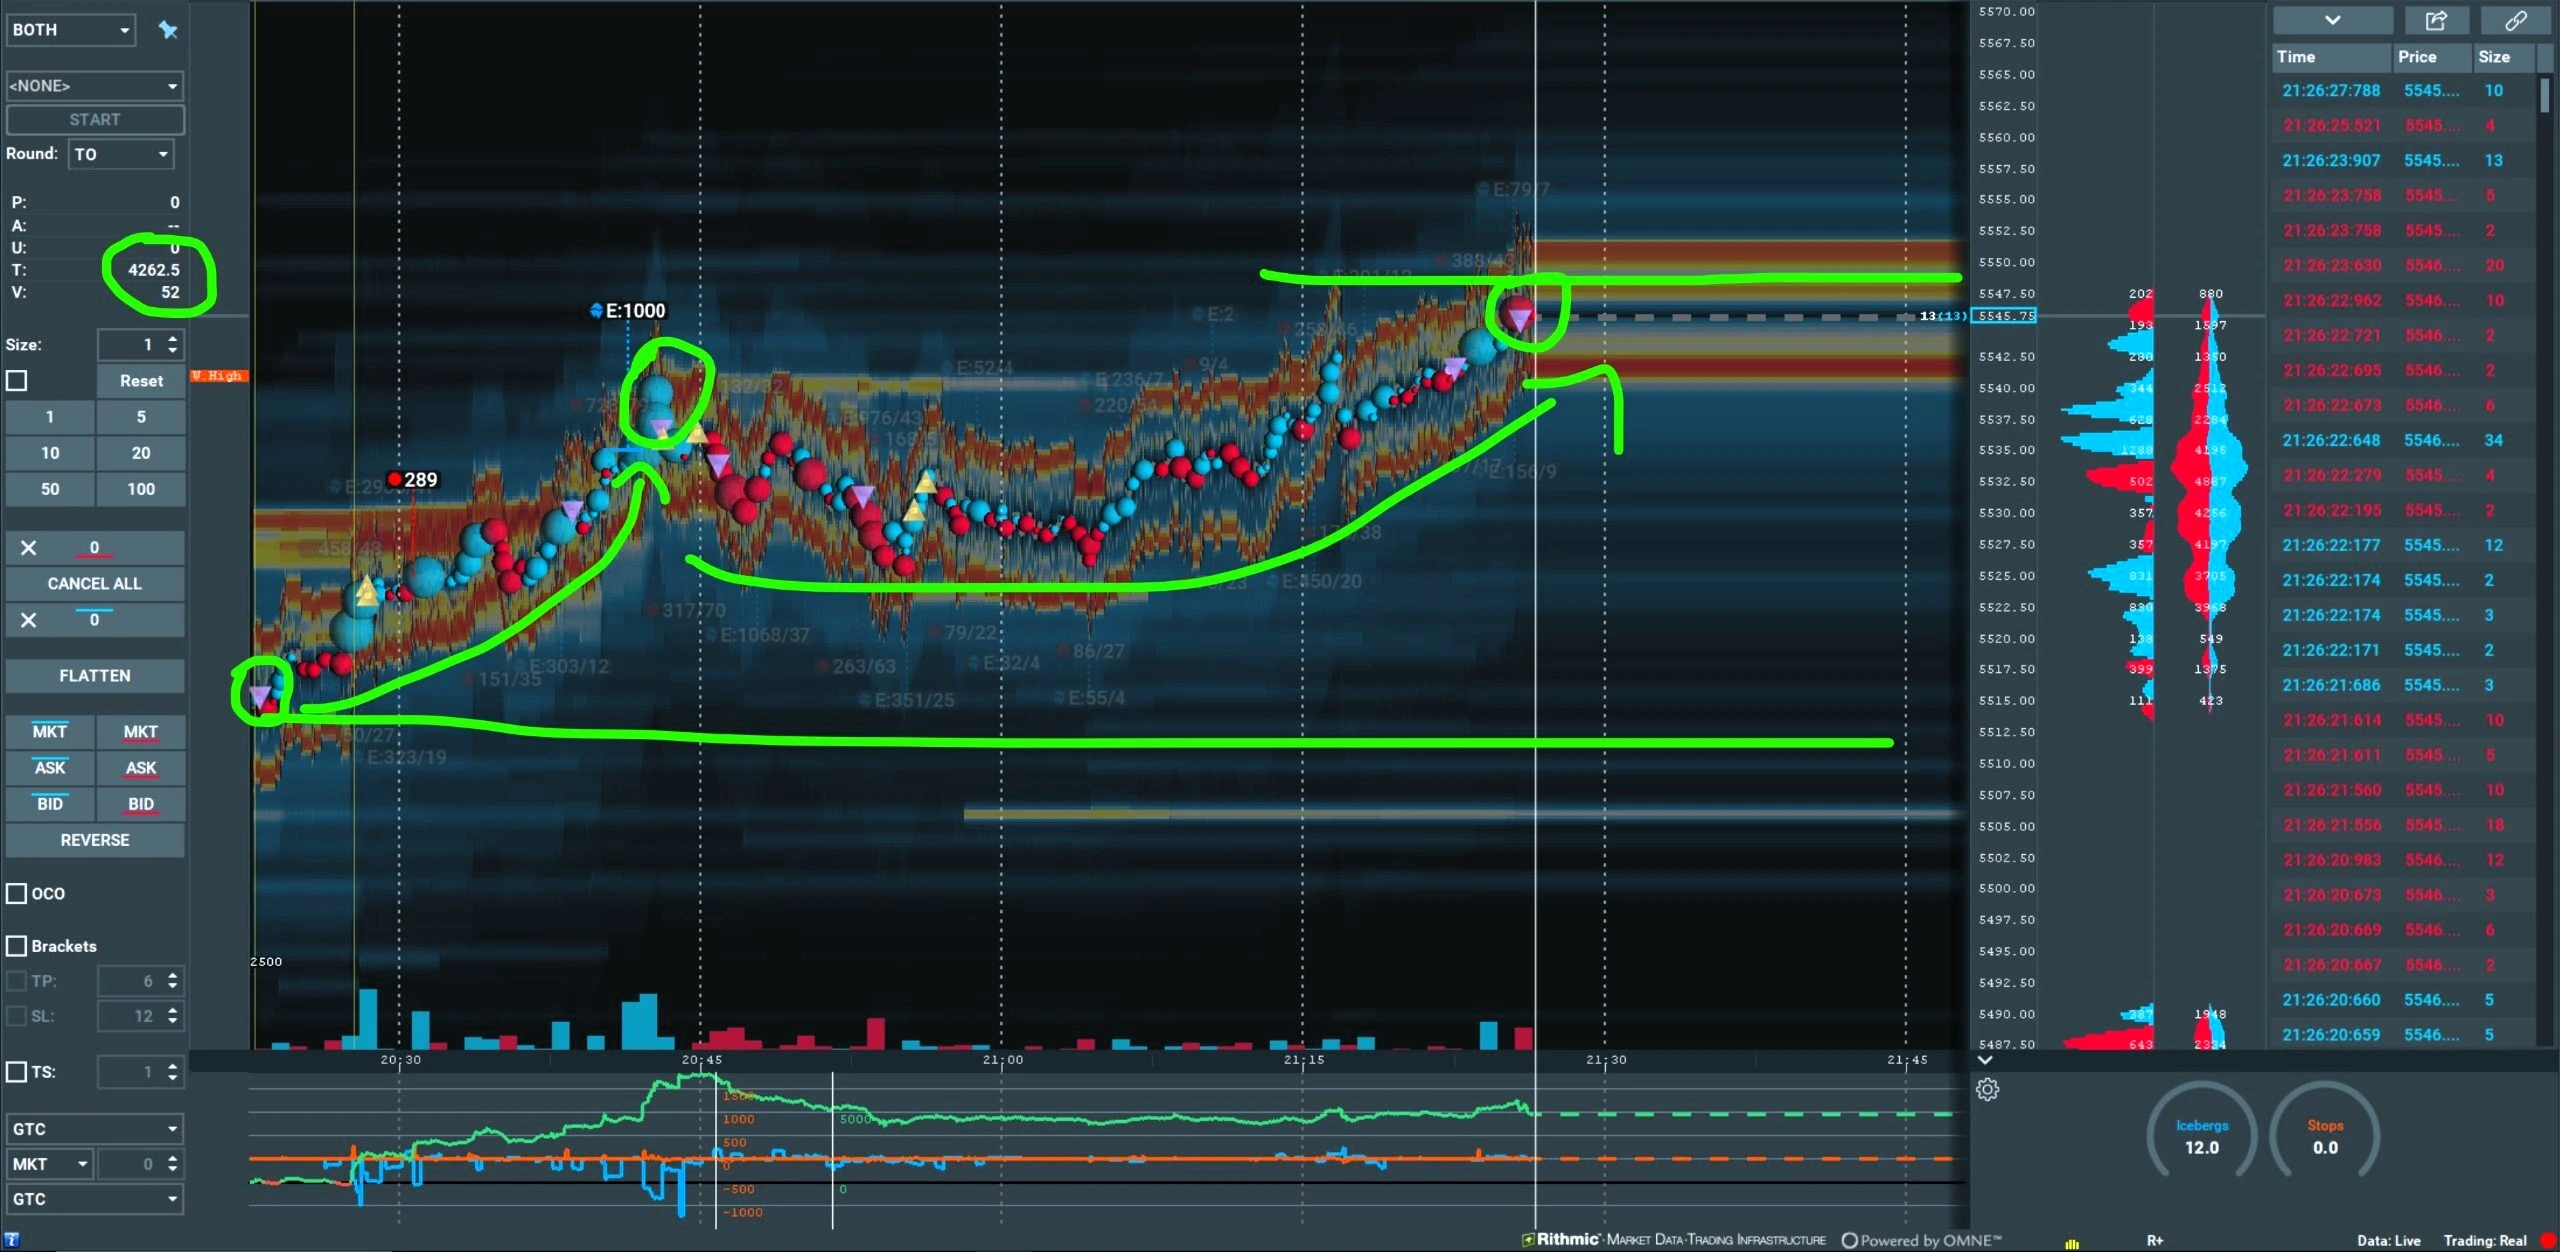
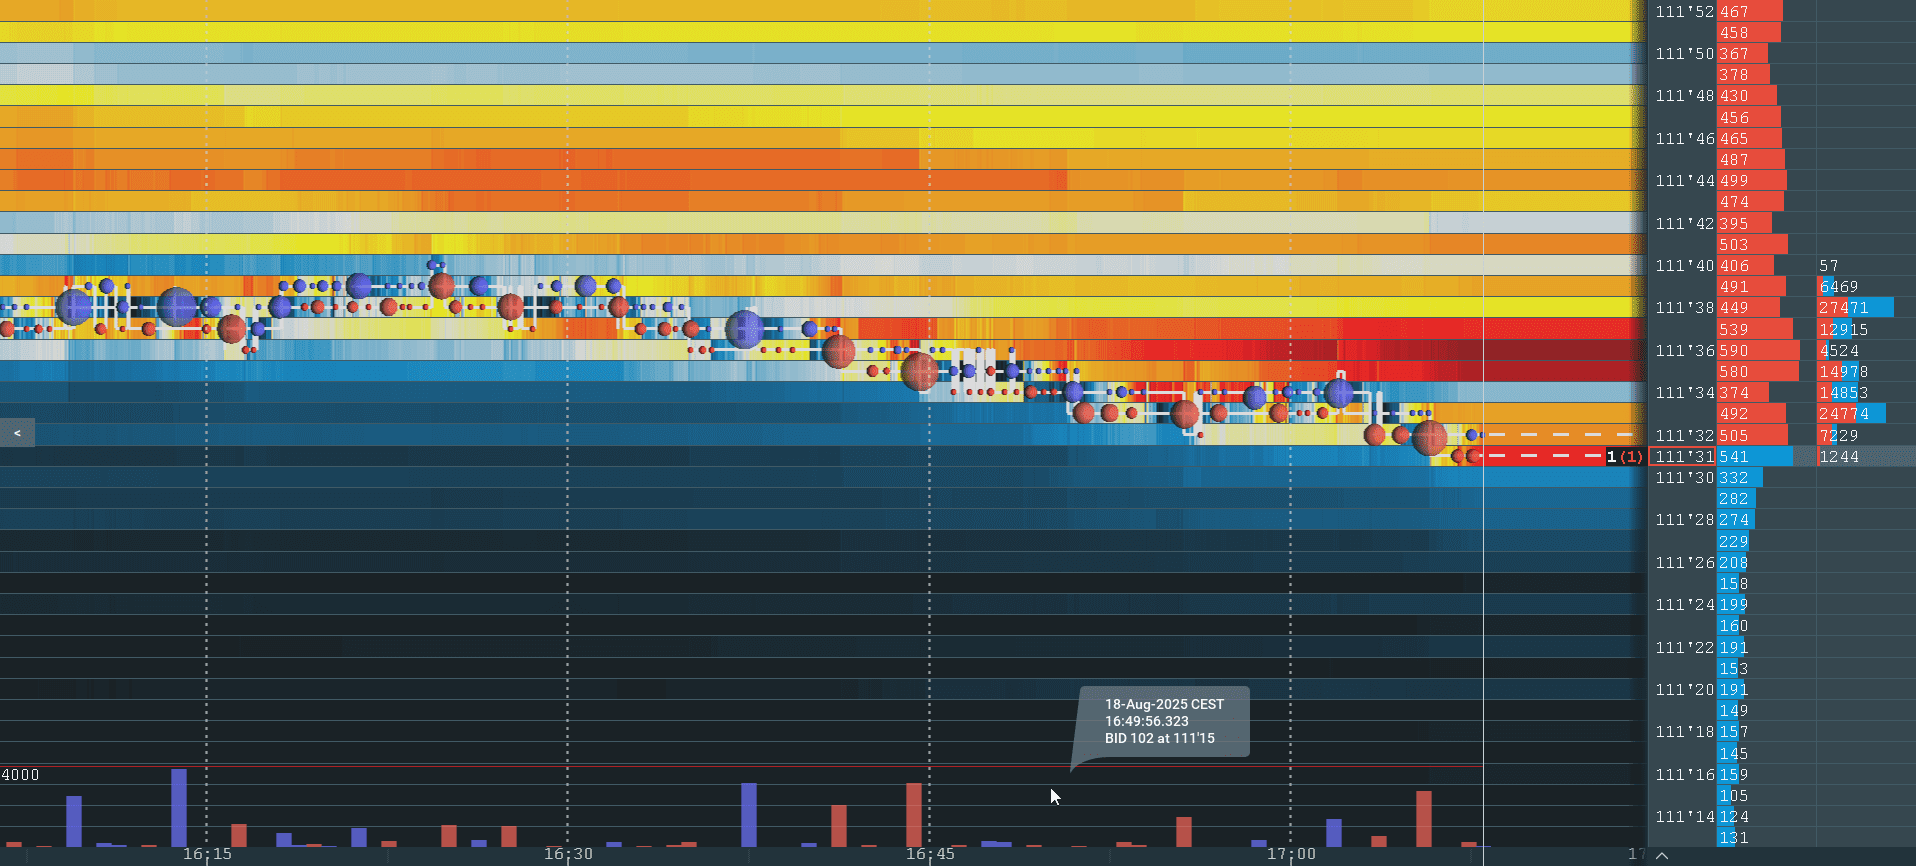
Il DOM permette di seguire la liquidità esposta, le cancellazioni e la ricostituzione del book. La heatmap aggiunge persistenza temporale: aiuta a distinguere una presenza momentanea da una zona che continua a raccogliere interesse.

Una size visualizzata non è un eseguito. Un’ipotesi di assorbimento richiede coerenza tra scambi, rinnovo della liquidità e incapacità del prezzo di progredire. Le letture di iceberg o spoofing restano inferenze sui dati disponibili.

03

Sforzo e risultato, prima della direzione.

Confrontiamo volume aggressivo e distanza percorsa. Se il mercato spende molto volume senza avanzare, prepariamo il test successivo: il livello viene difeso, la liquidità si esaurisce o il prezzo trova nuova accettazione?

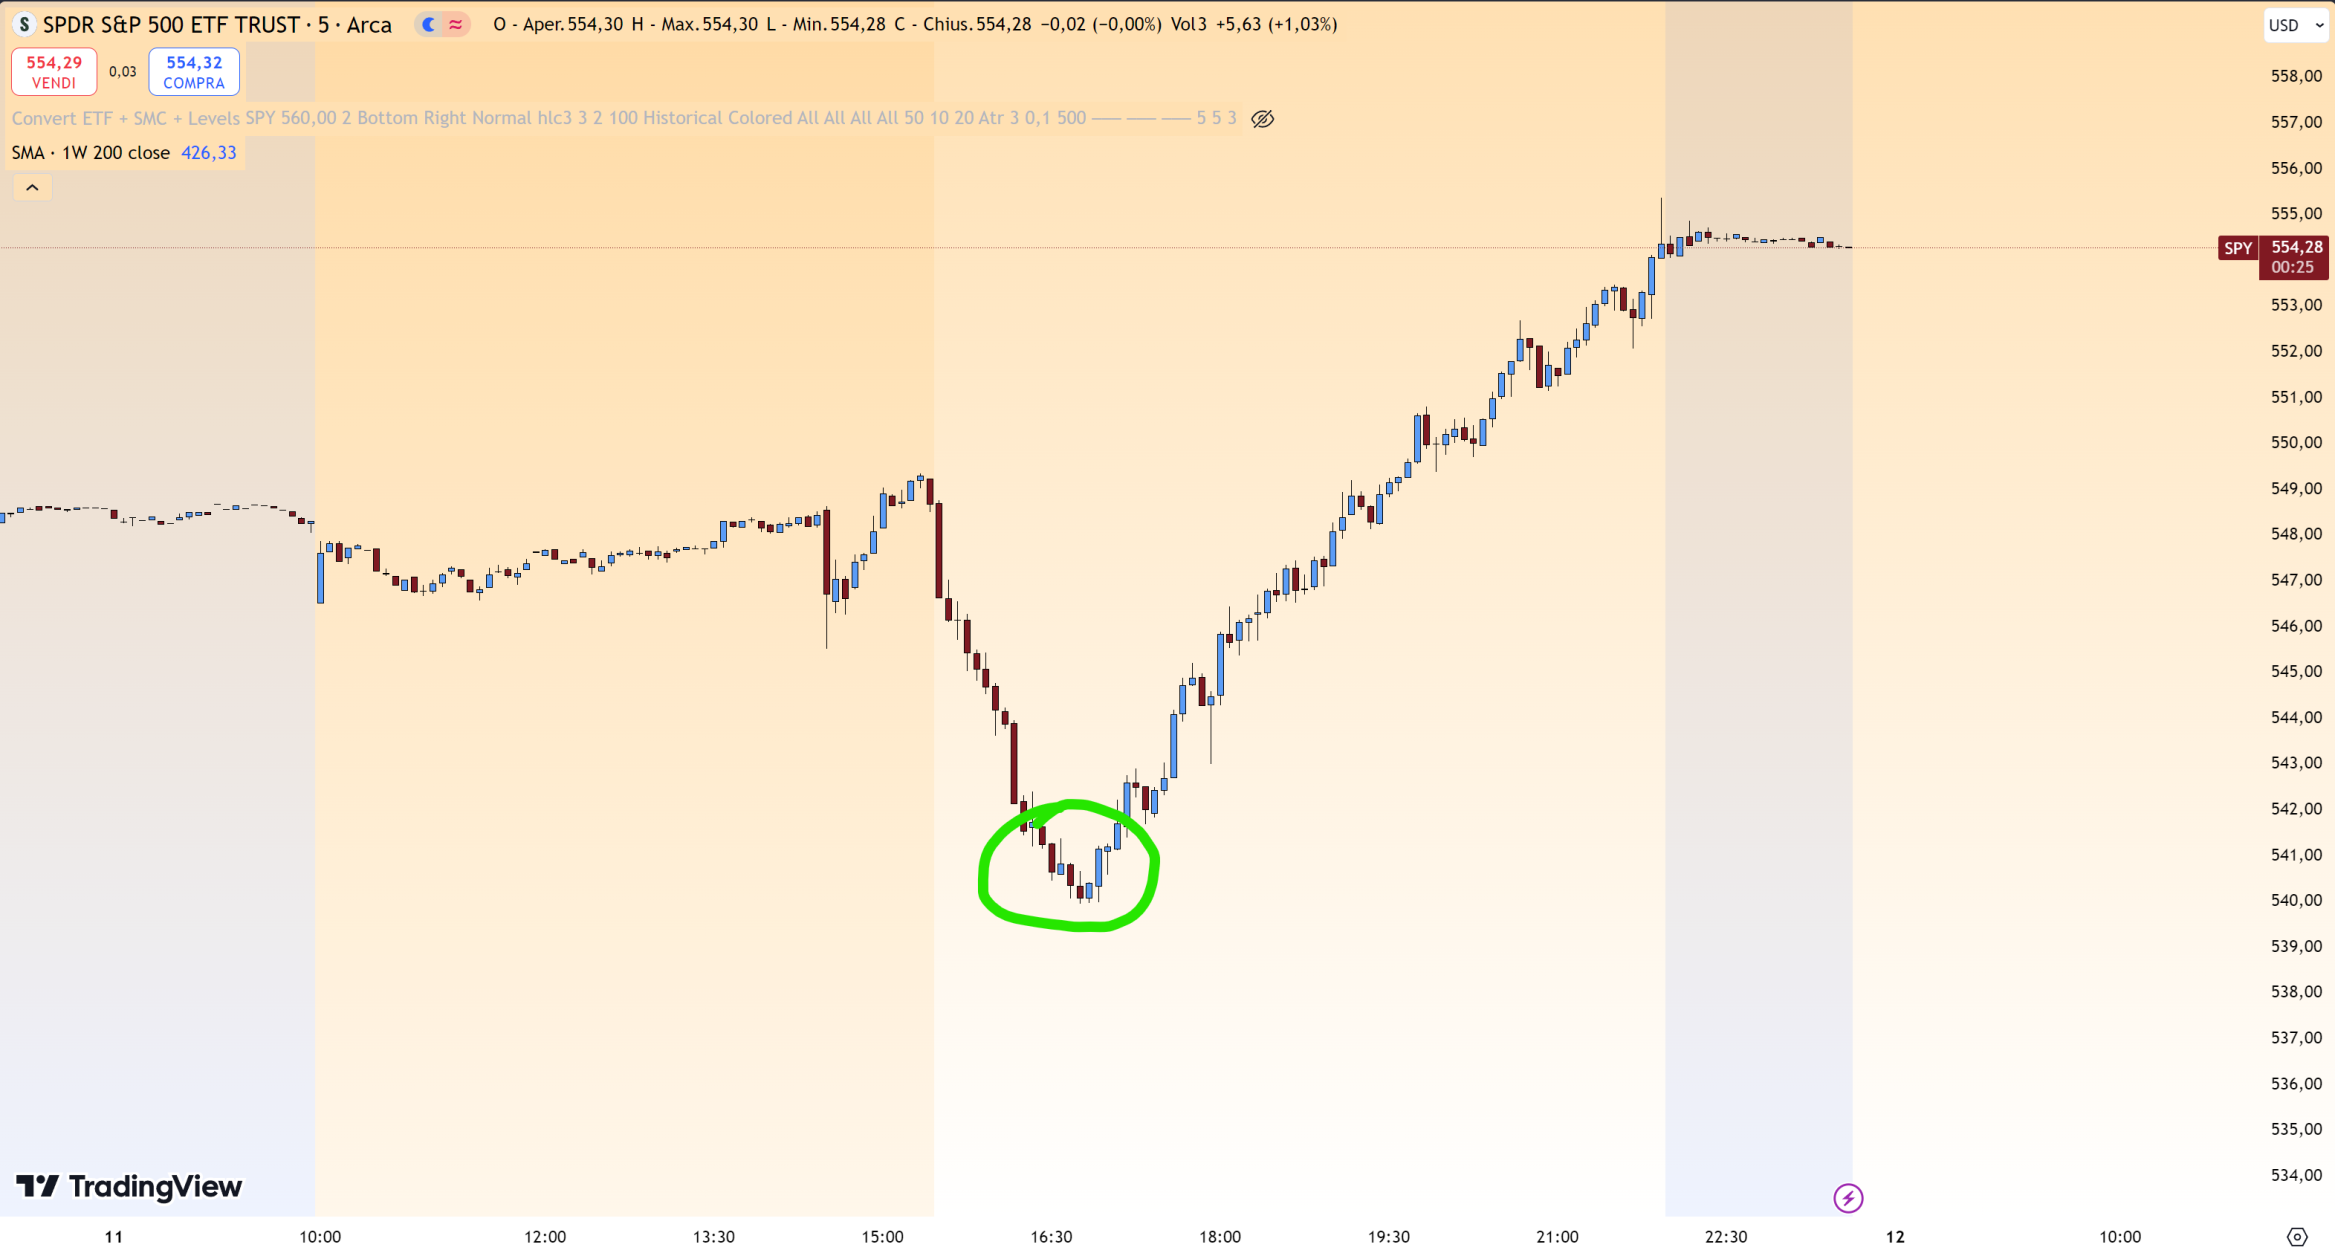
La decisione include una condizione di invalidazione, una dimensione compatibile con il rischio e una revisione degli eseguiti. Nel replay confronta due sequenze con vendite aggressive simili: osserva quando il bid si ricostituisce e quando il prezzo trova accettazione sotto il livello.

ES / LABORATORIO DI ORDER FLOW

Il bid regge?

Nastri sintetici
09:48 ET

Sul future E-mini S&P 500, 6.004,00 è il supporto da verificare. In entrambi i nastri i venditori colpiscono il bid con gli stessi volumi. Scegli una tesi e segui la risposta del prezzo, dieci secondi alla volta.

La tua ipotesi
Finestra 1 di 3
Volumi eseguiti e ultimo prezzo per finestra di dieci secondi. Bid e ask sono espressi in contratti.
Ora ETBid × askDeltaUltimo ES
09:48:00–09110 × 52−586.004,25

Book Miglior bid finale a 6.004,00 per 41 contratti. Al bid su quel livello ne sono stati eseguiti 84.

Primo test

Il delta è negativo e l’ultimo scambio resta un tick sopra il supporto. Per confermare la tenuta, cerca altri eseguiti al livello e osserva se il bid si ricostituisce.

Come leggere questi dati

Bid × ask indica i contratti eseguiti da venditori aggressivi al bid e da compratori aggressivi all’ask. Il delta sottrae il primo volume dal secondo. Il book riporta la quantità esposta al miglior bid alla fine della finestra. Un tick ES vale 0,25 punti. Il tape mostra il lato aggressivo dello scambio. L’identità e la strategia dei partecipanti restano sconosciute.

DENTRO LA SEDUTA / RICERCA ED ESECUZIONE

Dentro la seduta.

Segui il lavoro del desk: preparazione dello scenario, lettura dei flussi opzionari e verifica dei livelli sul future. La seduta prende forma attraverso ipotesi, esecuzioni e revisione.

SALA OPERATIVA Filmato del desk

Dal piano al mercato

Il lavoro condiviso in Discord durante la preparazione, il trading e la rilettura della seduta.

FLUSSI OPZIONARI Video di approfondimento

Leggere le coperture dei dealer

Una lettura delle esposizioni e dei possibili ribilanciamenti attorno ai livelli dell’indice.

Gli strumenti e la ricerca del desk

Ricerca dei desk

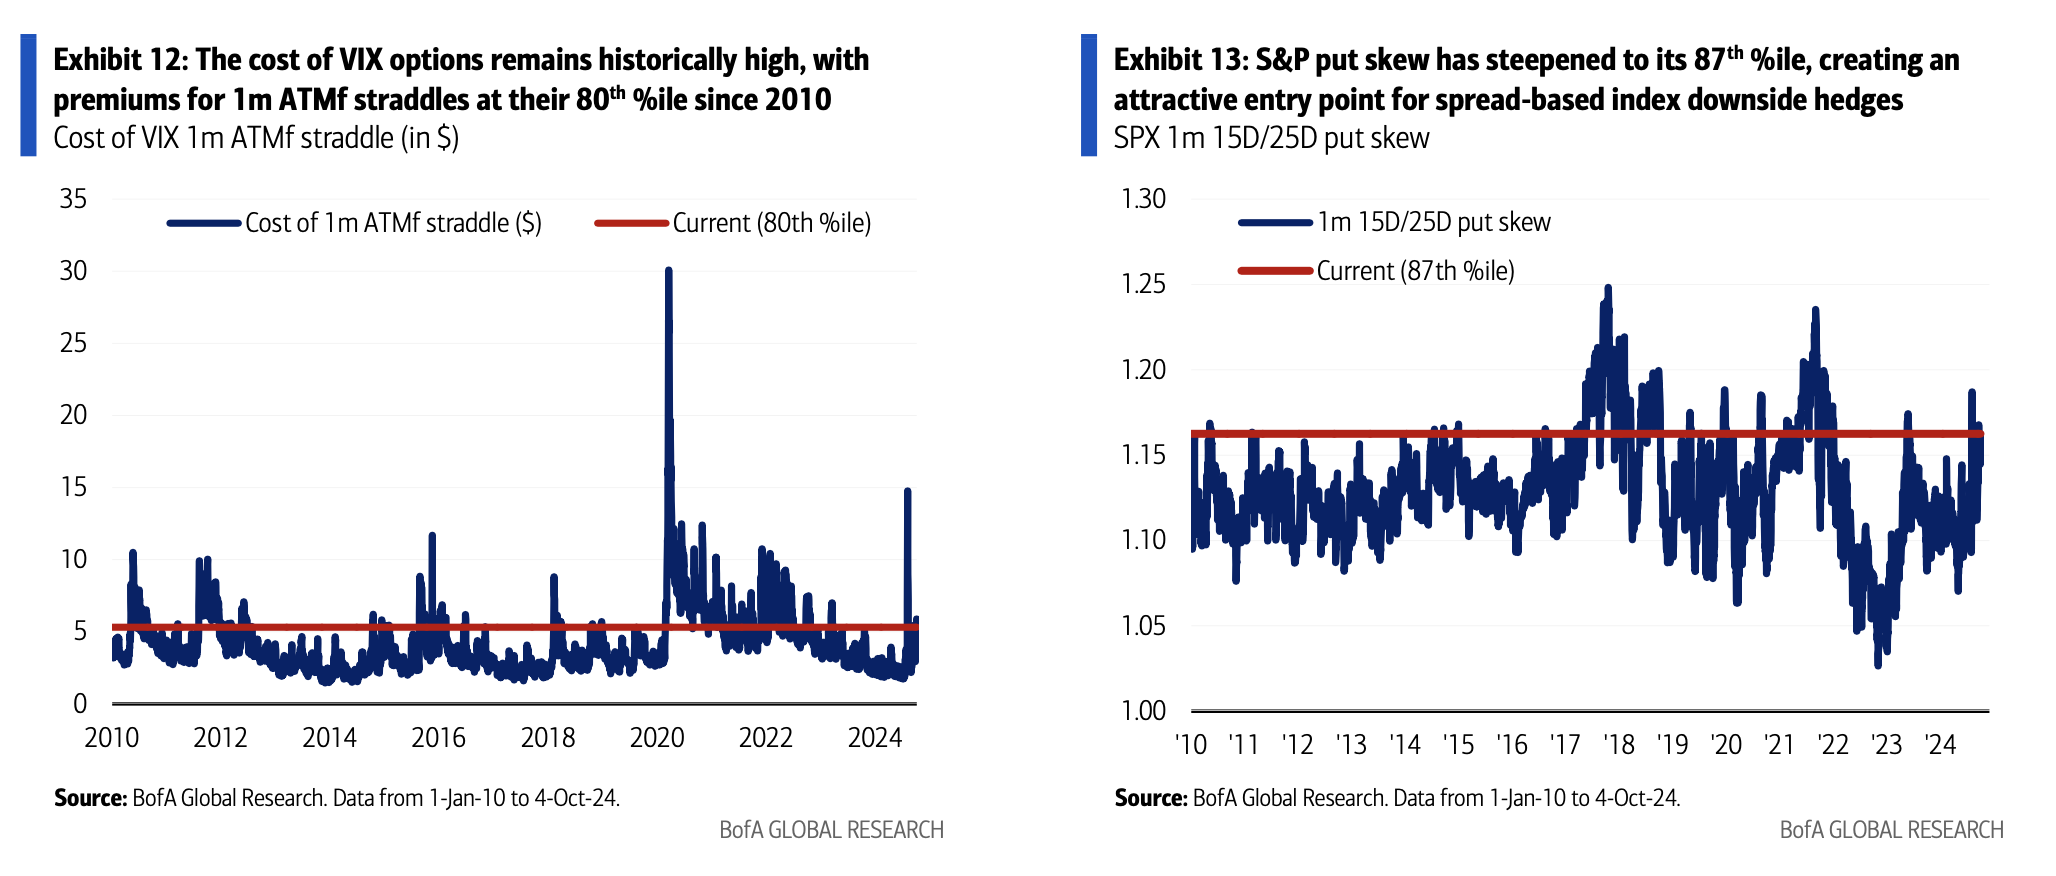
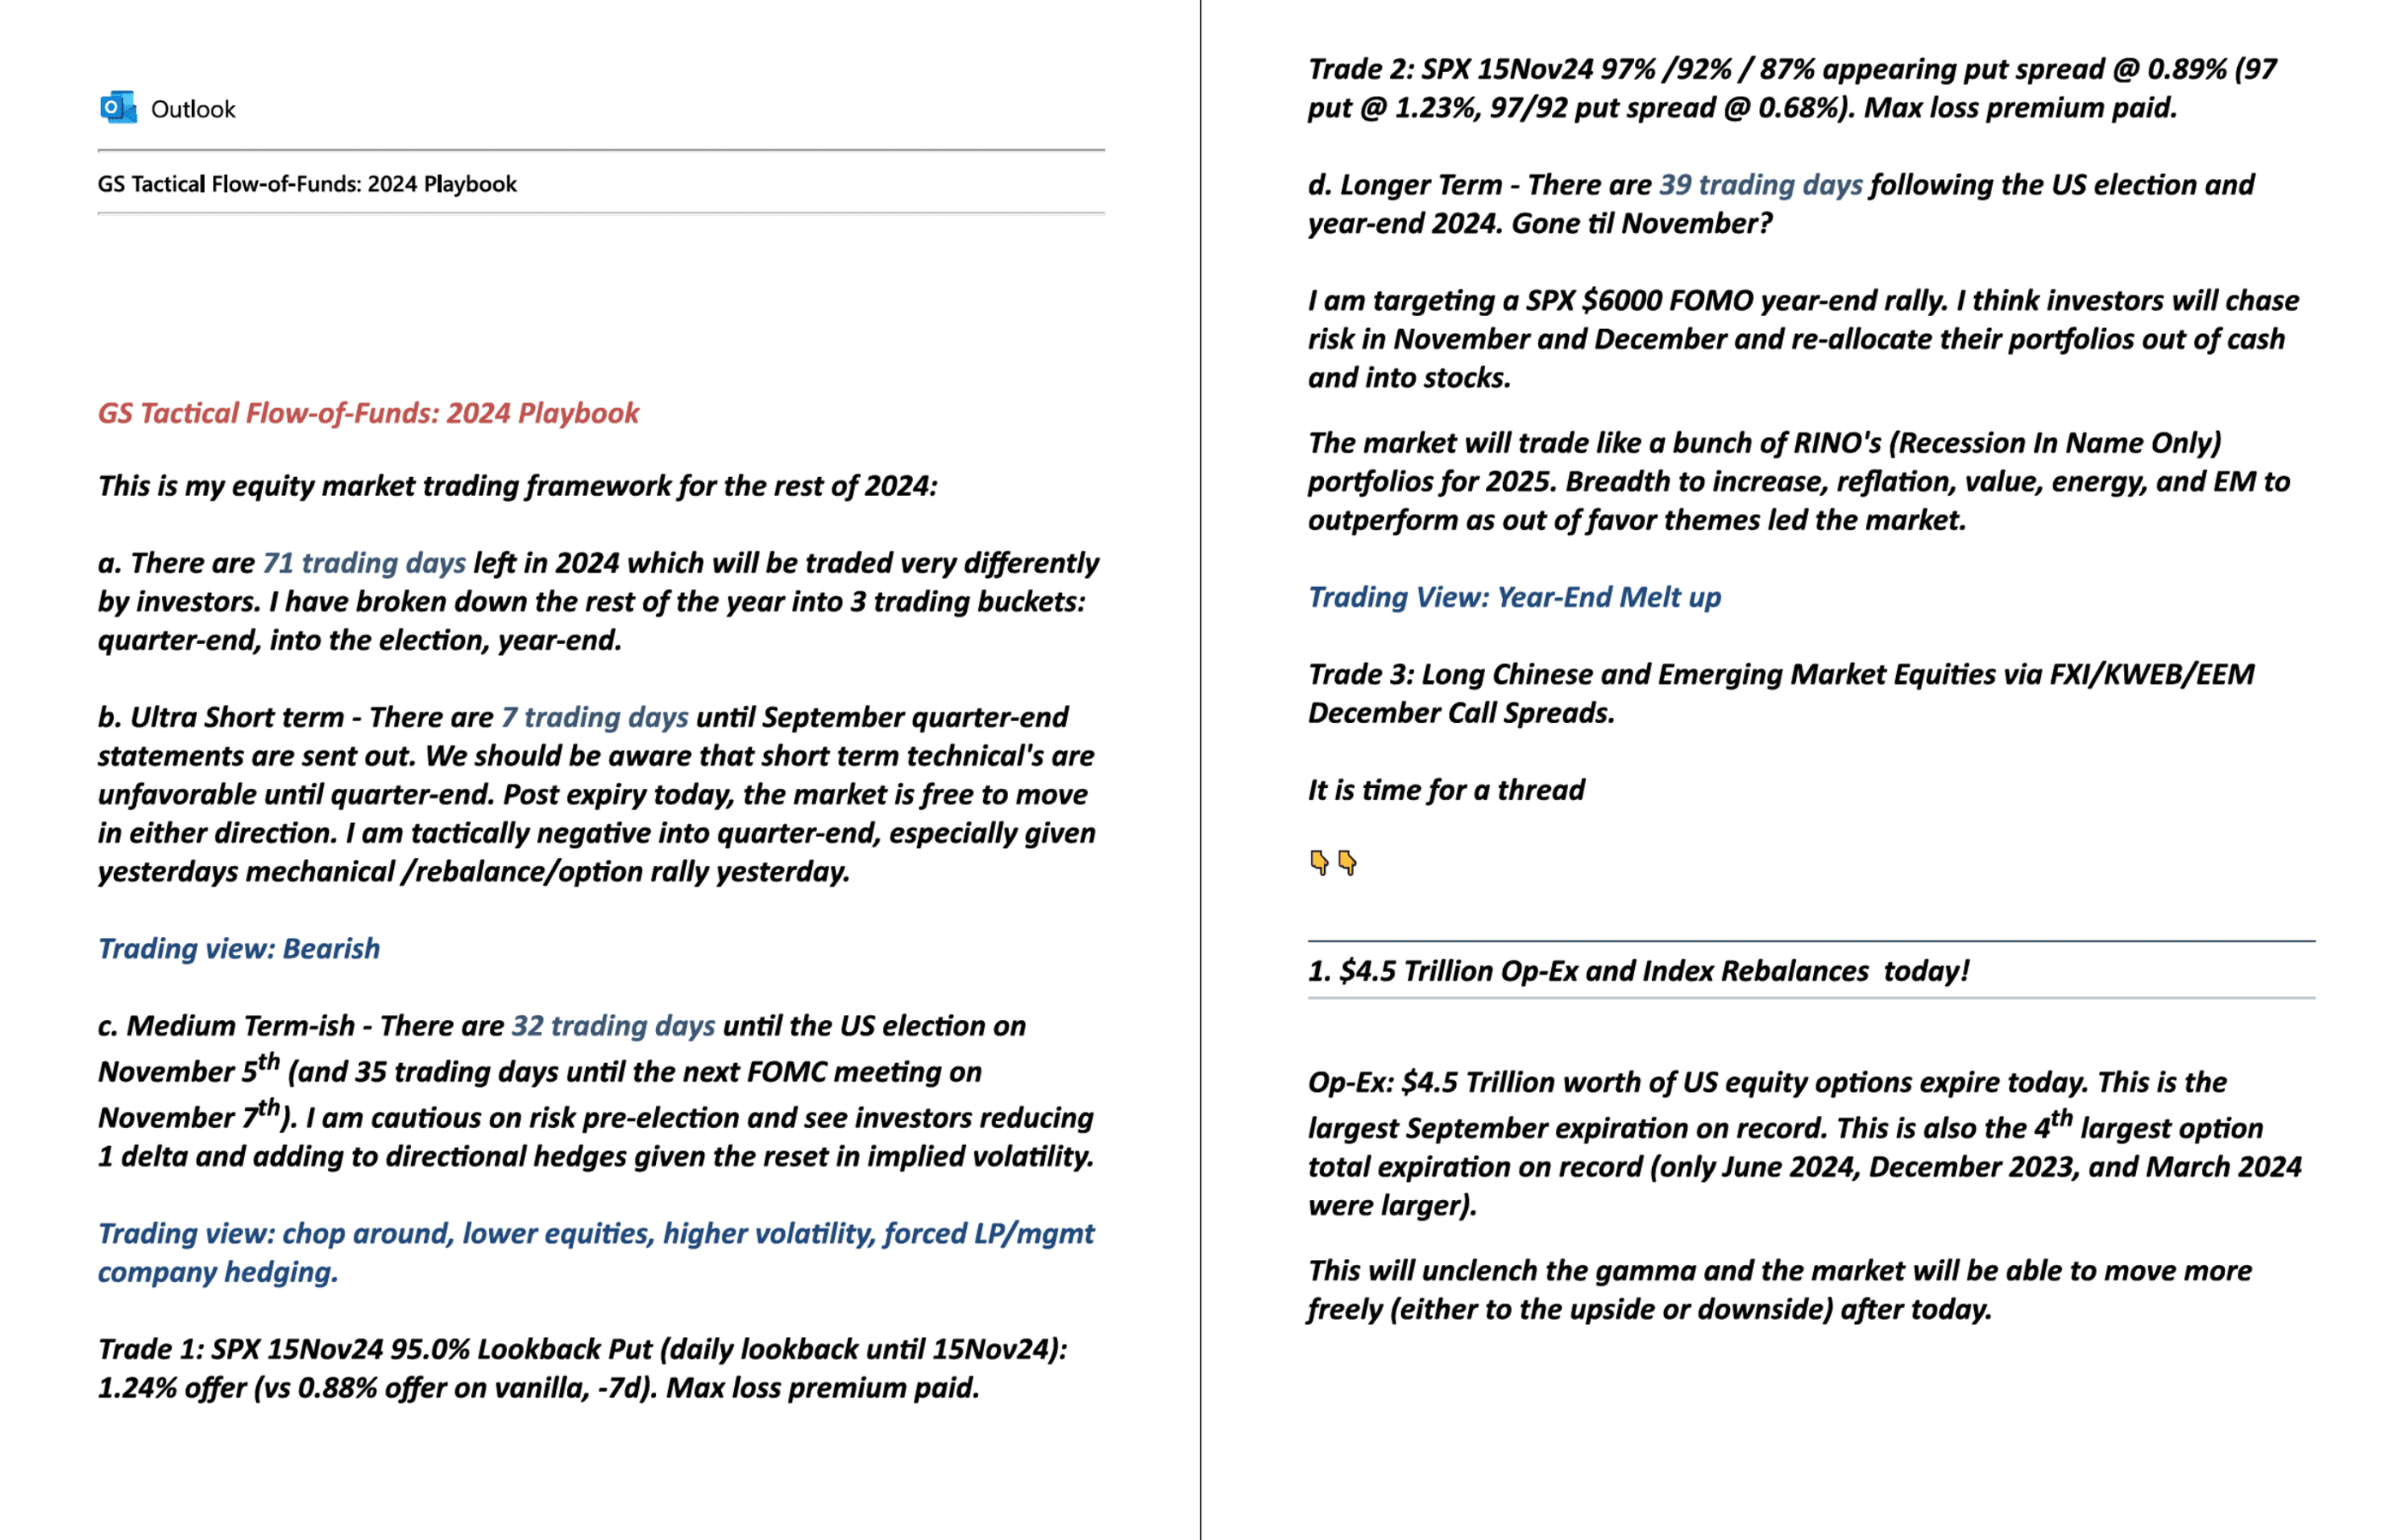
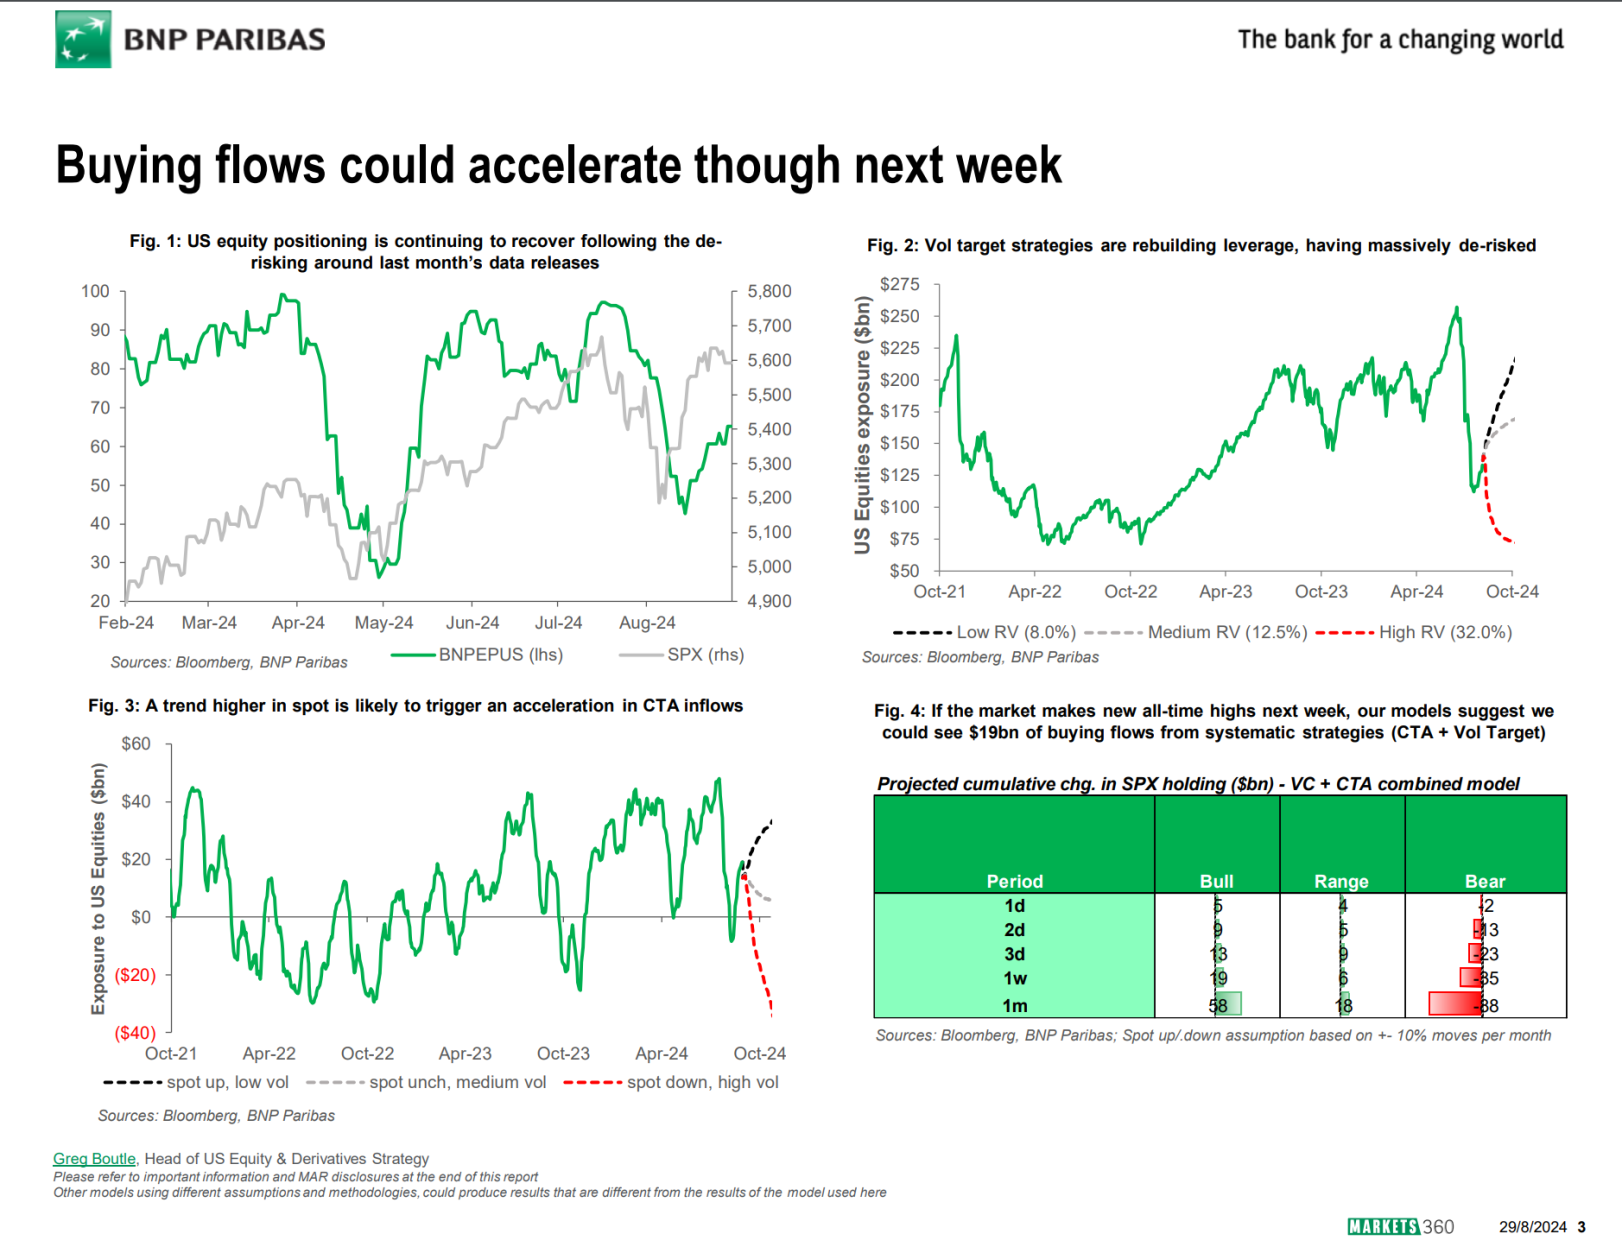
Confrontiamo le letture di Nomura, BofA, Citi, BNP Paribas, Goldman Sachs e J.P. Morgan. Per ogni tesi distinguiamo l’orizzonte dell’analisi, i dati impiegati e le implicazioni per il nostro mercato.

Coperture e livelli

Stimiamo DEX, GEX, VEX e charm per leggere le sensibilità dei dealer. Incrociamo flussi opzionari, volumi e ricerca statistica in Python per costruire livelli di lavoro su SPX ed ES.

CTA e ricerca quantitativa

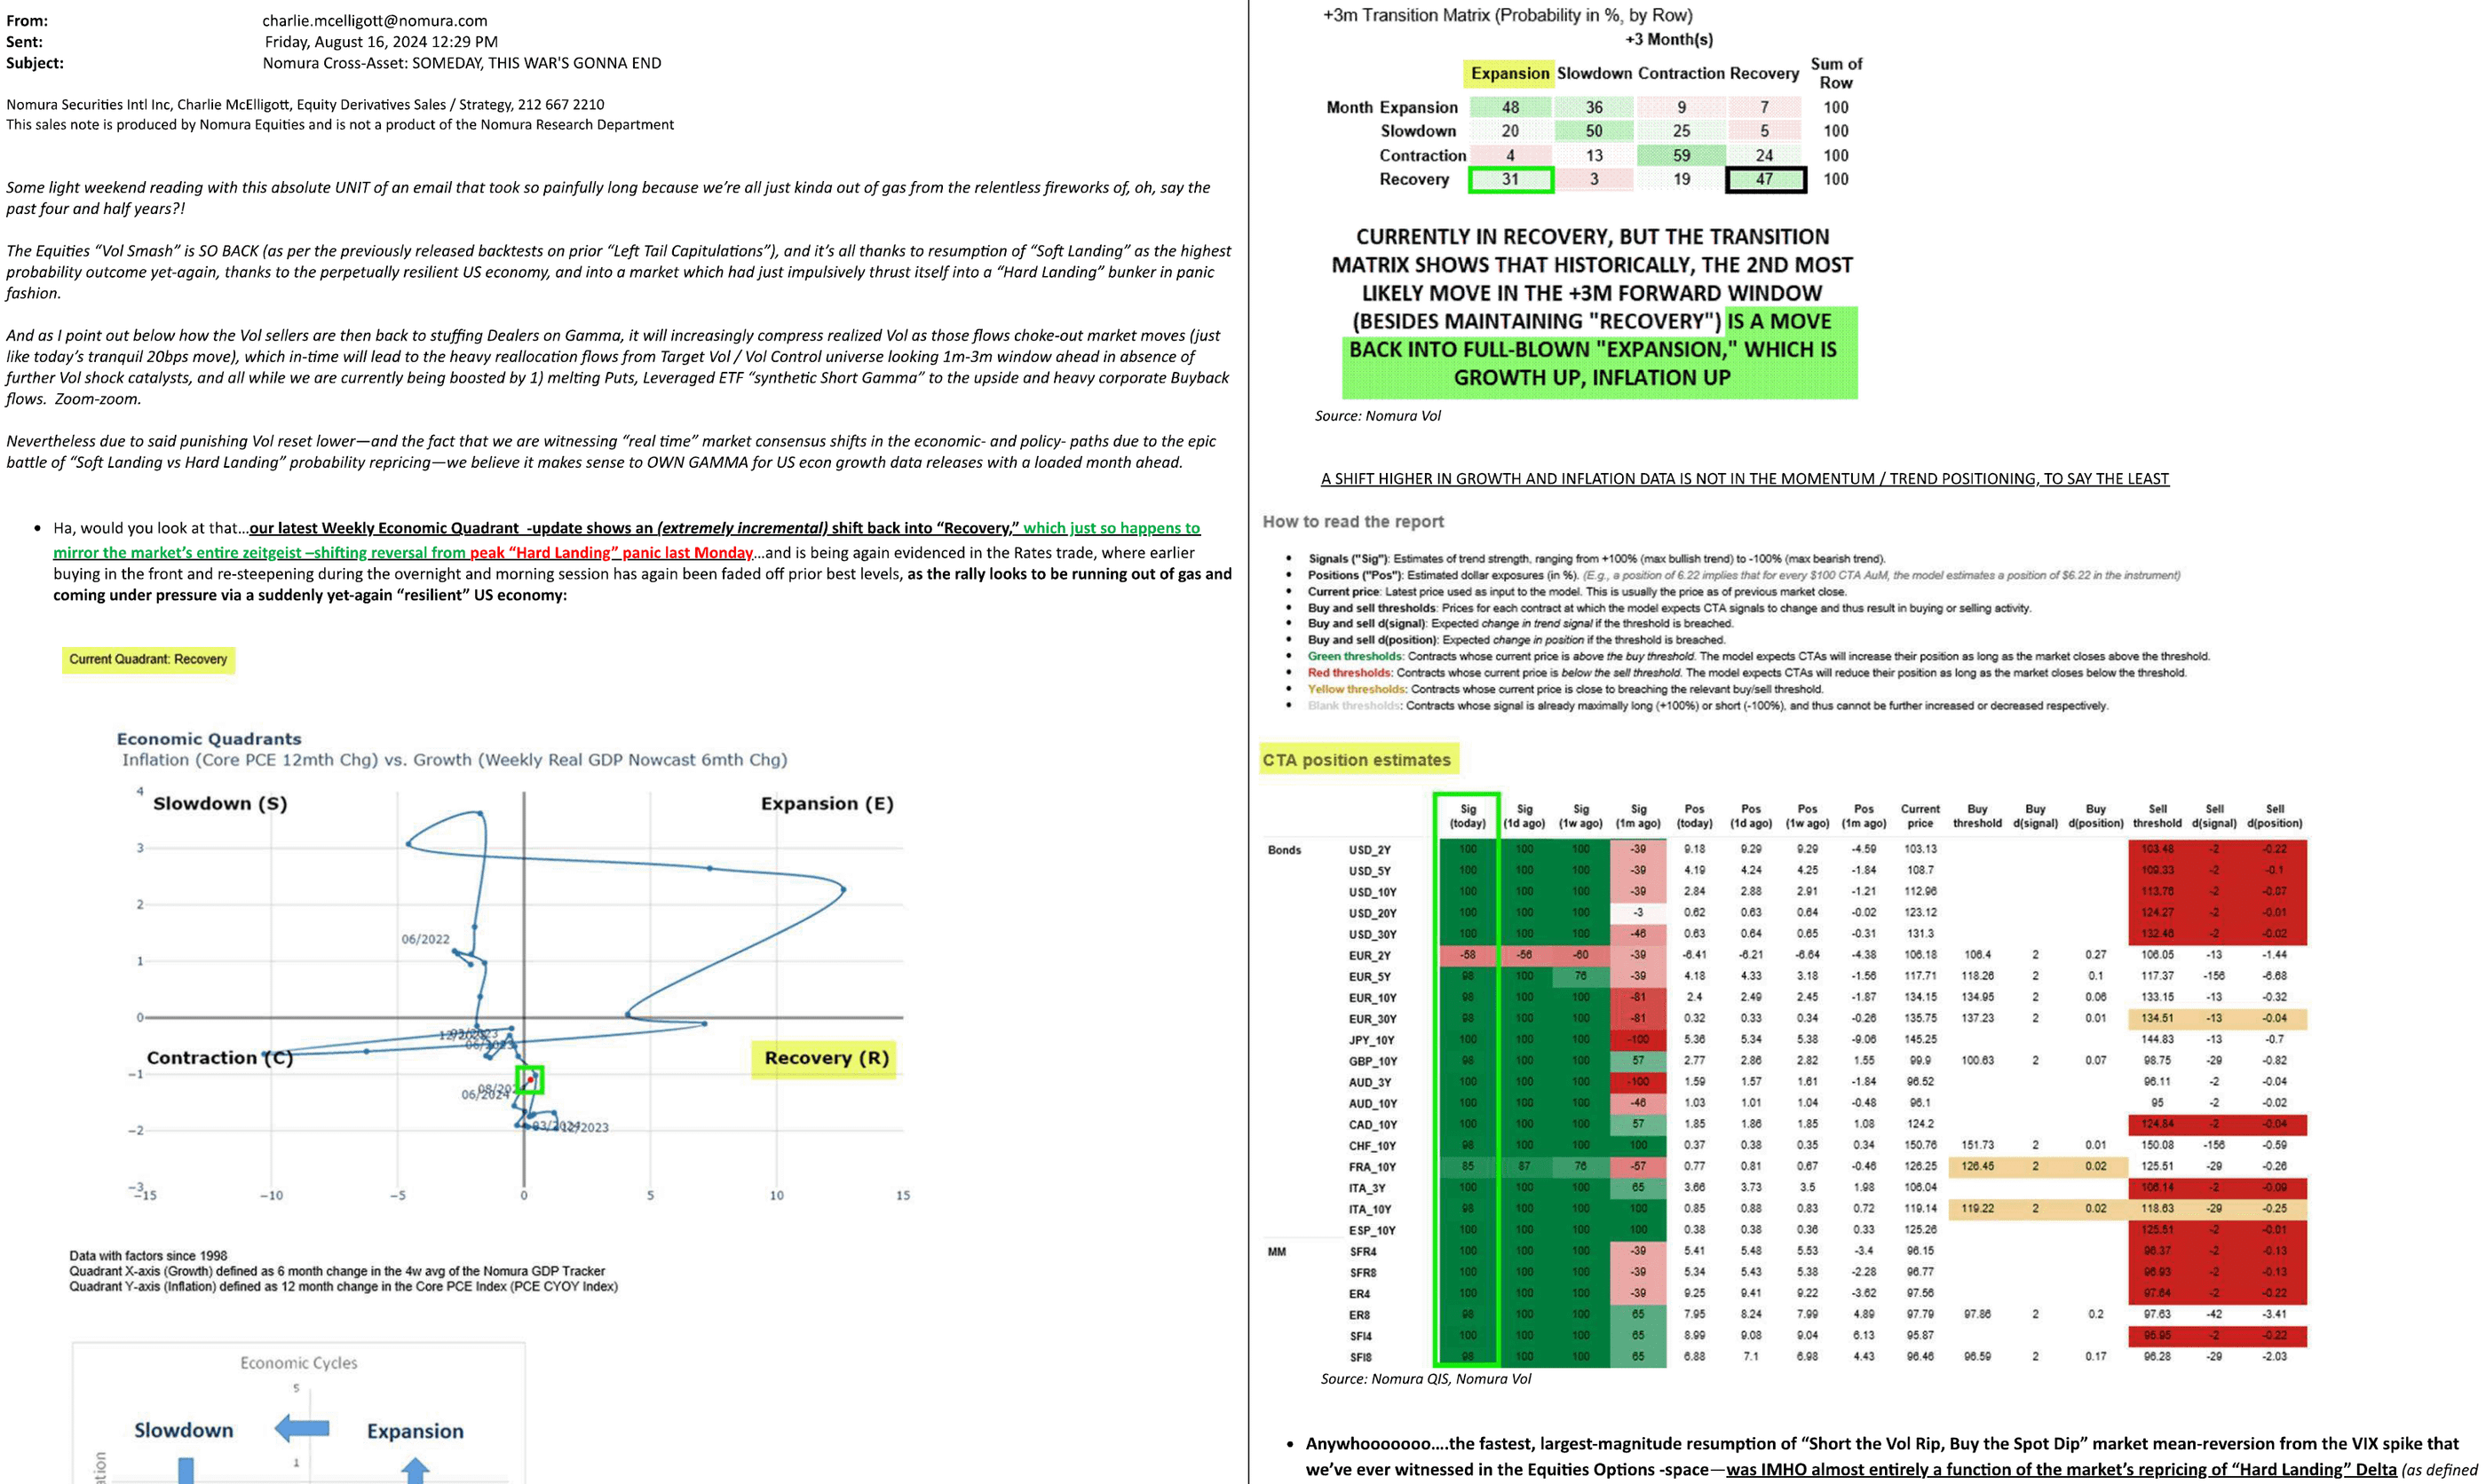
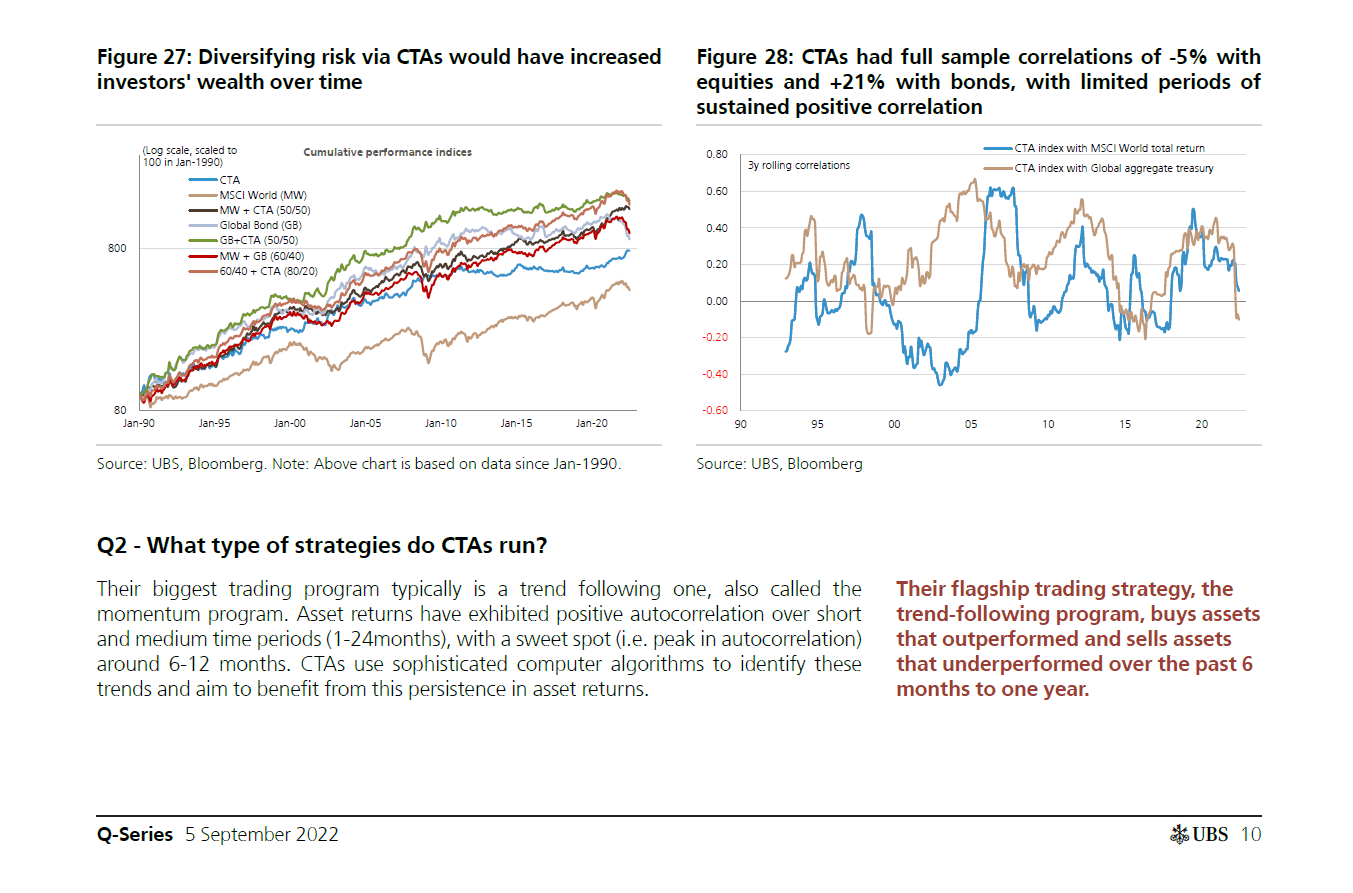
Monitoriamo le soglie dei modelli trend following e i possibili cambi di esposizione. Mettiamo alla prova paper, metodologie e idee del desk prima di applicarli a una seduta.

Strumenti di analisi

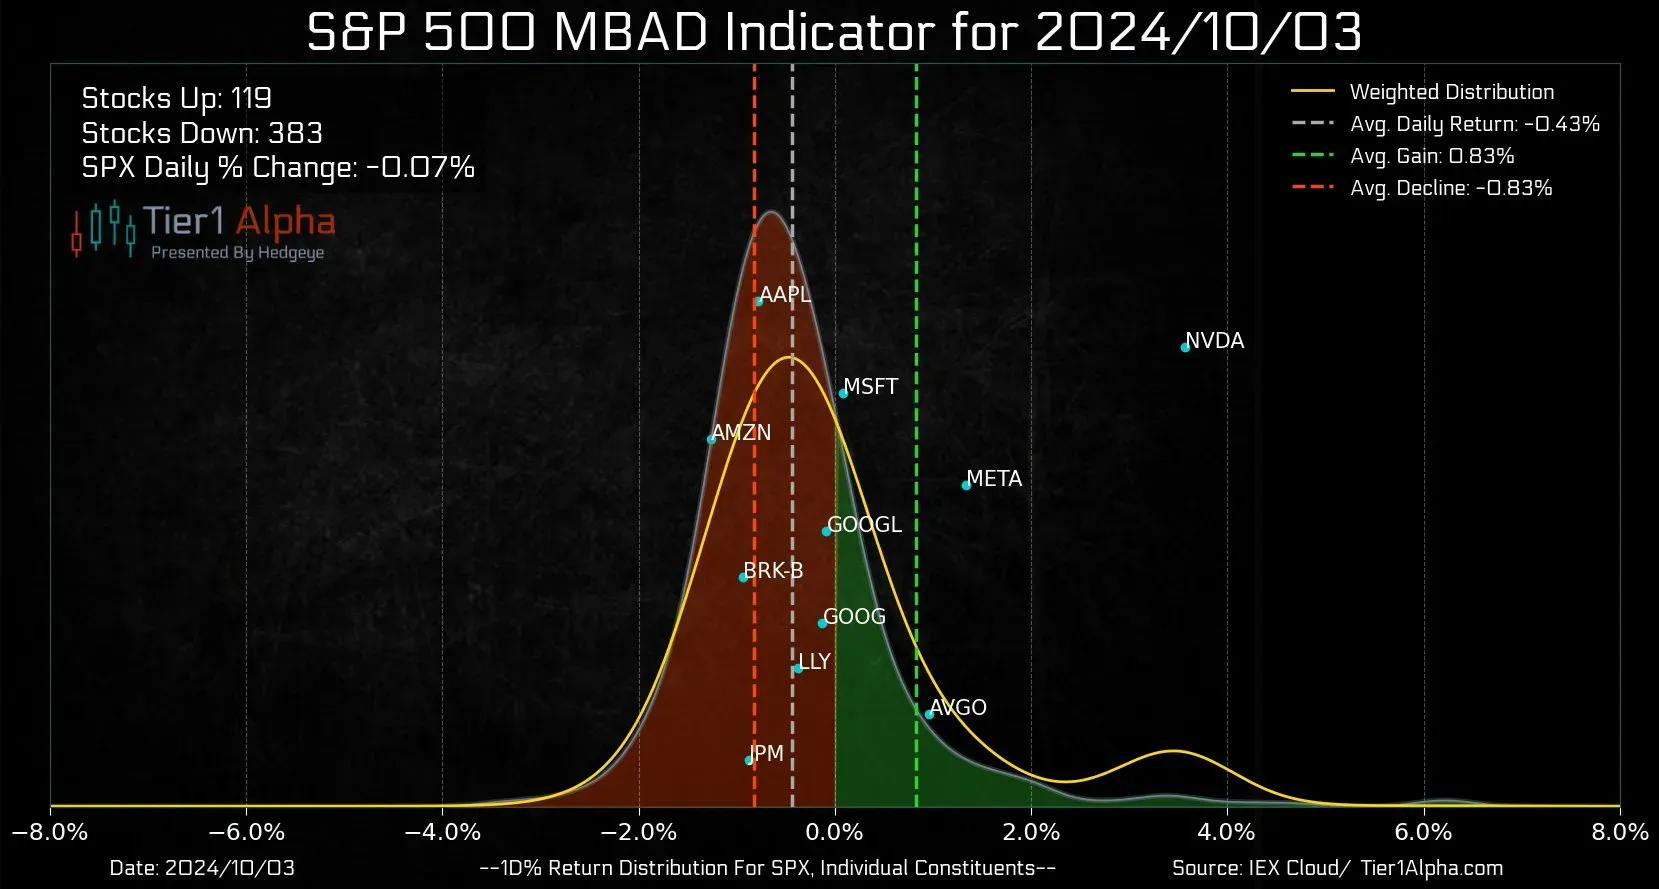
Nelle lezioni incontrerai QuikStrike, Trade Alert, LiveVol, SpotGamma, OptionsDepth, Volland, ConvexValue, Tier1 Alpha e Gamma Edge. Confronterai stime costruite con ipotesi diverse e imparerai a interpretare le differenze.

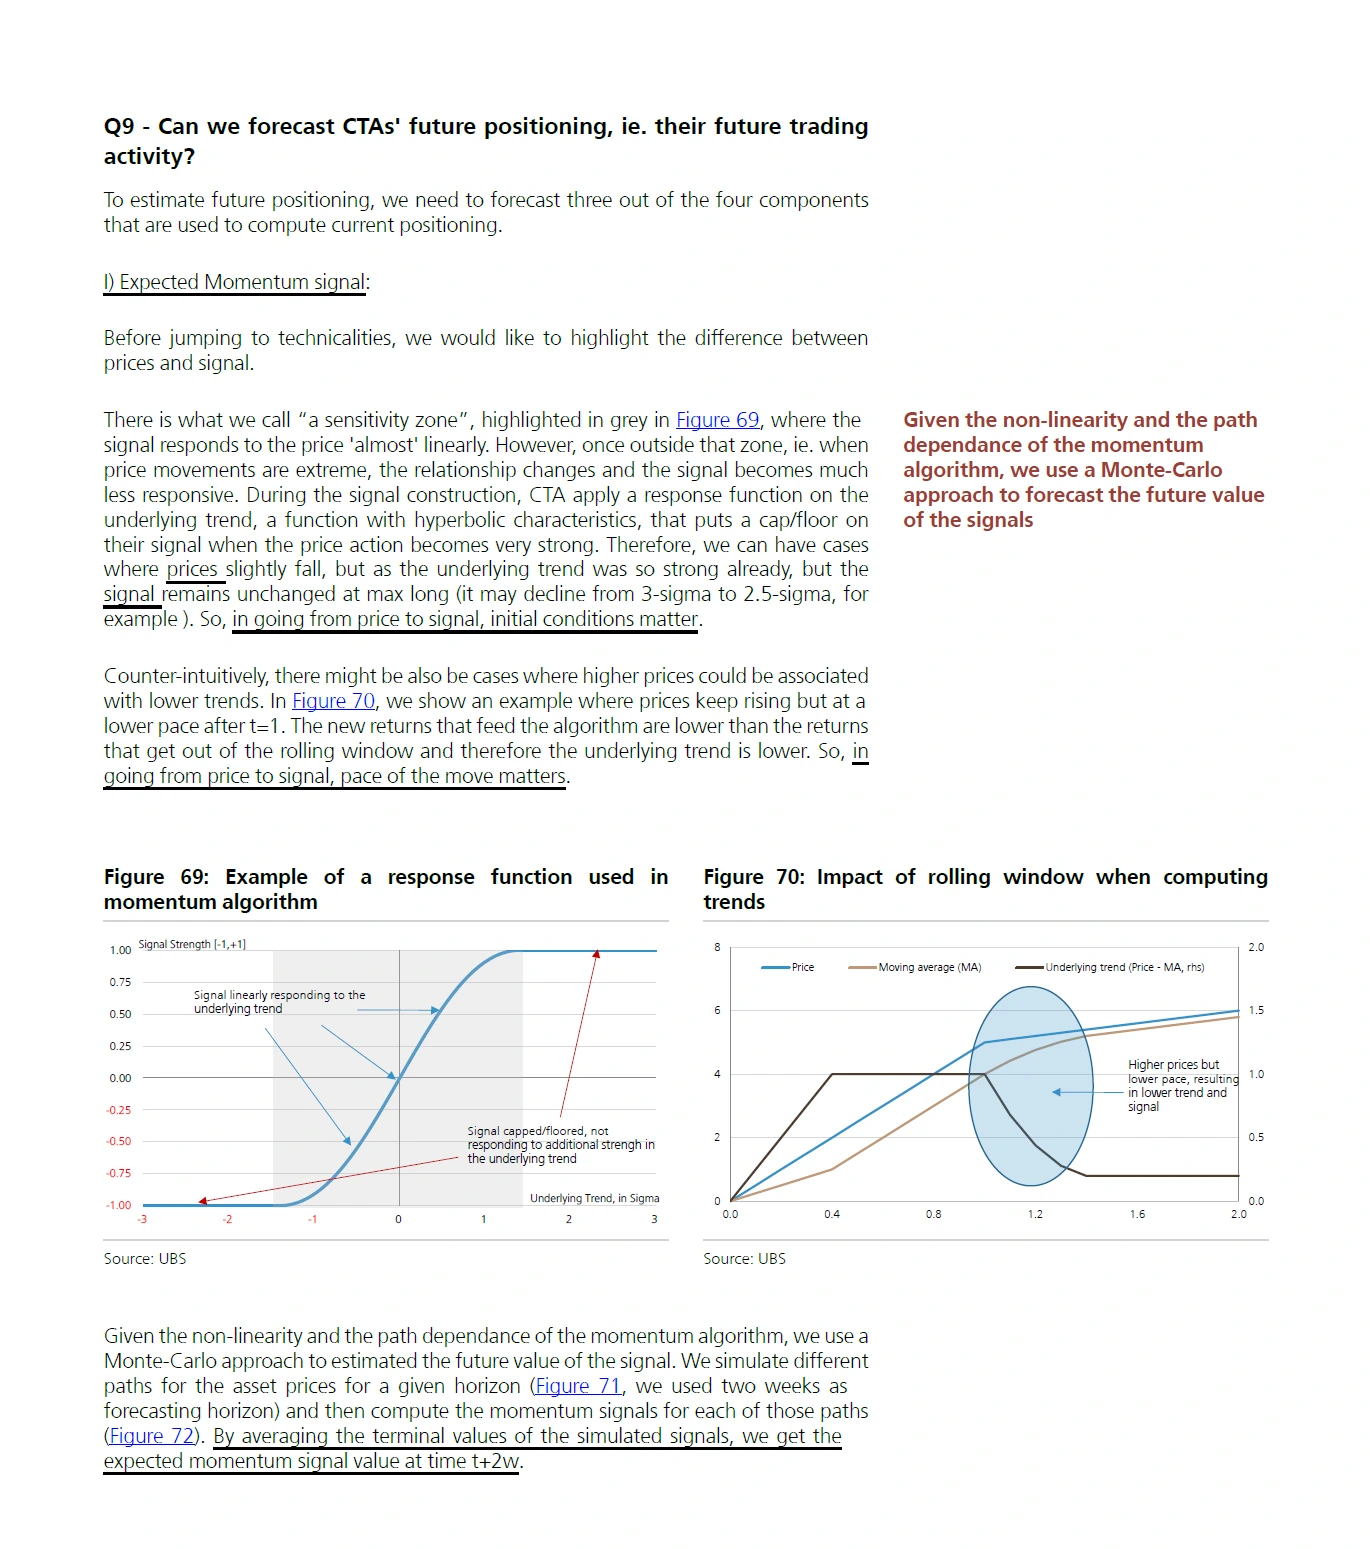
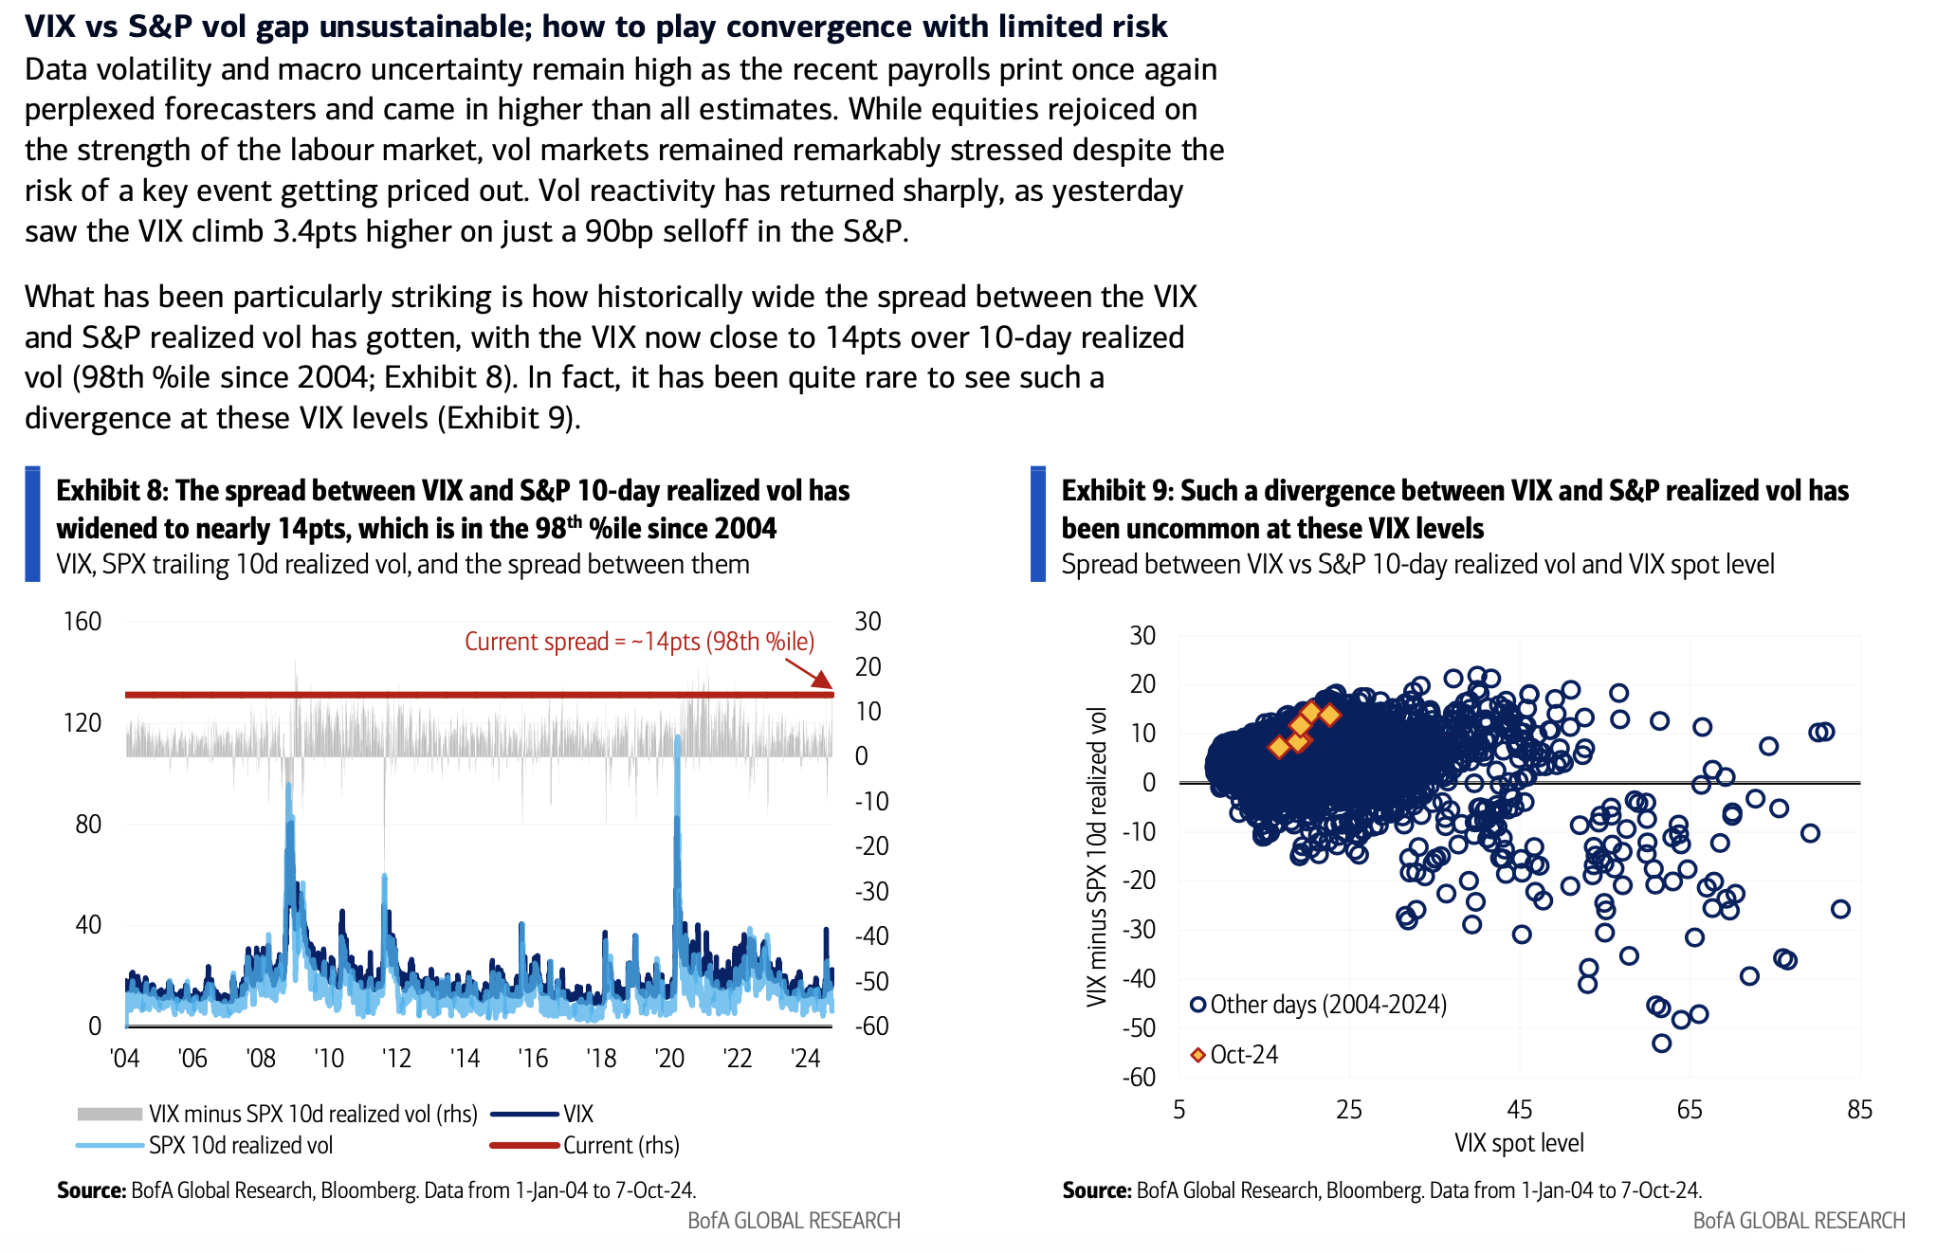
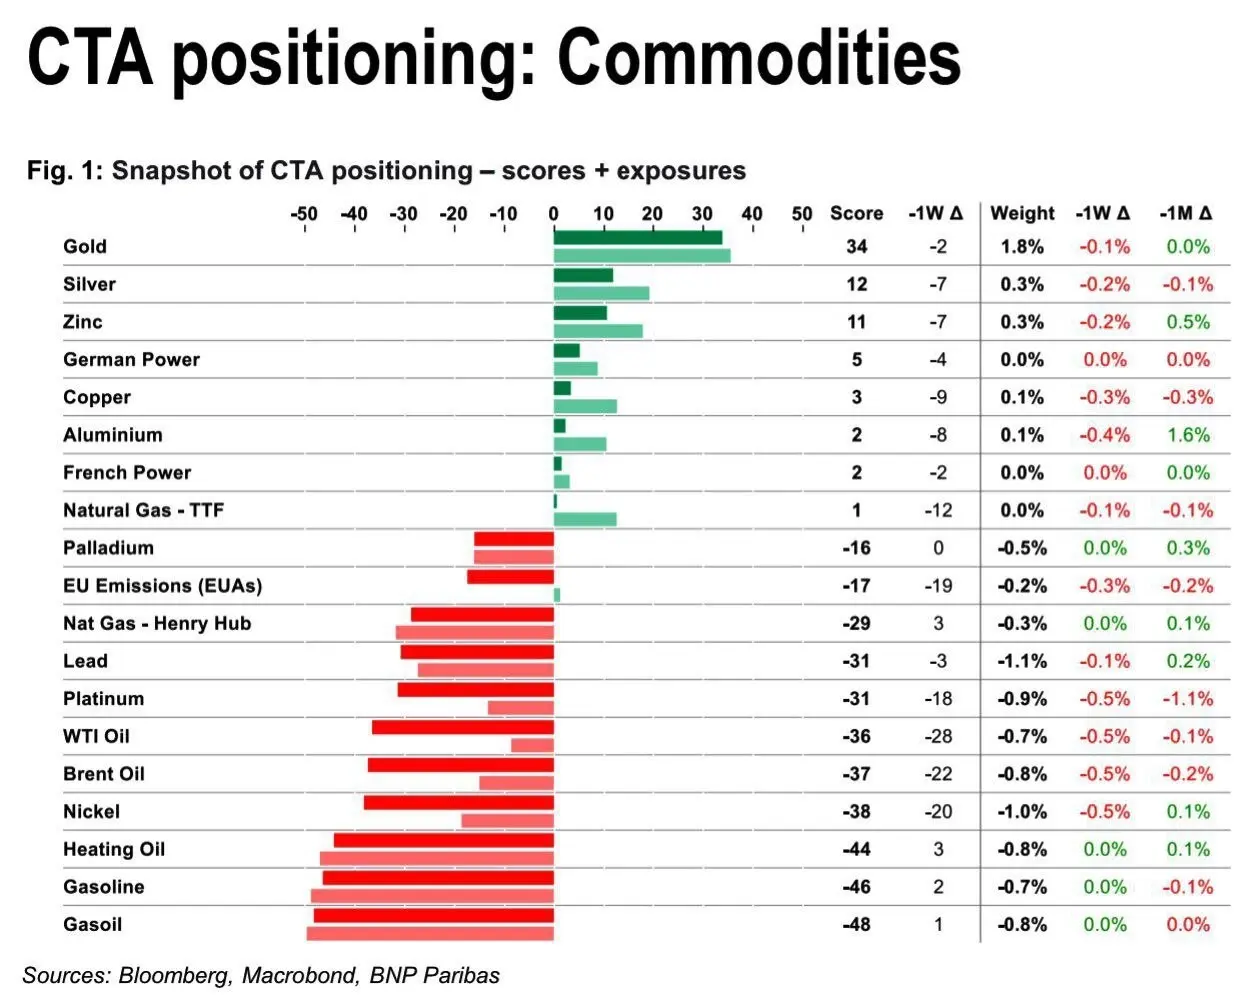
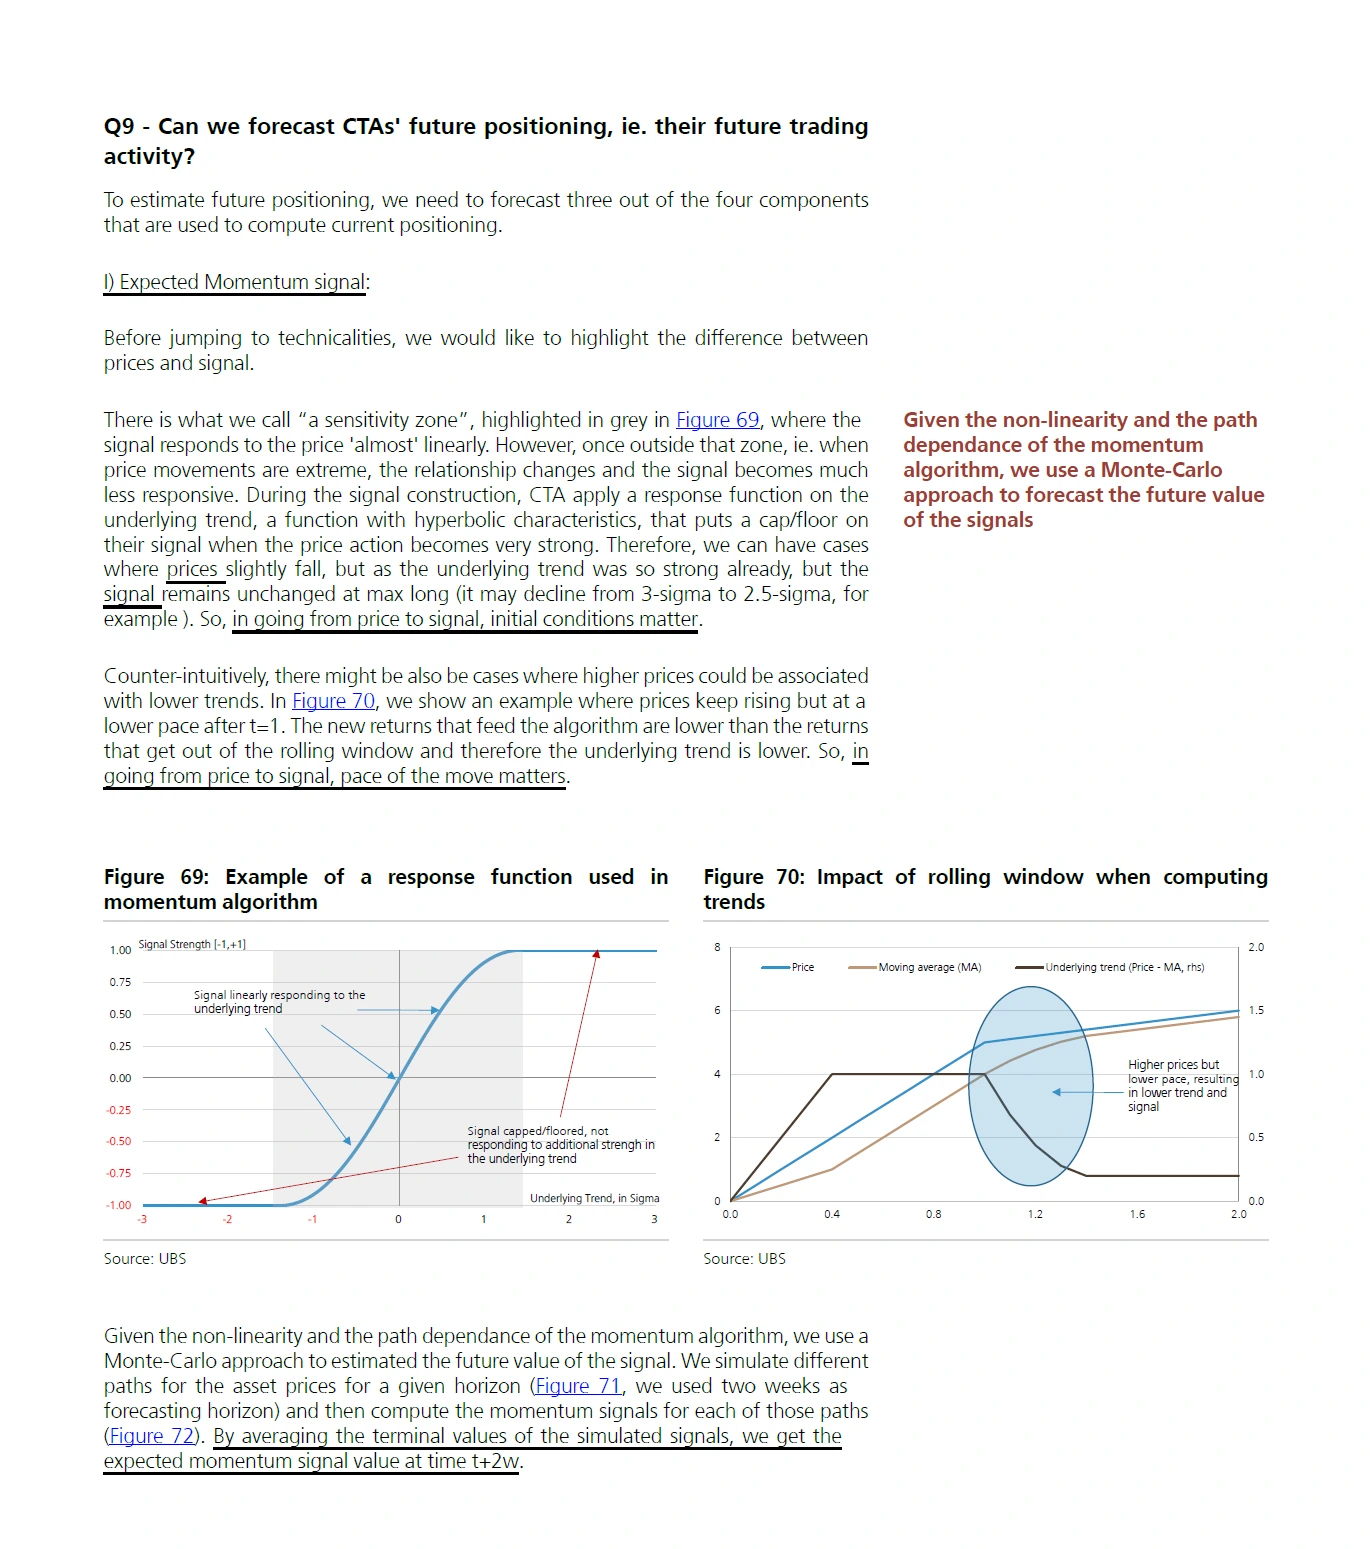
Estratto di ricerca in inglese con scenari e grafici di posizionamento dei CTA sull’S&P 500
Estratto di ricerca sui CTA. Apri l’immagine per ingrandirla.
Allarga l’orizzonte del flusso.

Il tape descrive la sequenza che osserviamo. I report e i modelli sistematici aiutano a preparare i possibili vincoli che possono attraversare quella sequenza, con tempi e unità diversi.

05 / REPORT ISTITUZIONALI / FLUSSI SISTEMATICI

Leggere il report.
Costruire la propria tesi.

L’analisi istituzionale è un input di ricerca. Il lavoro del desk consiste nel renderne confrontabili ipotesi, unità e orizzonti.

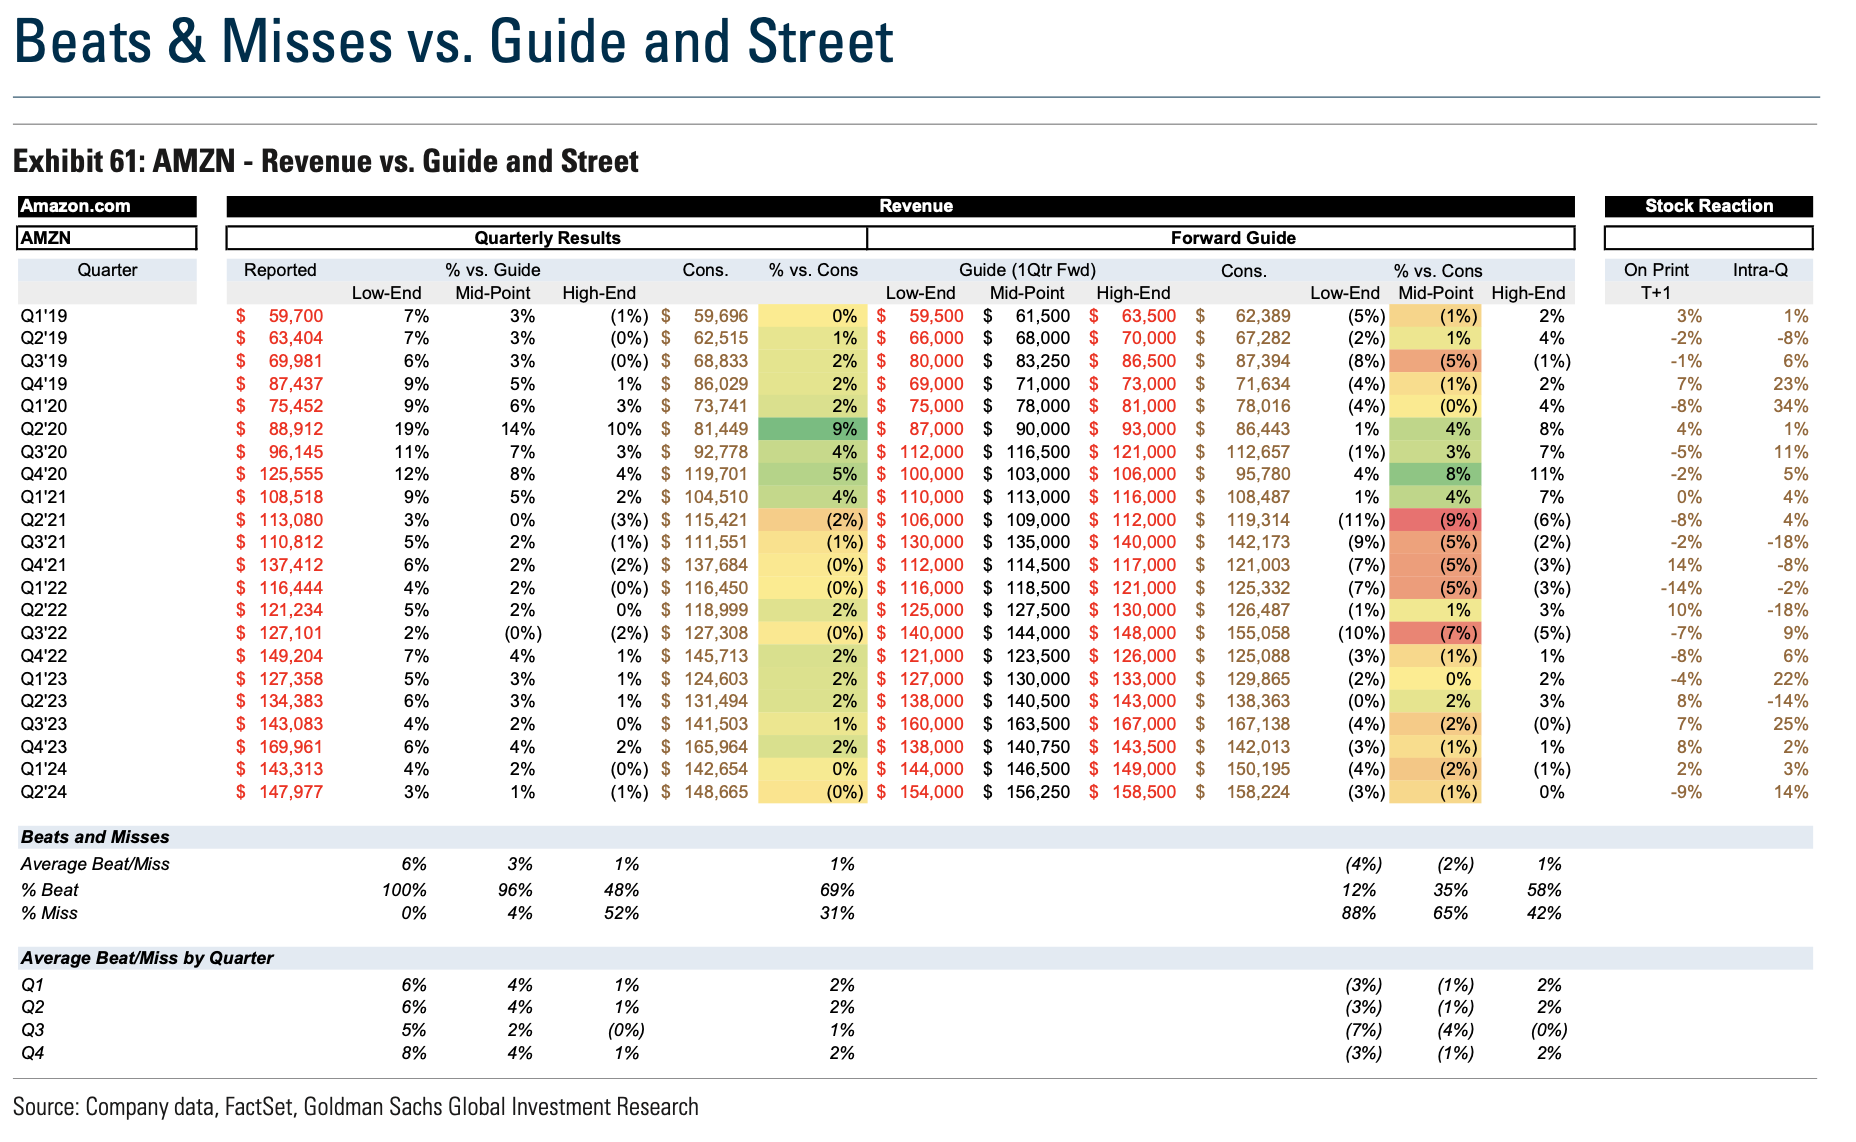
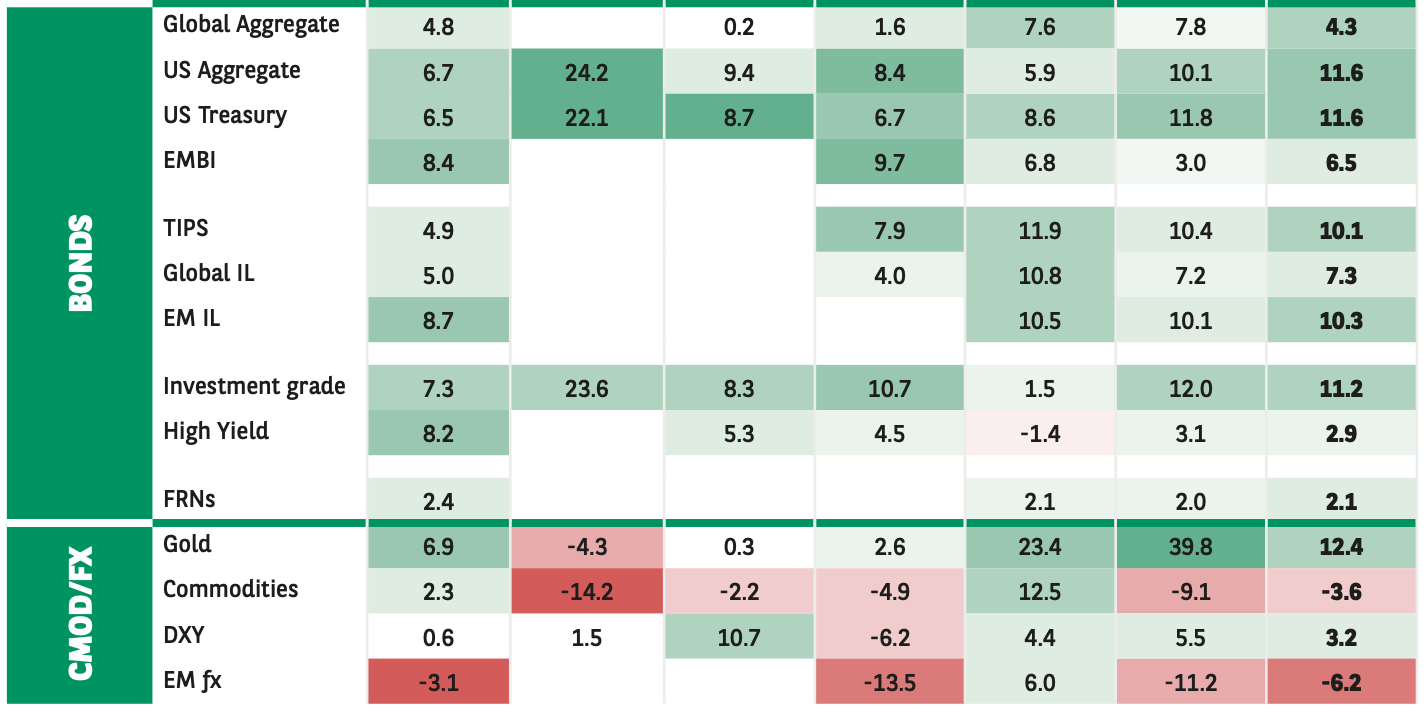
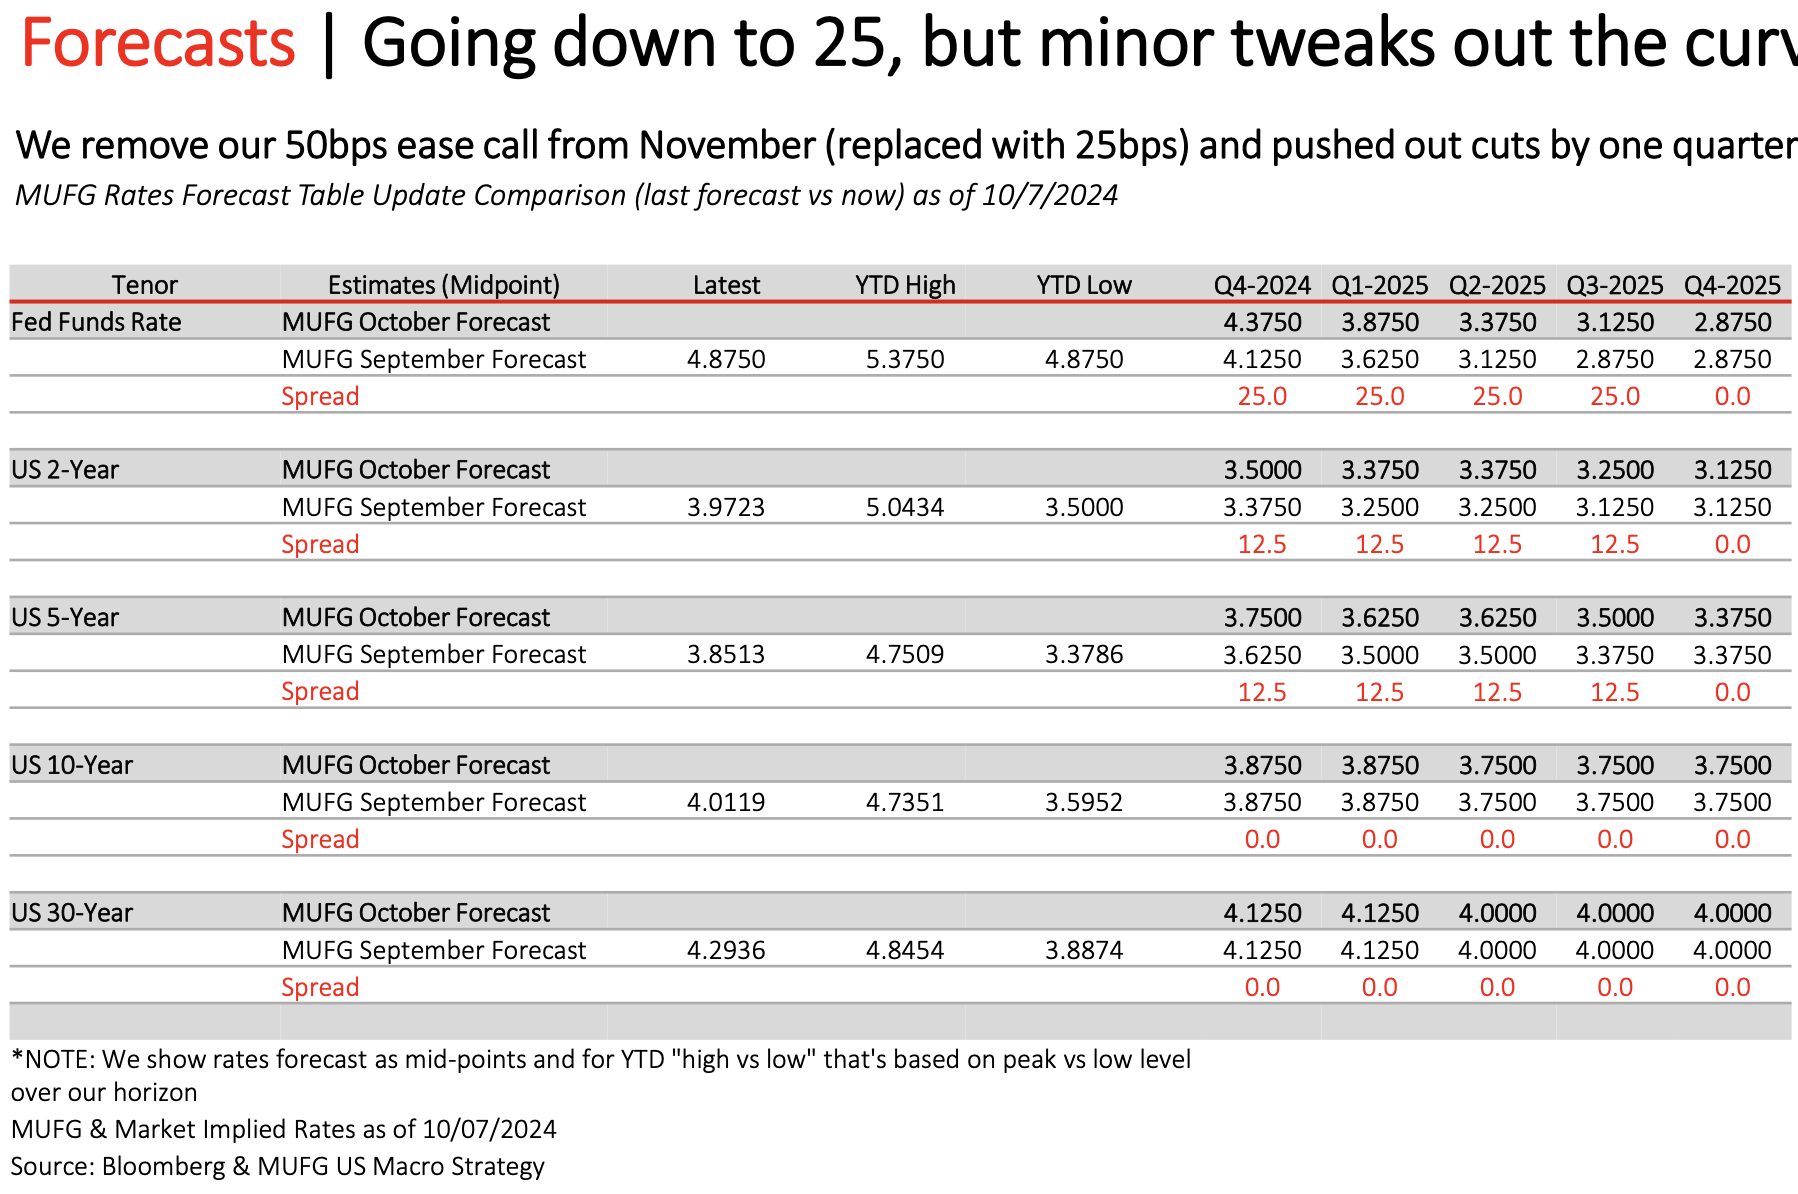
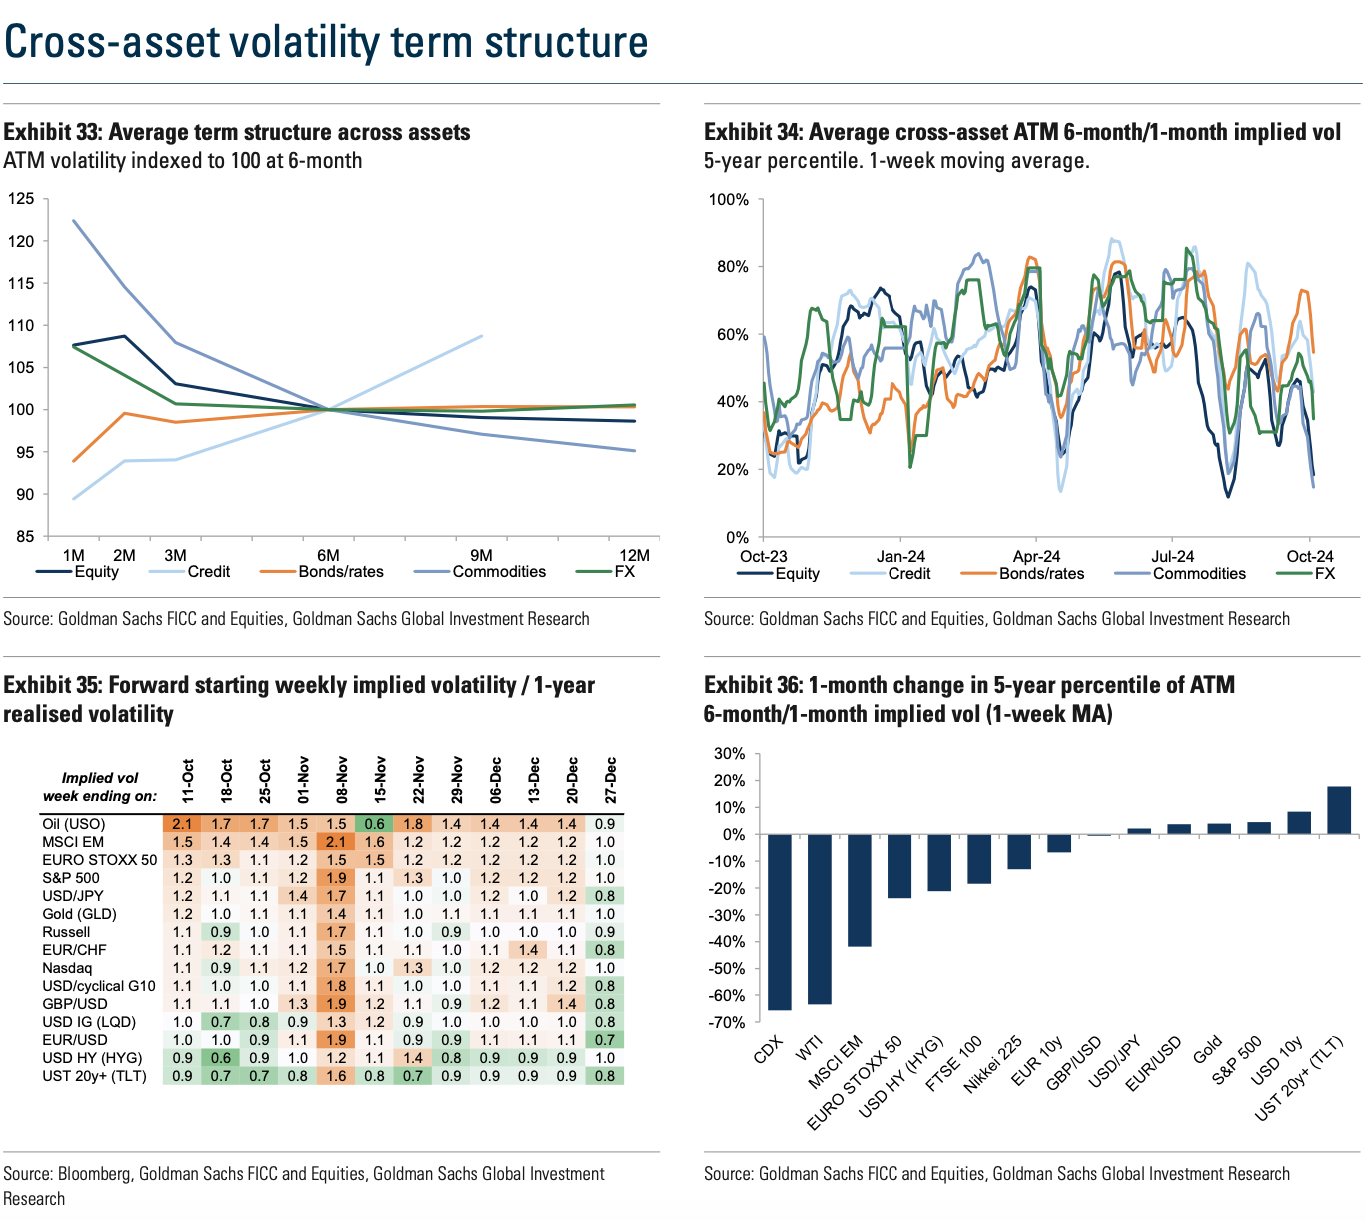
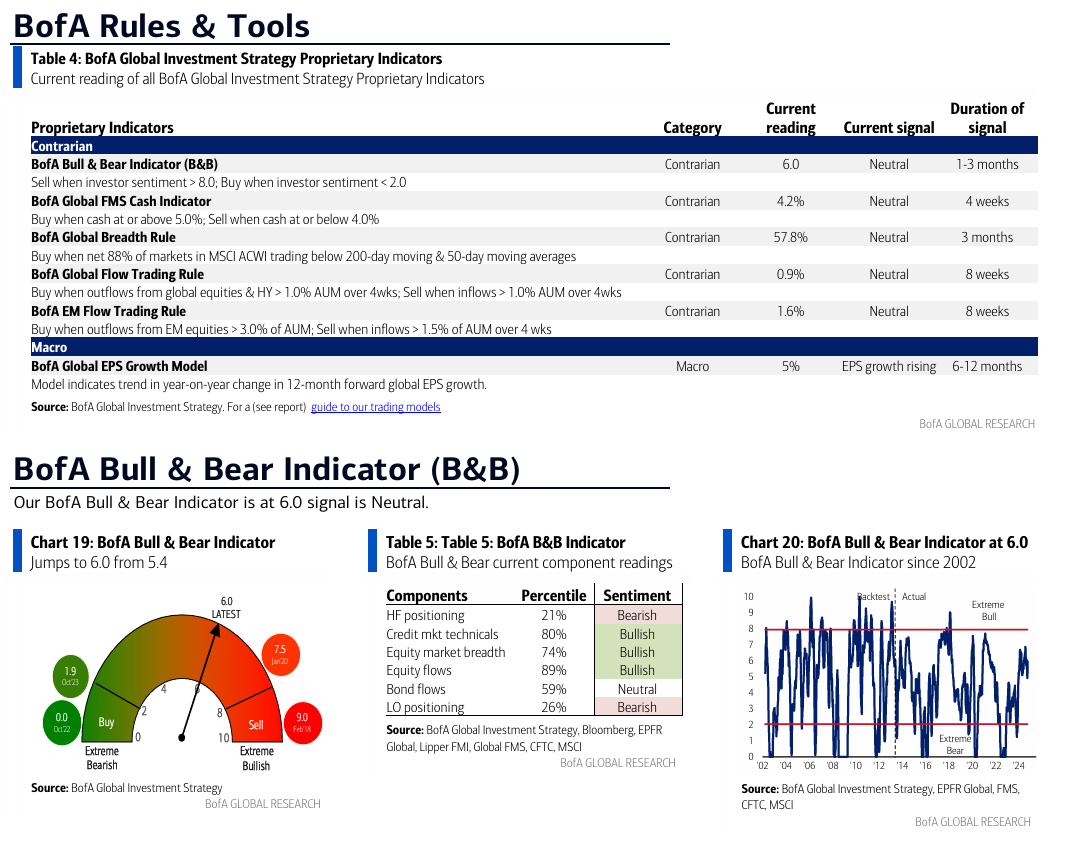
Dai report di Goldman Sachs, BofA e BNP Paribas ricaviamo scenari su flussi, volatilità e possibili ribilanciamenti. Preserviamo fonte, data e periodo del campione: ogni documento appartiene a un contesto preciso.
01

Dalla narrativa alla funzione di reazione.

Per una stima di flusso chiediamo quale operatore stia modellando l’autore, quali dati utilizzi e quale evento attivi il ribilanciamento. Il nozionale potenziale, il flusso giornaliero e una probabilità condizionata non sono grandezze intercambiabili.

Il punto di confronto è la funzione di reazione: che cosa cambierebbe con un rialzo, una rottura o una variazione della volatilità? Da qui costruiamo scenari confrontabili con quelli del desk.

02

CTA, vol control, buyback. Tempi diversi.

Un trend follower può reagire a soglie di segnale con lookback differenti. Un portafoglio a volatilità obiettivo può adeguare l’esposizione alla volatilità stimata. Un programma di buyback risponde a disponibilità, vincoli e finestre proprie.

Separiamo trigger e tempo di esecuzione. Una stima distribuita su più sedute non può essere sovrapposta meccanicamente a un hedge intraday o a una scadenza 0DTE.

03

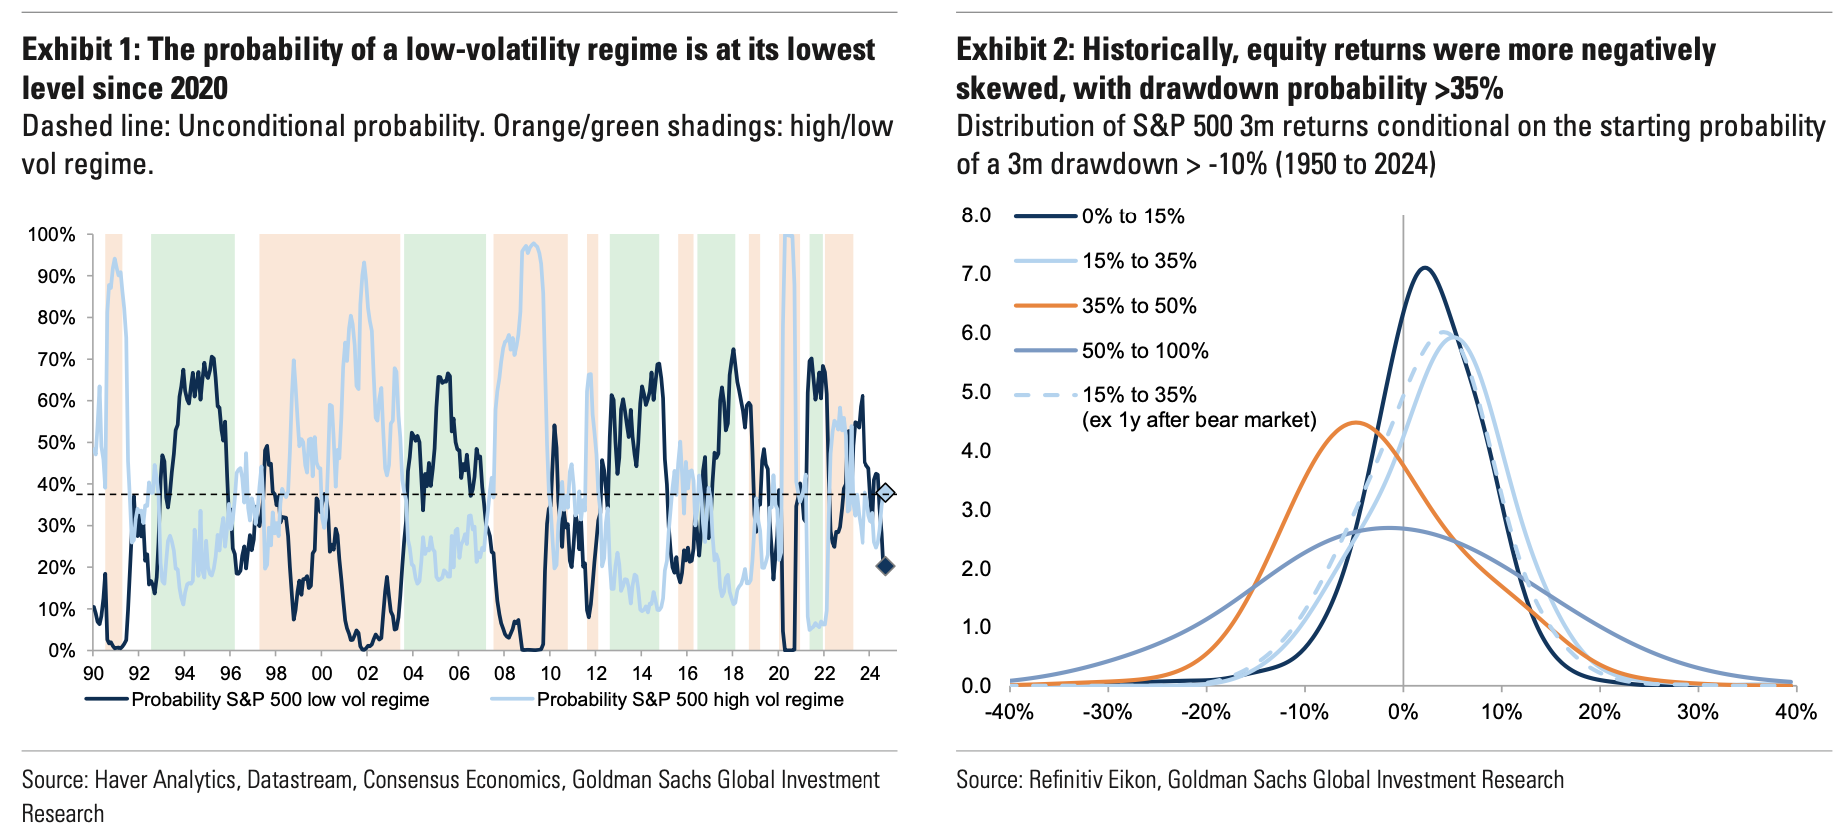
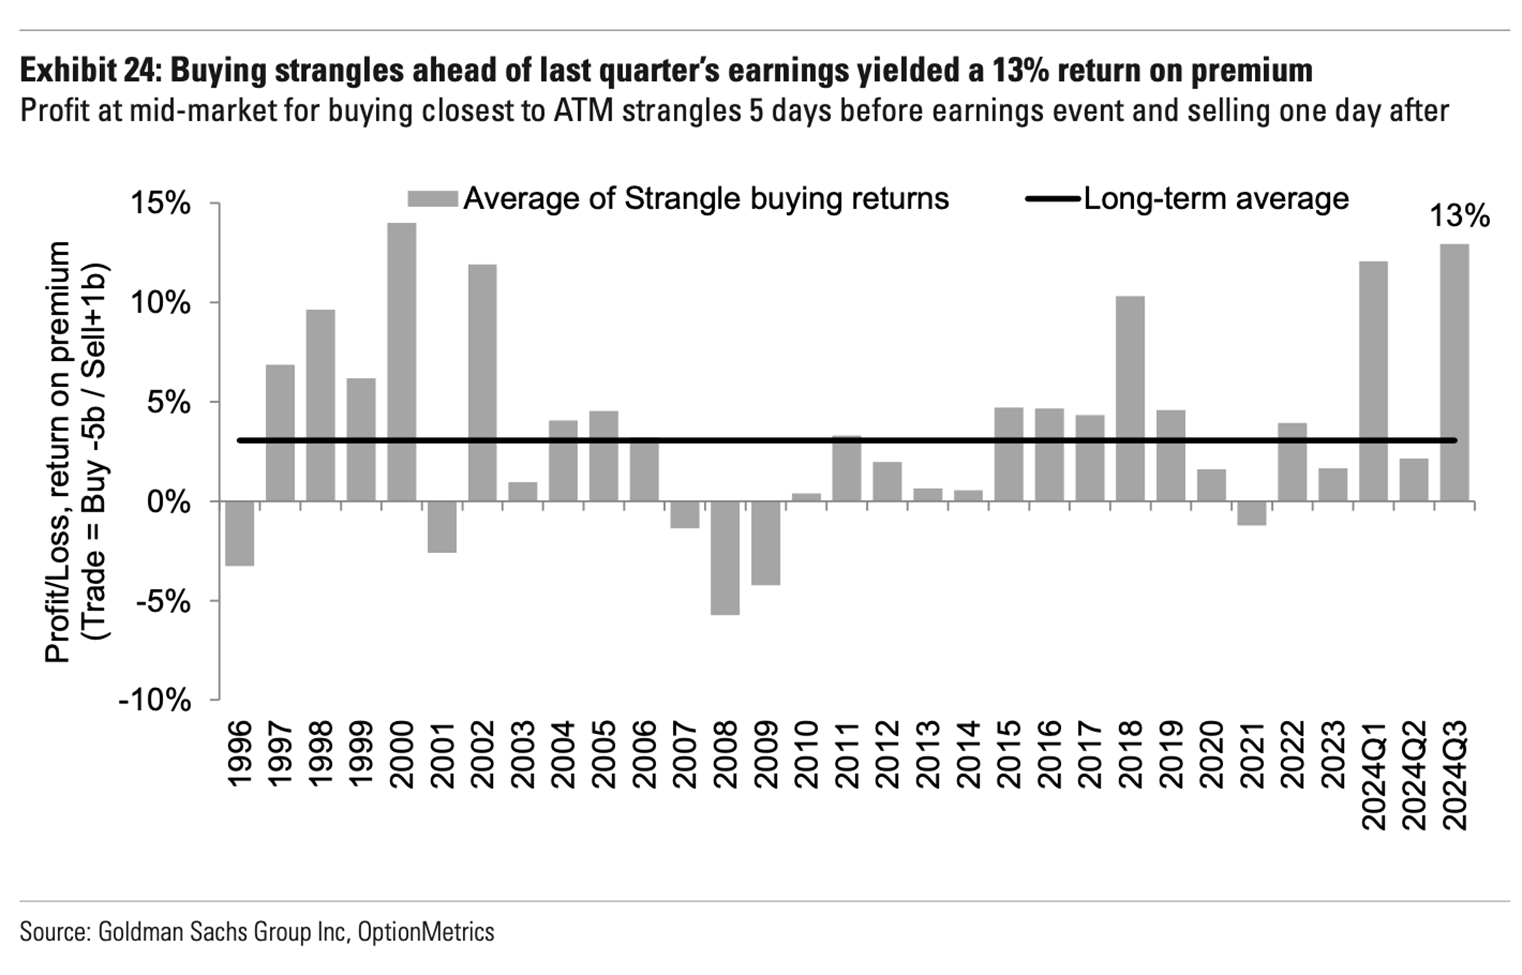
Volatilità: leggere la distribuzione, non solo il livello.

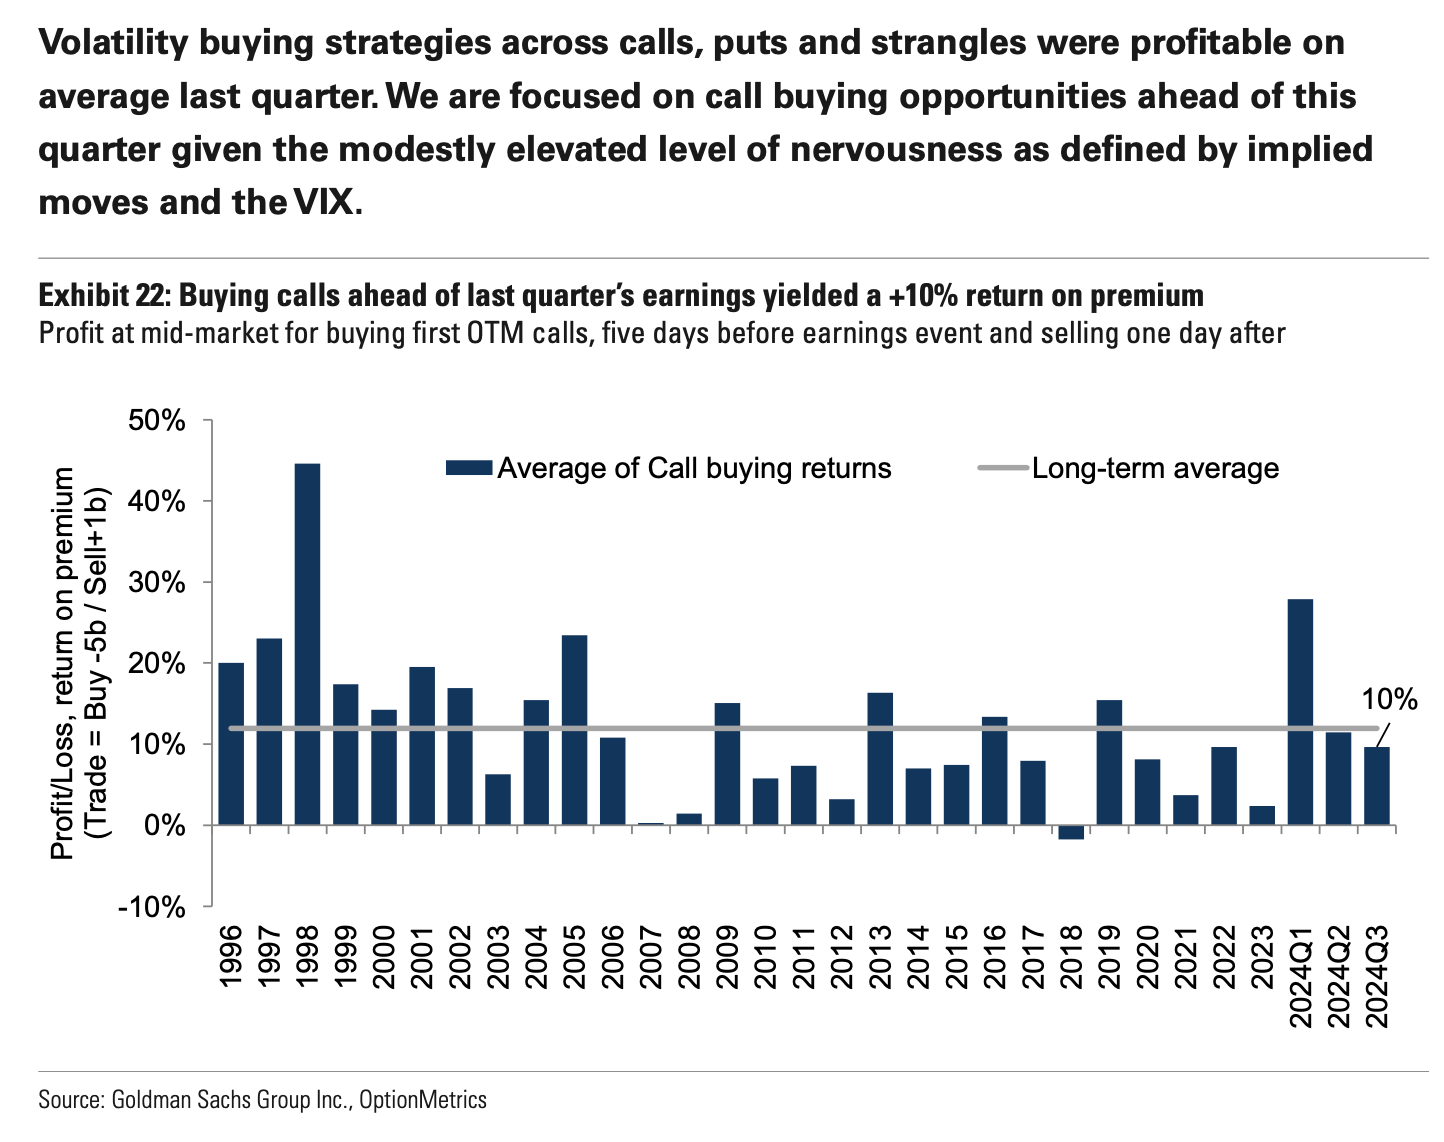
Premi delle opzioni, skew, term structure e distribuzioni condizionate descrivono aspetti diversi del rischio prezzato. Distinguiamo una misura implicita da una realizzata e un’associazione storica da un nesso causale.

Nel confronto tra report preserviamo periodo del campione, condizionamento e unità. Il documento aiuta a preparare un’ipotesi; il comportamento del mercato ne decide la rilevanza nella seduta.

Un’ipotesi va anche misurata.

La funzione di reazione proposta da un report è un punto di partenza. La ricerca chiarisce che cosa descrivono i dati, quali condizioni sono state selezionate e quanto il risultato dipende dal campione.

06 / QUANT RESEARCH / STATISTICA APPLICATA

Un’idea interessante.
Poi arrivano i dati.

La ricerca serve a distinguere un’intuizione da un comportamento verificabile. Anche quando il punto di arrivo è una decisione discrezionale.

Distribuzioni, dipendenze temporali, segmentazione del regime e qualità del campione entrano nella valutazione. Misuriamo ciò che una regola descrive e cerchiamo le condizioni in cui smette di funzionare.

La verifica è parte del metodo.

Definiamo la regola prima di valutarne il risultato, separiamo osservazioni di sviluppo e verifica, controlliamo la sensibilità ai parametri. Costi di esecuzione, slippage e disponibilità dei dati possono cambiare il significato di un risultato apparentemente favorevole.

Nel percorso affrontiamo rendimenti, variabili aleatorie, distribuzioni, skewness, curtosi, stazionarietà e autocorrelazione. Usiamo questi strumenti per formulare domande più precise e per leggere i limiti dei modelli, senza richiedere una preparazione matematica iniziale.

Una distribuzione storica non è la promessa di una distribuzione futura. L’applicazione operativa richiede confronto con il regime, coerenza dei dati e gestione dell’esposizione.

La narrativa di Quantistes: Wall Street, luci dorate e una sala di ricerca nella tempesta
THE MADNESS / THE MACHINE

OLD SCHOOL SOUL.
QUANT MIND.

CULTURA FINANZIARIA. OSSESSIONE PER LA RICERCA.
WALL STREET / AFTER HOURS

Old school soul.
Quant mind.

Una sana ossessione per i mercati. Un’insana collezione di telefoni, terminali e personaggi del floor.

Esplora il percorso Q-PRO ↗
Fuori orario · Archivio illustrato

WALL STREET.
STRANGER THINGS.

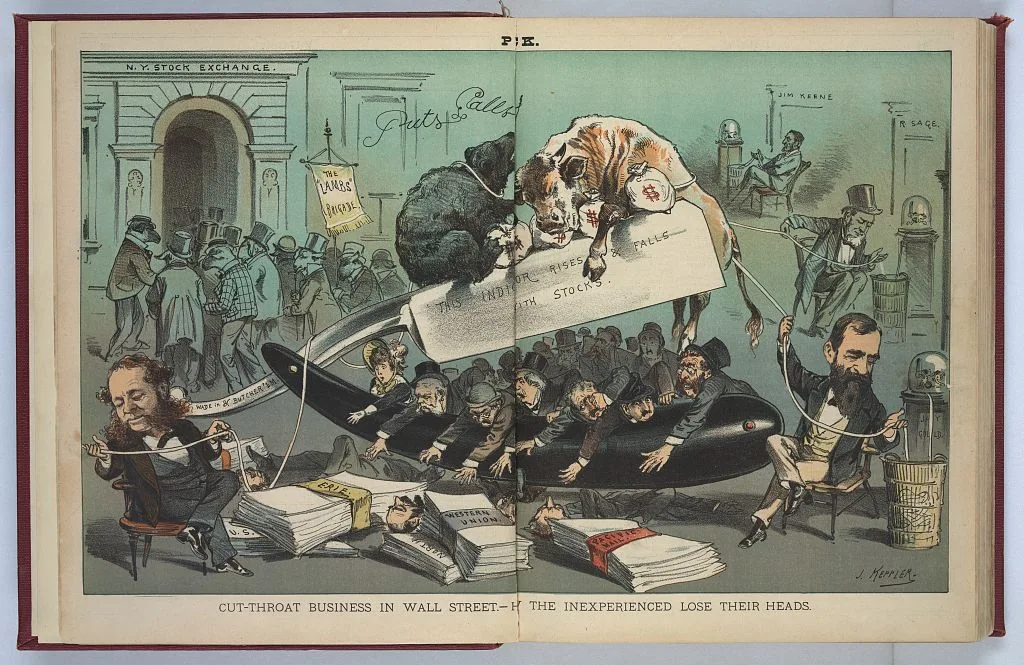
Il nostro immaginario ha una memoria lunga. Prima dei meme, c’era Puck. Un toro soffiava bolle, un monopolio metteva tentacoli e i piccoli speculatori camminavano sul filo del rasoio. Stampe e reperti analogici raccontano anche come circolavano informazioni e ordini. Gli strumenti cambiano; collegare contesto, flussi e decisioni resta il lavoro del trader.

07 / FORMAZIONE Q-PRO / IL PROGRAMMA

Il tuo prossimo
cambio di mentalità.

22 aree per collegare macroeconomia, finanza quantitativa e operatività sui futures.

Il percorso parte dalle basi e arriva all’applicazione sul desk, senza richiedere prerequisiti matematico-finanziari. Studierai come nasce la liquidità, come viene prezzato il rischio, chi ribilancia l’esposizione e come gli ordini incontrano il mercato. Ogni area collega una domanda, competenze operative e riferimenti per approfondire.

Statue classiche e finestre di terminale nell’immaginario Quantistes
NO SHORTCUTS.Studia le connessioni.
Costruisci il tuo metodo.
150h

Videolezioni in aggiornamento

22aree

Dalle basi all’esecuzione

Lifetime

Corso, aggiornamenti e Discord VIP

CONTESTO → FLUSSI → LIVELLI → ESECUZIONE

Esplora il programma.

Q-PRO / AREA 01

Il processo decisionale del trader

Dal dato a una decisione verificabile: costruire una tesi, definirne l’orizzonte e stabilire prima dell’ingresso quali evidenze la confermano o la invalidano.

Cosa saprai leggere

  • Separare scenario, segnale ed esecuzione.
  • Tradurre una lettura del mercato in un piano di osservazione.
  • Documentare ipotesi e condizioni di invalidazione.

Il programma nel dettaglio

  • Metodi decisionali e differenze tra approccio discrezionale e quantitativo.
  • Analisi top-down: dal regime macro al singolo contratto.
  • Domande del premarket, calendario economico e scadenze.
  • Costruzione di scenari alternativi e relative condizioni di attivazione.
  • Distinzione fra orizzonte della tesi e orizzonte dell’esecuzione.
  • Trading plan giornaliero, riferimenti da aggiornare e schema delle strategie.
  • Revisione del contesto quando cambiano le evidenze.

Letture di approfondimento

Mike Bellafiore — The PlayBook · Brent Donnelly — Alpha Trader · John Netto — Global Macro Edge

Q-PRO / AREA 02

Macroeconomia, cicli e aspettative

Leggere crescita, inflazione e ciclo economico confrontando dati, aspettative e reazioni dei mercati. Il punto di partenza è ciò che il prezzo aveva già incorporato.

Cosa saprai leggere

  • Distinguere dato pubblicato, consenso e sorpresa.
  • Collegare indicatori macro e fase del ciclo.
  • Organizzare una lettura di crescita, inflazione e liquidità.

Il programma nel dettaglio

  • Domanda e offerta, PIL, inflazione, commodity e cambi.
  • Fasi del ciclo e trasmissione degli shock economici.
  • Indicatori anticipatori, coincidenti e ritardati.
  • Mercato immobiliare e canale del credito privato.
  • Surprise Index e confronto tra attese e risultati.
  • Analisi S&P 500 top-down e integrazione con i dati bottom-up.
  • Indicatori istituzionali organizzati per scenario e focus.
  • Relazioni fra dati macro, rendimenti e propensione al rischio.

Letture di approfondimento

Bernard Baumohl — The Secrets of Economic Indicators · Richard Yamarone — The Economic Indicator Handbook · Robert T. McGee — Applied Financial Macroeconomics and Investment Strategy

Q-PRO / AREA 03

Banche centrali, moneta e liquidità

Seguire la liquidità attraverso bilanci, strumenti monetari e intermediari. Una lettura delle condizioni finanziarie che collega le decisioni delle banche centrali al prezzo del rischio.

Cosa saprai leggere

  • Descrivere i principali canali della politica monetaria.
  • Distinguere tipi di moneta e funzioni degli intermediari.
  • Inserire il FOMC nella preparazione della seduta.

Il programma nel dettaglio

  • Strumenti di politica monetaria e storia delle banche centrali.
  • Creazione della moneta e relazione tra banca centrale e sistema bancario.
  • Bilancio della Fed e meccaniche monetarie.
  • Monetary mechanics e monetary plumbing nel framework macro.
  • Intermediari non bancari, shadow banking, fondi e REIT.
  • Dollari offshore e liquidità internazionale.
  • Money market, repo e collegamenti con il sistema finanziario.
  • Calendario FOMC: attese, decisione, comunicazione e reazione del mercato.

Letture di approfondimento

Joseph J. Wang — Central Banking 101 · Marcia Stigum, Anthony Crescenzi — Stigum’s Money Market · Michael J. Howell — Capital Wars · Ben S. Bernanke — 21st Century Monetary Policy

Q-PRO / AREA 04

Mercati, partecipanti e relazioni intermarket

Riconoscere chi opera nei diversi mercati e come uno shock si trasmette tra azioni, obbligazioni, valute e materie prime. Le correlazioni vengono lette nel proprio regime e orizzonte.

Cosa saprai leggere

  • Identificare strumenti e partecipanti del sistema finanziario.
  • Leggere conferme e divergenze tra asset.
  • Contestualizzare carry trade e ruolo internazionale del dollaro.

Il programma nel dettaglio

  • Struttura del sistema finanziario e funzioni dei principali mercati.
  • Ruolo di investitori, intermediari e operatori con vincoli differenti.
  • Forex e fattori macro dei tassi di cambio.
  • Carry trade, differenziali di tasso e finanziamento delle posizioni.
  • Dollaro, petrodollaro e storia del sistema valutario.
  • Relazioni tra Treasury, indici, commodity e valute.
  • Correlazioni: sensibilità al periodo e ai cambi di regime.
  • Conferme cross-market e gestione delle divergenze temporanee.

Letture di approfondimento

John J. Murphy — Trading with Intermarket Analysis · Brent Donnelly — The Art of Currency Trading · Anthony Saunders, Marcia Millon Cornett — Financial Markets and Institutions

Q-PRO / AREA 05

Azioni, valutazione ed ETF

Dalle caratteristiche di un titolo al prezzo delle aspettative. Affrontiamo valutazione, bilanci e struttura degli ETF, fino a un caso di studio di ritorno alla media su SPY.

Cosa saprai leggere

  • Interpretare le principali grandezze di un titolo azionario.
  • Distinguere valore stimato, prezzo e aspettative.
  • Valutare un caso di studio senza isolare il solo win rate.

Il programma nel dettaglio

  • Azioni, IPO e formazione del capitale di rischio.
  • Capitalizzazione, flottante, diluizione e frazionamenti.
  • Lettura del bilancio d’esercizio e principali driver della valutazione.
  • Utili, guidance e aspettative incorporate nel prezzo.
  • Struttura degli ETF e relazione con il mercato sottostante.
  • SPY come caso di studio di una strategia mean reverting.
  • Lettura congiunta di campione, periodo, costi, profitti e perdite.
  • Integrazione dell’analisi fondamentale con il posizionamento.

Letture di approfondimento

Aswath Damodaran — Investment Valuation · Tim Koller, Marc Goedhart, David Wessels — Valuation · Fadi Zaher — Index Fund Management

Q-PRO / AREA 06

Fixed Income: prezzo, rendimento e rischio

Trasformare i flussi di cassa di un titolo in un prezzo e misurare come reagisce al movimento dei tassi. Le basi per leggere il mercato obbligazionario senza ridurlo a una singola yield.

Cosa saprai leggere

  • Collegare prezzo, rendimento e struttura dei flussi di cassa.
  • Interpretare duration e convexity.
  • Distinguere le principali componenti del rischio obbligazionario.

Il programma nel dettaglio

  • Tipologie di obbligazioni e struttura dei flussi di cassa.
  • Time value of money e principi di bond pricing.
  • Yield, tassi nominali e rendimenti reali.
  • Duration, convexity e asimmetria della risposta ai tassi.
  • Interest rate risk e fattori di rischio del reddito fisso.
  • Credit spread e asset swap spread.
  • Relazione tra rischio, liquidità e valutazione del titolo.
  • Collegamenti tra mercato cash e futures obbligazionari.

Letture di approfondimento

Frank J. Fabozzi — The Handbook of Fixed Income Securities · Bruce Tuckman, Angel Serrat — Fixed Income Securities · Barbara S. Petitt — Fixed Income Analysis

Q-PRO / AREA 07

Curva dei rendimenti, derivati sui tassi e Treasury

Seguire i movimenti dei diversi tratti della curva e le relazioni tra cash, futures e swap. La lettura macro viene collegata alle caratteristiche degli strumenti su cui si opera.

Cosa saprai leggere

  • Leggere forma e variazioni della curva dei rendimenti.
  • Rendere confrontabili tassi spot, forward e strumenti derivati.
  • Contestualizzare l’operatività sui Treasury futures.

Il programma nel dettaglio

  • Front-end, belly e long-end della curva.
  • Term structure, costruzione della curva e bootstrapping.
  • Tassi spot, forward rate e money market.
  • Interest rate swaps, OIS, asset swaps e principali riferimenti XVA.
  • Repo, finanziamento e liquidità nel mercato obbligazionario.
  • Bond basis e relazione tra titolo cash e future.
  • Fattori che influenzano la curva e strategie istituzionali di curva.
  • Correlazioni macro e lettura operativa del bond market.
  • Caso Run-Up sui Treasury americani e condizioni di contesto.

Letture di approfondimento

Moorad Choudhry — Analysing and Interpreting the Yield Curve · Galen Burghardt, Terry Belton — The Treasury Bond Basis · Christian Schaller, Doug Huggins — SOFR Futures and Options

Q-PRO / AREA 08

Futures, specifiche contrattuali e rischio di esecuzione

Conoscere il contratto è parte della lettura del mercato. Studiamo caratteristiche, valore del punto e relazioni tra i futures azionari, obbligazionari, valutari e sulle commodity.

Cosa saprai leggere

  • Leggere le caratteristiche essenziali di un future.
  • Tradurre un movimento di prezzo nell’esposizione del contratto.
  • Confrontare mercati e riferimenti con unità coerenti.

Il programma nel dettaglio

  • Funzione dei derivati e caratteristiche dei contratti futures.
  • E-mini S&P 500 ES e Nasdaq NQ.
  • Petrolio CL, oro GC e futures valutari.
  • US Treasury futures e principali sensibilità.
  • Punto, tick, moltiplicatore e valore economico del movimento.
  • Scadenze e relazione tra future e sottostante.
  • Principali correlazioni tra contratti.
  • Differenza tra livello dell’indice cash e prezzo del future.

Letture di approfondimento

John C. Hull — Options, Futures, and Other Derivatives · Jack D. Schwager — A Complete Guide to the Futures Market · Neil C. Schofield — Commodity Derivatives

Q-PRO / AREA 09

Probabilità, distribuzioni e dati finanziari

Descrivere ciò che osserviamo prima di formulare una regola. Introduciamo la statistica attraverso rendimenti, distribuzioni e problemi concreti della ricerca sui mercati.

Cosa saprai leggere

  • Leggere frequenze e probabilità senza confonderle.
  • Interpretare forma e dispersione di una distribuzione.
  • Formulare una domanda quantitativa sui dati finanziari.

Il programma nel dettaglio

  • Financial data e introduzione alla quantitative analysis.
  • Rendimenti e variabili aleatorie.
  • Frequenze empiriche e distribuzioni di probabilità.
  • Media, misure di tendenza centrale e dispersione.
  • Skewness, curtosi e lettura delle code.
  • Confronto tra distribuzione osservata e ipotesi di modello.
  • Uso della statistica nella valutazione di una strategia discrezionale.
  • Introduzione al machine learning come sviluppo del lavoro sui dati.

Letture di approfondimento

Paul Newbold — Statistica · David J. Morin — Probability · James Gentle — Statistical Analysis of Financial Data

Q-PRO / AREA 10

Serie storiche, ricerca quantitativa e introduzione al ML

Passare da osservazioni ordinate nel tempo a ipotesi verificabili. Studiamo dipendenze, trasformazioni e cambi di regime, fino allo schema di costruzione di un modello di machine learning.

Cosa saprai leggere

  • Riconoscere le principali caratteristiche di una serie finanziaria.
  • Distinguere struttura temporale e rumore.
  • Leggere i limiti di un modello e della sua valutazione.

Il programma nel dettaglio

  • Componenti delle serie storiche e caratteristiche dei dati finanziari.
  • Random walk theory e white noise.
  • Stazionarietà e trasformazioni per differenziazione.
  • Autocorrelazione e dipendenze temporali.
  • Esponente di Hurst e significato dell’orizzonte di osservazione.
  • Modelli ARIMA e introduzione alla previsione di serie temporali.
  • Schema di costruzione di un algoritmo di machine learning.
  • Qualità dei dati, coerenza delle unità e formulazione delle variabili.
  • Separazione tra sviluppo e verifica di una regola; sensibilità a campione e parametri.

Letture di approfondimento

Ruey S. Tsay — Analysis of Financial Time Series · Ernie Chan — Quantitative Trading · Robert Pardo — The Evaluation and Optimization of Trading Strategies · Gareth James — An Introduction to Statistical Learning

Q-PRO / AREA 11

Opzioni, pricing e sensibilità del contratto

Dalla struttura di call e put alla lettura del prezzo di un’opzione. Colleghiamo open interest, volatilità implicita e greche alle caratteristiche del contratto e del portafoglio.

Cosa saprai leggere

  • Descrivere call, put e principali variabili di pricing.
  • Distinguere volume, open interest e volatilità implicita.
  • Leggere delta e sensibilità nel proprio sistema di unità.

Il programma nel dettaglio

  • Caratteristiche di call e put.
  • Strike, scadenza e relazione con il sottostante.
  • Open interest, volume e limiti delle informazioni osservabili.
  • Volatilità implicita e differenza rispetto a quella realizzata.
  • Modello Black–Scholes e ipotesi del pricing.
  • Delta, gamma, theta e vanna.
  • Sensibilità del singolo contratto e aggregazione nel portafoglio.
  • Relazione tra posizione netta e rischio da coprire.

Letture di approfondimento

Sheldon Natenberg — Option Volatility and Pricing · John C. Hull — Options, Futures, and Other Derivatives · Pierino Ursone — How to Calculate Options Prices and Their Greeks

Q-PRO / AREA 12

Superficie di volatilità, skew, term structure e VIX

Il rischio non ha lo stesso prezzo su ogni strike e scadenza. Studiamo la forma della superficie, le differenze tra volatilità implicita e realizzata e il ruolo del VIX nel contesto operativo.

Cosa saprai leggere

  • Leggere skew e term structure senza ridurli a un singolo livello.
  • Confrontare misure di volatilità con orizzonti coerenti.
  • Contestualizzare i riferimenti al VIX nelle strategie.

Il programma nel dettaglio

  • Volatility smile e volatility skew.
  • Superficie di volatilità per strike e scadenza.
  • Moneyness e confronto delle volatilità implicite.
  • Term structure e calendario degli eventi.
  • Volatilità implicita, realizzata e differenza di orizzonte.
  • VIX: significato, comportamento e impieghi operativi discussi nel corso.
  • Regimi di volatilità e sensibilità agli shock.
  • Lettura delle superfici come input per le coperture.

Letture di approfondimento

Jim Gatheral — The Volatility Surface · Emanuel Derman, Michael B. Miller — The Volatility Smile · Colin Bennett — Volatility Trading · Riccardo Rebonato — Volatility and Correlation

Q-PRO / AREA 13

Greche, dealer hedging e feedback loop

Comprendere come un’esposizione cambia al variare di prezzo, volatilità e tempo. Il segno del libro e la sua distribuzione per strike e scadenza precedono qualsiasi inferenza sui flussi.

Cosa saprai leggere

  • Distinguere l’effetto di spot, IV e decadimento temporale sul delta.
  • Interpretare il segno di una copertura rispetto al libro netto.
  • Esplicitare ipotesi e convenzioni nelle stime di esposizione.

Il programma nel dettaglio

  • Delta hedging e neutralizzazione dell’esposizione direzionale.
  • Gamma lunga e corta: risposta locale al movimento dello spot.
  • Vanna e variazione del delta al cambiare della volatilità implicita.
  • Charm, tempo di calendario e tempo residuo.
  • GEX e VEX: unità, convenzioni e aggregazione per strike.
  • Concentrazioni per scadenza, 0DTE e 7DTE.
  • Market making, ribilanciamento e feedback loop.
  • OPEX, roll, chiusure di posizioni e Triple Witching.
  • Dal delta stimato ai contratti futures equivalenti.

Letture di approfondimento

Nassim Nicholas Taleb — Dynamic Hedging · Dan Passarelli — Trading Options Greeks · Adam S. Iqbal — Volatility: Practical Options Theory

Q-PRO / AREA 14

Flussi opzionari, livelli e verifica sul future

Tradurre la lettura delle esposizioni in una mappa operativa. Il livello diventa il luogo in cui verificare una tesi, con base cash–future, orizzonte e invalidazione espliciti.

Cosa saprai leggere

  • Localizzare le aree coerenti con l’ipotesi sul posizionamento.
  • Distinguere riferimento di modello e comportamento osservato.
  • Aggiornare la tesi quando cambia l’accettazione del mercato.

Il programma nel dettaglio

  • Metodi di lettura della gamma exposure.
  • Zero Gamma level e cambiamenti di regime del modello.
  • Gamma Bands, concentrazioni per strike e pinning.
  • Gamma squeeze e condizioni di amplificazione o assorbimento.
  • Mispricing delle opzioni e relazione tra superficie e flussi.
  • Trading pratico dei livelli opzionari.
  • Delta e livelli operativi, con conversione tra SPX ed ES.
  • Test, reazione, accettazione e invalidazione sul livello.
  • Integrazione con volumetria, distribuzioni e contesto.

Letture di approfondimento

Euan Sinclair — Option Trading · Hari Krishnan — The Second Leg Down · Mark Sebastian — Trading Options for Edge

Q-PRO / AREA 15

CTA, volatility control e flussi sistematici

Separare la stima di una posizione dal momento in cui potrebbe generare ordini. I diversi operatori sistematici hanno regole, lookback e tempi di ribilanciamento differenti.

Cosa saprai leggere

  • Distinguere soglia di segnale e finestra di esecuzione.
  • Confrontare flussi con unità e orizzonti compatibili.
  • Inserire CTA e volatility control nello scenario della seduta.

Il programma nel dettaglio

  • CTA e logica dei modelli trend-following.
  • Soglie di attivazione e dipendenza dall’orizzonte del segnale.
  • Volatility Control Funds e adeguamento dell’esposizione.
  • Volatilità stimata, rischio obiettivo e ribilanciamento.
  • Differenza tra nozionale potenziale e flusso effettivamente eseguito.
  • Confronto fra flussi sistematici e coperture opzionarie.
  • Lettura dei report e dei livelli CTA nel Daily Planner.
  • Limiti delle stime aggregate e aggiornamento delle ipotesi.

Letture di approfondimento

Lasse Heje Pedersen — Efficiently Inefficient · Ludwig B. Chincarini — Quantitative Equity Portfolio Management · Perry J. Kaufman — Trading Systems and Methods

Q-PRO / AREA 16

Struttura dei prezzi e grafici non temporali

Usare il grafico per localizzare rischio e comportamento del mercato. L’analisi tecnica entra nel processo con una funzione precisa, collegata al contesto e agli scambi.

Cosa saprai leggere

  • Leggere struttura e pattern con un’ipotesi di contesto.
  • Scegliere la rappresentazione adatta alla domanda operativa.
  • Distinguere un livello grafico dalla sua conferma sul mercato.

Il programma nel dettaglio

  • Che cosa descrive l’analisi tecnica e quali limiti conserva.
  • Struttura del mercato e pattern strutturali.
  • Chart range, Renko e Point & Figure.
  • Tick chart e volume bars.
  • Livelli di riferimento e condizioni di invalidazione.
  • Range statistico e linear regression channel.
  • Confronto tra rappresentazioni temporali e non temporali.
  • Collegamento tra grafico, volatilità e posizionamento.

Letture di approfondimento

Martin J. Pring — Technical Analysis Explained · Thomas N. Bulkowski — Encyclopedia of Chart Patterns · David Aronson — Evidence-Based Technical Analysis

Q-PRO / AREA 17

Auction Market Theory, TPO e profili

Leggere il mercato come un processo d’asta. Prezzo, tempo e volume aiutano a distinguere accettazione, eccesso e ricerca di valore, fino ai riferimenti operativi dei profili.

Cosa saprai leggere

  • Distinguere iniziativa e risposta nell’asta.
  • Usare le principali metriche di Market e Volume Profile.
  • Inserire aperture e day type in uno schema decisionale.

Il programma nel dettaglio

  • Auction Market Theory: prezzo, tempo e volume.
  • Attività initiative e responsive.
  • Market Profile, Volume Profile e TPO avanzato.
  • Fair value, discount/premium e value area.
  • VAH, VAL, VPOC e naked VPOC.
  • HVN, LVN, composite profile e ledge.
  • Initial Balance, gap, tail ed eccessi.
  • Tipi di apertura, zone di apertura e day type.
  • Forza e debolezza nell’asta; strategie sui profili.
  • Integrazione avanzata di Market Profile, Volume Profile e footprint.

Letture di approfondimento

James F. Dalton — Mind Over Markets · James F. Dalton — Markets in Profile · John Keppler — Profit with the Market Profile

Q-PRO / AREA 18

Microstruttura, Limit Order Book e heatmap

Seguire l’incontro tra ordini aggressivi e liquidità passiva. Il book e la heatmap vengono letti insieme agli eseguiti, distinguendo presenza, cancellazione e ricostituzione.

Cosa saprai leggere

  • Descrivere il funzionamento essenziale di un exchange.
  • Riconoscere quali informazioni sono ordini e quali sono scambi.
  • Formulare ipotesi di assorbimento o esaurimento con evidenze coerenti.

Il programma nel dettaglio

  • Market mechanics, tipi di ordini e priorità nel book.
  • Ordini limite, liquidità disponibile e ordini aggressivi.
  • Relazione tra liquidità, volatilità e volume.
  • Order Book Imbalance e velocità del mercato.
  • Assorbimento, esaurimento e reversal.
  • Iceberg e limiti delle inferenze sulla liquidità nascosta.
  • Spoofing, layering e flipping: lettura critica dei comportamenti osservati.
  • Time & Sales e sequenza degli eseguiti.
  • Heatmap e utilizzo di Bookmap.
  • HFT e anomalie di microstruttura discusse nel percorso.

Letture di approfondimento

Larry Harris — Trading and Exchanges · Jean-Philippe Bouchaud et al. — Trades, Quotes and Prices · Charles-Albert Lehalle — Market Microstructure in Practice

Q-PRO / AREA 19

Footprint, delta, VWAP e controllo dell’asta

Misurare lo sforzo degli eseguiti e confrontarlo con il risultato sul prezzo. Gli strumenti di order flow servono a verificare la tesi preparata sul livello.

Cosa saprai leggere

  • Leggere bid, ask e delta per prezzo.
  • Confrontare aggressione e avanzamento del mercato.
  • Integrare footprint, CVD e VWAP senza ridondanze.

Il programma nel dettaglio

  • Principi di lettura del footprint e struttura della barra.
  • Volumi eseguiti al bid e all’ask.
  • Delta at price e livelli strutturali di volume e delta.
  • Pullback column e min/max delta.
  • Imbalance e pattern strutturali di rigetto.
  • Lettura Who is in Control e confronto tra sforzo e risultato.
  • VWAP: riferimento di prezzo e contesto dell’asta.
  • Cumulative Volume Delta e limiti della lettura aggregata.
  • Breakout, V-reversal e condizioni di conferma.
  • Collegamento del footprint con profili, DOM e tape.

Letture di approfondimento

Alvaro Cartea — Algorithmic and HFT Trading · Barry Johnson — Algorithmic Trading and DMA · Tradingriot.com · Rubén Villahermosa — Wyckoff 2.0

Q-PRO / AREA 20

Strategie, scalping e applicazione dei setup

Passare dalla conoscenza degli strumenti alle condizioni concrete di un setup. Ogni strategia viene collegata a contesto, trigger, invalidazione e gestione dell’esecuzione.

Cosa saprai leggere

  • Descrivere le condizioni che rendono pertinente un setup.
  • Separare preparazione, trigger e gestione.
  • Confrontare la stessa configurazione in regimi differenti.

Il programma nel dettaglio

  • Impulse Lows e Momentum Sweeps.
  • Metodo di scalping 4-1.
  • Strategie sul footprint e sulle zone strutturali.
  • Rigetto, breakout e V-reversal.
  • Range statistico e lettura del linear regression channel.
  • Run-Up sui Treasury americani.
  • Strategie su HVN/LVN e Market Profile.
  • Trading pratico dei flussi e dei livelli opzionari.
  • Schemi di tutte le strategie e preparazione giornaliera.
  • Revisione della validità del setup quando il contesto cambia.

Letture di approfondimento

Mike Bellafiore — The PlayBook · Perry J. Kaufman — Trading Systems and Methods · Rubén Villahermosa — The Wyckoff Methodology in Depth

Q-PRO / AREA 21

Risk management, money management e disciplina

Dare una dimensione alla decisione. Il rischio viene affrontato insieme alla costruzione della tesi e alla gestione degli eseguiti, non come una regola aggiunta alla fine.

Cosa saprai leggere

  • Tradurre l’invalidazione in un’esposizione definita.
  • Leggere il risultato attraverso profitti, perdite e variabilità.
  • Usare la revisione del processo per riconoscere errori ricorrenti.

Il programma nel dettaglio

  • Differenza tra rischio della tesi e rischio dell’esecuzione.
  • Posizionamento dello stop rispetto alla condizione di invalidazione.
  • Dimensione della posizione e valore economico del contratto.
  • Money management e distribuzione degli esiti.
  • Relazione fra frequenza di successo, profitti e perdite.
  • Costi e slippage nella lettura dei risultati.
  • Psicologia del trading e disciplina del processo decisionale.
  • Revisione delle decisioni, separando qualità del processo e singolo esito.

Letture di approfondimento

Andrea Unger — The Successful Trader’s Guide to Money Management · Robert Pardo — The Evaluation and Optimization of Trading Strategies · Brent Donnelly — Alpha Trader

Q-PRO / AREA 22

Sierra Chart, materiali di studio e lavoro al desk

Rendere utilizzabile il percorso: configurare gli strumenti, studiare le fonti e confrontare le proprie letture nelle sessioni didattiche. Le piattaforme seguono il processo operativo.

Cosa saprai leggere

  • Collegare ogni schermata alla domanda a cui risponde.
  • Organizzare studio, riferimenti e template di lavoro.
  • Preparare una lettura da confrontare e rivedere.

Il programma nel dettaglio

  • Sierra Chart: grafici, studi e configurazioni del percorso.
  • Workspace con DOM, footprint e profili.
  • Impostazioni degli strumenti e ragioni delle scelte operative.
  • Daily Planner, livelli e preparazione delle schermate.
  • Bibliografia per materia: libri, paper e approfondimenti.
  • Lettura critica dei report: fonte, data, ipotesi e unità.
  • Materiali PDF e ricerche a supporto dello studio.
  • Live didattiche e confronto sulle letture del mercato.
  • Revisione dei casi e collegamento con gli schemi delle strategie.

Letture di approfondimento

Terri Duhon — How the Trading Floor Really Works · Sebastien Donadio — Developing High Frequency Trading Systems · CFA Institute — CFA Program Curriculum

Biblioteca Quantistes

Le fonti del corso.

Da Stigum sul mercato monetario a Gatheral sulla superficie di volatilità. Consulta la bibliografia per materia, autore o titolo.

Q-PRO / BIBLIOGRAFIA

Le fonti del corso.

Consulta tutte le letture
Macroeconomia, moneta e banche centrali29
  1. CFA Institute – CFA Program Curriculum
  2. Richard C. Koo – Pursued Economy
  3. Matthew C. Klein, Michael Pettis – Trade Wars Are Class Wars
  4. John E. Marthinsen – Demystifying Global Macroeconomics
  5. Anthony Saunders, Marcia Millon Cornett – Financial markets and institutions
  6. Jerome Roos – Why not default
  7. Abbas, Pienkowski, Rogoff – Sovereign debt
  8. Marcia Stigum, Anthony Crescenzi – Stigum’s Money Market
  9. Michael J. Howell – Capital Wars
  10. Lyn Alden – Broken Money
  11. Adair Turner – Between Debt and the Devil
  12. Tim Lee, Jamie Lee, Kevin Coldiron – The Rise of Carry
  13. Richard Duncan – The Money Revolution
  14. G. Edward Griffin – The Creature from Jekyll Island
  15. Ellen Hodgson Brown – The web of debt
  16. Christopher Leonard – The Lords of Easy Money
  17. Ben S. Bernanke – 21st Century Monetary Policy
  18. Marko Papic – Geopolitical Alpha
  19. Robert T. McGee – Applied Financial Macroeconomics and Investment Strategy
  20. Stefano Bagnoli – Capire l’economia per capire il mondo
  21. Antonello Di Mascio – Investire con l’analisi fondamentale
  22. Alberto Peano, Alberto Di Muro – MacroFinance
  23. Bernard Baumohl – The Secrets of Economic Indicators
  24. Ray Dalio – I principi per capire le grandi crisi del debito
  25. Enrico Marchetti – Teorie del Ciclo Economico
  26. TheMacroCompass.substack.com
  27. Paul Krugman – Economics
  28. Joseph J Wang – Central Banking 101
  29. Richard Yamarone – The economic indicator handbook
Reddito fisso, credito e mercati finanziari28
  1. Frank J. Fabozzi – The handbook of Fixed Income Securities
  2. Neil C. Schofield – Trading the Fixed Income, Inflation and Credit Markets
  3. Moorad Choudhry – The bond and money markets
  4. Moorad Choudhry – Analysing and Interpreting the Yield Curve
  5. Pietro Veronesi – Handbook of Fixed-Income Securities
  6. Galen Burghardt, Terry Belton – The Treasury Bond Basis
  7. Bennett W. Golub – BlackRock’s Guide to Fixed-Income Risk Management
  8. Bruce Tuckman, Angel Serrat – Fixed Income Securities
  9. Barbara S. Petitt – Fixed Income Analysis
  10. R. Stafford Johnson – Debt Markets and Analysis
  11. Anthony Crescenzi – The Strategic Bond Investor
  12. Frank Hagenstein, Alexander Mertz, Jan Seifert – Investing in Corporate Bonds and Credit Risk
  13. Christian Schaller, Doug Huggins – SOFR Futures and Options
  14. Huggins, Schaller – Fixed income relative value analysis
  15. Dirk Willer, Ram Bala Chandran, Kenneth Lam – Trading Fixed Income and FX in Emerging Markets
  16. Tracy V. Maitland, F. Barry Nelson, Daniel Partlow – Convertible Securities
  17. Michael Gatto – The Credit Investor’s Handbook
  18. Lev Dynkin, Arik Ben Dor, Albert Desclee, Jay Hyman, Simon Polbennikov – Systematic Investing in Credit
  19. Frederic S. Mishkin – Financial Markets and Institutions
  20. Zvi Bodie, Alex Kane, Alan Marcus – Investments
  21. Glen Arnold – Modern Financial Markets and Institutions
  22. Alex Kuznetsov – The Complete Guide to Capital Markets for Quantitative Professionals
  23. Forestieri, Mottura – Il sistema finanziario
  24. Loris Nadotti, Claudio Porzio, Daniele Previati – Economia degli intermediari finanziari
  25. John Netto – Global Macro Edge
  26. Forni, Malandra – La ruota dei mercati finanziari
  27. John J. Murphy – Trading with Intermarket Analysis
  28. Markos Katsanos – Intermarket trading strategies
Valutazione, portafogli, mercati e microstruttura26
  1. Guatri, Bini – La valutazione delle aziende
  2. Tim Koller, Marc Goedhart, David Wessels – Valuation
  3. Aswath Damodaran – Investment Valuation
  4. Paul Pignataro – Financial Modeling and Valuation
  5. Joshua Rosenbaum, Joshua Pearl – Investment Banking
  6. Carlo Alberto De Casa – I segreti per investire con l’oro
  7. Lasse Heje Pedersen – Efficiently Inefficient
  8. George Calhoun – Price and Value
  9. Fadi Zaher – Index Fund Management
  10. Kula, Raab – Beyond Smart Beta
  11. Ludwig B. Chincarini – Quantitative Equity Portfolio Management
  12. Daniel Capocci – The Complete Guide to Hedge Funds and Hedge Fund Strategies
  13. Benjamin Graham – L’investitore intelligente
  14. Michael Lewis – Flash boys. A Wall Street revolt
  15. Brent Donnelly – The Art of Currency Trading
  16. Mike Bellafiore – The PlayBook + SMB
  17. Perry J. Kaufman – Trading Systems and Methods
  18. Larry Harris – Trading and Exchanges. Market Microstructure for Practitioners
  19. Charles-Albert Lehalle – Market Microstructure In Practice
  20. Jean-Philippe Bouchaud, Julius Bonart, Jonathan Donier, Martin Gould – Trades, Quotes and Prices
  21. Cartea – Algorithmic and HFT trading
  22. Irene Aldridge – High-frequency trading
  23. Greg N. Gregoriou – Handbook of High Frequency Trading
  24. Martin J. Pring – Technical Analysis Explained
  25. Thomas N. Bulkowski – Encyclopedia of Chart Patterns
  26. Al Brooks tutti i libri sulla price action
Derivati, opzioni e volatilità26
  1. Guy Cohen – Bible of Options Strategies
  2. Luca Stellato – Fare trading con le opzioni
  3. John C. Hull – Options, Futures, and Other Derivatives
  4. Fontanills – The option course
  5. Sheldon Natenberg – Option Volatility and Pricing
  6. Colin Bennett – Volatility Trading
  7. Euan Sinclair – Positional Option Trading
  8. Euan Sinclair – Volatility Trading
  9. Euan Sinclair – Option Trading
  10. Nassim Nicholas Taleb – Dynamic Hedging Managing
  11. Adam S. Iqbal – Volatility. Practical Options Theory
  12. Emanuel Derman, Michael B. Miller, David Park – The Volatility Smile
  13. Riccardo Rebonato – Volatility and correlation
  14. Lawrence G. McMillan – Options as a Strategic Investment
  15. Lawrence G. McMillan – McMillan on options
  16. Jim Gatheral, Nassim Nicholas Taleb – The Volatility Surface
  17. Charles M Cottle – Options Trading
  18. Pierino Ursone – How to Calculate Options Prices and Their Greeks
  19. Hari Krishnan – The second leg down
  20. Mark Sebastian – Trading Options for Edge
  21. Dan Passarelli – Trading Options Greeks
  22. Philip Maymin – Financial Hacking
  23. Projectfinance.com
  24. Schwager – A complete guide to the futures market
  25. Neil C. Schofield – Commodity derivatives
  26. Stinson Gibner – Commodity Investing and Trading
Statistica, econometria e metodi quantitativi33
  1. Terri Duhon – How the Trading Floor Really Works
  2. David Aronson – Evidence-Based Technical Analysis
  3. Chris Brooks – Introductory Econometrics for Finance
  4. Paul Newbold – Statistica
  5. David Diez, Mine Çetinkaya-Rundel, Christopher D. Barr – Advanced High School Statistics (gratuito)
  6. Foster Provost, Tom Fawcett – Data Science for Business
  7. David J. Morin – Probability. For the Enthusiastic Beginner
  8. Spyros G. Makridakis – Forecasting Methods and Applications
  9. Luis Serrano – Grokking Machine Learning
  10. Barozzi, Bergamini, Trifone – Matematica blu
  11. Marco Bramanti – Analisi matematica 1
  12. Marc Peter Deisenroth, A. Aldo Faisal, Cheng Soon Ong – Mathematics for Machine Learning
  13. David C. Lay, Steven R. Lay, Judi J. McDonald – Linear Algebra and its Applications
  14. Gilbert Strang – Introduction to Linear Algebra
  15. James Stewart – Calculus/Precalculus
  16. Enrico Schlesinger – Algebra Lineare e Geometria
  17. Ruey S. Tsay – Analysis of Financial Time Series
  18. Ruey S. Tsay – Nonlinear time series analysis
  19. Ruppert – Statistics and Data Analysis for Financial Engineering
  20. Gareth James – An Introduction to Statistical Learning
  21. Michael Halls Moore – Successful Algorithmic Trading
  22. Michael Halls Moore – Advanced Algorithmic Trading
  23. Ernie Chan – Algorithmic Trading Winning Strategies
  24. Ernie Chan – Quantitative trading
  25. Stephen J. Taylor – Modelling Financial Time Series
  26. Stephen J. Taylor – Asset Price Dynamics Volatility and Prediction
  27. Chris Chatfield, Haipeng Xing – The Analysis of Time Series
  28. Tomas Cipra – Time Series in Economics and Finance
  29. James Gentle – Statistical Analysis of Financial Data
  30. Chen, Tsang – Detecting regime change in computational finance
  31. John F. Ehlers – Cycle Analytics for Traders
  32. Brent Donnelly – Alpha Trader
  33. Robert Pardo – The Evaluation and Optimization of Trading Strategies
Aste, esecuzione e letture operative13
  1. Rubén Villahermosa – The Wyckoff Methodology in Depth
  2. Rubén Villahermosa – Wyckoff 2.0
  3. James F. Dalton, Eric T. Jones, Robert B. Dalton – Mind Over Markets
  4. James F. Dalton – Markets in Profile
  5. Dr. John Keppler – Profit with the Market Profile
  6. Sebastien Donadio – Developing High Frequency Trading Systems
  7. Barry Johnson – Algorithmic Trading and DMA
  8. Charles Albert Lehalle – Market Microstructure in Practice
  9. Alvaro Cartea – Algorithmic and HFT trading
  10. Andrea Unger – The Successful Trader’s Guide to Money Management
  11. Tradingriot.com
  12. Paracurve.com
  13. Tradethematrix.net
La curva è parte dello stesso sistema.

Il prezzo del denaro attraversa tutte le asset class. Il focus Fixed Income approfondisce quel collegamento, dalla struttura dei tassi alla risposta dei futures e del book.

08 / FIXED INCOME ELITE BOOTCAMP

La curva parla.
Impara ad ascoltarla.

Un approfondimento operativo dedicato ai Treasury, ai tassi e alle relazioni tra mercati. Dalla narrativa macro alla lettura del book.

Colleghiamo curve, duration, convexity, spread e opzioni alla lettura di ladder e heatmap. Il movimento dei tassi diventa una domanda operativa: quale tratto della curva reagisce, con quale intensità e con quali conferme sugli altri mercati?

Dal prezzo del denaro al qui e ora.

Studiamo forma e movimento della curva, aspettative sui tassi, term premium, breakeven d’inflazione e spread tra scadenze. Le relazioni tra tratto breve, belly e lungo aiutano a organizzare una narrativa coerente e a individuarne le contraddizioni.

Il passaggio operativo collega questi riferimenti a DOM, Bookmap, profili e volatilità. Una conferma cross-market ha valore soltanto se rispetta l’orizzonte e la liquidità degli strumenti confrontati.

Il Bootcamp è un percorso dedicato in classi live, con affiancamento operativo e selezione dei partecipanti. Consulta la pagina dedicata per modalità di accesso, organizzazione delle classi e disponibilità.

Esplora il Fixed Income Bootcamp ↗
09 / LE PERSONEQuantistes

QUELLI DALL’ALTRA
PARTE DEL MONITOR.

Trader, analisti quantitativi, economisti, ricercatori e programmatori con esperienze tra Italia, Regno Unito e Stati Uniti.

Il team collega esperienza discrezionale, analisi quantitativa e sviluppo di modelli. Nel percorso condividiamo il processo di preparazione e revisione delle sedute e seguiamo gli studenti interessati a contribuire alla ricerca.

L’orso del floor in bretelle con il suo ordine cartaceo

Federico Juvara

Trader e analista quantitativo

Classe 1986, scalper sui futures. Si è formato negli Stati Uniti e a Londra. Studia le applicazioni del machine learning in finanza e le inefficienze quantitative alla base delle strategie discrezionali. È stato Chief Science Officer di SineMath Management Company LLC.

Sathya Lombardi

Trader e analista Order Flow

Classe 1999, è entrato nel team dopo aver completato Q-PRO. Si occupa di DOM, market internals e microstruttura dei futures. Nel suo lavoro collega ciò che accade sul book ai flussi sistematici generati dalle coperture dei market maker.

Valerio Missori

Imprenditore e angel investor

Classe 1991, ha avviato la prima attività nel 2011. Dirige diverse aziende e porta in Quantistes l’esperienza di imprenditore e investitore nel capitale di rischio.

Un metodo da studiare e confrontare.

Il lavoro prosegue tra lezioni, materiali e confronto con il desk. L’iscrizione riunisce il percorso e la community: l’obiettivo resta costruire una lettura autonoma, verificabile e adattabile.

10 / ENTRA NELL’ECOSISTEMA QUANTISTES

Il tuo posto
al desk.

Studia il processo. Confronta la tua lettura. Costruisci autonomia.

Q-PRO riunisce formazione, materiali e community. Un accesso pensato per tornare sui concetti, seguire gli aggiornamenti e collegare lo studio alla preparazione della seduta.

QUANTISTES Q-PROACCESSO LIFETIME

Il percorso completo.

Corso, aggiornamenti, materiali e Discord VIP in un’unica iscrizione.

1.800 €3.000 €

Pagamento unico. Accesso a vita ai contenuti e agli aggiornamenti inclusi.

Accedi a Q-PRO ↗

Checkout Stripe. Le modalità di pagamento e l’eventuale rateizzazione sono indicate nel checkout.

  • 01150 ore di videolezioni in continuo aggiornamento
  • 02Accesso lifetime alla piattaforma e-learning
  • 03Discord VIP, gruppo privato del team e live di trading
  • 0420 GB di manuali e materiali finanziari
  • 05Ricerca, modelli quantitativi e studi per Sierra Chart
  • 06Possibilità di contribuire allo sviluppo della piattaforma quant
Metodi di pagamento presentati da Quantistes
INCLUSA IN Q-PRO

Discord VIP.

Il punto di contatto tra studio e lavoro quotidiano del desk: Daily Planner su ES e SPX, report, CTA levels, analisi GEX/VEX, ricerca e materiali operativi.

Conosci la community gratuita ↗
PER GLI ISTITUZIONALI

Enterprise.

Ricerca su un mandato specifico, strategie personalizzate, consulenza operativa, algoritmi di machine learning, ricerca HFT e formazione individuale.

Parla con il team ↗

Vuoi capire se il percorso è adatto alla tua esperienza?

Scrivici ↗
TERMINALE QUANTISTES
FOTOTECA / QUANTISTES

Video Quantistes

QUANTISTES / APPROFONDIMENTI

Dentro il metodo.

DOCUMENTAZIONE QUANTISTES

Identità e sala operativa

Il prezzo è solo la superficie.

Tecnologia professionale. Metodo proprietario.

Un modo innovativo di leggere i mercati.

Quantitative Trading, macro, microstruttura e flussi istituzionali riuniti in un unico metodo.

Quantistes nasce dall’incontro tra trading discrezionale e analisi quantitativa.

Il nostro team riunisce trader, quant analyst, programmatori, ricercatori ed economisti con esperienze maturate tra Italia, Regno Unito e Stati Uniti. Il nostro punto di partenza è capire chi fornisce liquidità, chi deve ribilanciare e quali vincoli incidono sulle decisioni degli operatori. Ogni giorno studiamo e operiamo sui Futures europei e americani integrando macroeconomia, Fixed Income, volatilità, options positioning, microstruttura, order flow e ricerca statistica. La nostra missione è rendere accessibili i segreti dei desk istituzionali, con un focus speciale sulla ricerca di nuovi talenti da inserire nel nostro team. La nostra esperienza, frutto di oltre 15 anni di studio e prove sul campo all'interno del sistema, può svolgere un ruolo essenziale nel filtrare le informazioni veramente utili, portando a risparmiare mesi, se non anni, di ricerca e fallimenti con tecniche all’avanguardia raramente divulgate in Italia. Non rilasciamo certificati, perché crediamo fermamente che non servano per battere i mercati. Siamo convinti che una solida formazione non possa prescindere da competenze a 360 gradi, pronte ad adattarsi a mercati iper dinamici, senza dover dipendere da singole strategie slegate dal contesto. Pertanto, intendiamo amalgamare studi di qualità universitaria con procedure passo passo, riducendo i tempi di preparazione e aumentando l'efficacia operativa rispetto a un comune master.

Q-PRO nasce per rendere accessibili al trader indipendente metodologie, strumenti e framework provenienti dal trading professionale, eliminando rumore, scorciatoie e strategie isolate dal contesto. L’obiettivo è costruire trader capaci di ragionare, analizzare e prendere decisioni in autonomia. Non insegniamo a prevedere il mercato. Insegniamo a comprenderne le forze. Non siamo semplicemente trader; siamo il detonatore che mancava nei mercati finanziari.

Perchè fidarsi di Quantistes?

Perchè i nostri profitti sono reali. Frutto di una esperienza decennale con oltre 300.000 operazioni LIVE.

Pianifichiamo. Tradiamo. Analizziamo. Tutto nel nostro Discord.

DOCUMENTAZIONE QUANTISTES

Le discipline del desk

Nel cuore dei mercati finanziari.

Immagina di acquisire una comprensione profonda e privilegiata dei meccanismi della creazione della moneta, scoprendo come le banche centrali influenzino l'economia globale attraverso le loro politiche monetarie. Potrai dominare le variabili macroeconomiche e i cicli economici con la precisione di un analista istituzionale, diventando un vero esperto del mercato dei Fixed Income e dei flussi di liquidità internazionale. Ti guideremo nello svelare i meccanismi del credito privato, portandoti a un livello avanzato di comprensione. Non solo: potrai padroneggiare le tecniche di trading operativo basato su indicatori macroeconomici e sulle decisioni del FOMC, rendendoti capace di navigare con sicurezza e competenza nei mercati finanziari più complessi.

Fixed Income Master.

Diventa un esperto assoluto del mercato Fixed Income, assicuriamo una preparazione di livello istituzionale. Yields, Bond Pricing, curve dei rendimenti, interest rate swaps, asset swap spread, credit spreads, REPO, time value of money, convexity e duration, interest rate risk, bond basis, risk factors, strategie istituzionali sulla curva, term structure e bootstrapping, interest rate futures, tassi di interesse, money markets e forward rates, REPO e Interest Rate Swaps avanzati, XVA, OIS e Asset Swaps, Real Yields, forze macro di correlazione, bond market operativo. Questi sono alcuni degli argomenti che affronterete.

Analisi Tecnica. Quella utile.

Se vuoi capire cosa funzioni e cosa non funzioni dell'AT, la struttura del mercato e i pattern strutturali. Le chart range, renko, P&F, tick, volume. Gli indicatori selezionati da usare.

Siamo Quant. Usiamo la statistica.

Tutte le nostre strategie discrezionali hanno radici quantitative, sono testate. Imparerai le basi di probabilità, statistica e time series analysis senza prerequisti matematici. Returns e random variables, frequency e probability distributions, skew e kurtosis, misure di tendenza centrale, misure di dispersione, random walk theory, white noise, stationarity, autocorrelation, differencing, Hurst exponent sono i temi affrontati. Proponiamo anche uno schema di costruzione di un algo di machine learning come introduzione.

Analisi Volumetrica.

Vuoi usare l'Auction Market Theory, il Market Profile e il Volume Profile? Ti diciamo tutto quello che serve sapere, senza filtri e senza informazioni superflue. Con ben 9 strategie!

La nostra specialità, il Footprint.

Imparerai ad usarlo da PRO, avendo cognizione dei suoi principi e dei suoi utilizzi più potenti, come ad esempio la chart P&F. Più di dieci strategie inedite in Italia tra cui Delta at price, pullback column, min/max Delta, pattern strutturale di rigetto, breakout, v-reversal.

Siamo Quant, usiamo il Book e la microstruttura del mercato.

Nei mercati moderni senza sfruttare le stesse inefficienze degli istituzionali non si sopravvive. E' cruciale conoscere a fondo le strategie quantitative dei Big Boys e apprendere tecniche chiave come l'High Frequency Trading (HFT), applicando setup discrezionali sviluppati sulle loro anomalie. Diventa cruciale l'uso dell'Order Book per riconoscere imbalances,assorbimenti, esaurimenti, iceberg, spoofing e tanto altro. Diventa essenziale apprendere le meccaniche del mercato e il funzionamento di un exchange.

Le strategie ci sono, e sono tante.

Strategie Macro, flussi istituzionali, strategie come Momentum Sweeps, Imbalance, Impulse Lows, Run-up, Pattern di rigetto, Delta, Range statistico e riconoscimento della Momentum Ignition vengono portate per la prima volta in Italia direttamente dai desk internazionali. Strategie Volumetriche su Market/Volume Profile e pattern su DOM e Footprint completano il toolkit di un trader completo. Come se non bastasse forniamo una guida passo passo al trading plan giornaliero con tutti i livelli da osservare e uno schema completo di tutte le strategie.

DOCUMENTAZIONE QUANTISTES

Le cinque lenti del mercato

Framework Quantistes.

Importi, rendimenti e livelli di prezzo citati negli esempi appartengono al rispettivo contesto storico.

Le cinque lenti della chiarezza di mercato.

La maggior parte degli investitori resta bloccata a reagire a titoli di giornale, grafici e sensazioni, cercando di ricostruire a posteriori una ragione per ciò che è appena accaduto. Ma i veri trader sanno che il mercato non è mosso dalle opinioni, è mosso dai flussi. E il mercato non si muove solo perché la gente è rialzista o ribassista, si muove per via dell’offerta e della domanda, spesso plasmate da forze strutturali e meccaniche che determinano chi deve comprare o vendere per forza. Ripeto: Per forza! Ma ecco la sfumatura, non è solo “offerta e domanda” in generale, è l’offerta o la domanda incrementale che muove il prezzo, e spesso proviene da coperture dei market maker, flussi dei CTA o eventi sistemici di ribilanciamento come l’OPEX. Allora perché il prezzo sale su cattive notizie o scende dopo una trimestrale positiva? Perché la maggior parte delle volte non è la storia, è la struttura.

Vediamo le cinque lenti che i professionisti usano per decifrare l’azione del prezzo, e perché sovrapporle ti dà chiarezza mentre gli altri rincorrono i titoli:

  1. Analisi Fondamentale, la lente della “Narrativa”: È ciò che viene insegnato per primo alla maggior parte degli investitori. Risultati trimestrali, PIL, politica delle banche centrali, multipli di valutazione. L’analisi fondamentale è il mondo di ciò che “dovrebbe accadere”, basandosi su dati finanziari, previsioni e logica economica. Ti dice perché un’azione dovrebbe salire ma non quando, né quanto, né cosa potrebbe ostacolarla.
    Punti di forza: convinzione di lungo periodo, posizionamento tematico, contesto macro
    Punti ciechi: non spiega la volatilità di breve periodo o le pressioni meccaniche sul prezzo
    Esempio: un’azienda batte le stime sugli utili, alza la guidance… e il titolo scende. Perché? Perché tutti erano già long. Nessuna nuova domanda = nessuna spinta al prezzo. I fondamentali spiegano l’energia potenziale, ma non come né quando si trasforma in movimento. Per questo servono i flussi.

  2. Analisi Tecnica, la lente della “Mappa dei Prezzi”: I grafici danno ai trader una mappa visiva. Supporti e resistenze, medie mobili, pattern, trendline. È il regno della psicologia collettiva resa visibile. Dove hanno agito le persone in passato? Dove potrebbero agire di nuovo? Ma l’analisi tecnica ha un grande limite: mostra dove le persone potrebbero agire, ma non perché. Un livello può reggere o rompersi in base a posizionamenti nascosti e flussi strutturali invisibili nel grafico.
    Punti di forza: timing per entrate/uscite, definizione del rischio, visualizzazione del sentiment
    Punti ciechi: non tiene conto della volatilità, del posizionamento dei dealer o dell’offerta/domanda nascosta
    Esempio: una rottura rialzista fallisce e si inverte violentemente. Non perché il grafico “mentiva”, ma perché una barriera gamma sopra il prezzo ha aggiunto pressione in vendita che nessuno vedeva sul grafico. L’analisi tecnica è necessaria, ma non sufficiente. Ti dà i livelli, ma senza contesto non può dirti se quei livelli siano precipizi o gradini.

  3. Struttura e Flussi di Mercato, il motore reale di domanda/offerta in tempo reale: È qui che vive il mercato moderno. Dimentica le opinioni. Dimentica le previsioni. Il vero motore del prezzo sono i flussi forzati, e l’offerta o domanda incrementale che creano. Non conta chi vuole comprare, conta chi è costretto a comprare, e quando. Vediamolo più da vicino: Market Maker (MM) coprono il flusso dei clienti. Quando i trader comprano call, i MM diventano short delta e devono comprare l’indice o il titolo sottostante per coprirsi. Questo flusso di copertura è spesso il principale motore della direzione intraday. Quando il posizionamento è sbilanciato, la copertura dei MM diventa la più grande fonte di domanda incrementale. I CTA (Trader Quantitativi Trend-Follower) usano regole basate sul prezzo per entrare o uscire dalle posizioni. Massimo a 20 giorni? Aggiungono long. Rottura sotto la 50DMA? Tagliano rischio. Questi flussi spesso sono in ritardo, ma quando si attivano muovono size importanti. Non è opinione, è offerta/domanda programmata. Buyback aziendali sono flussi di acquisto ripetitivi e programmati. Soprattutto in ambienti a bassa liquidità, agiscono come pavimenti di prezzo poco compresi, ma di cui molti beneficiano. i cicli di volatilità e OPEX creano pattern stagionali. Quando le opzioni scadono, la copertura dei dealer si azzera. Quando la volatilità crolla, i dealer riducono la protezione. Questo genera cambiamenti prevedibili nell’offerta/domanda netta. Infine l’nfrastruttura macro (Macro Plumbing): La politica della Fed non “dà solo il tono”, determina dove possono andare oltre 6 trilioni di dollari. Quando la Fed alza i tassi e i fondi monetari pagano oltre il 5%, i capitali istituzionali restano parcheggiati. Quando i tassi scendono o viene iniettata liquidità, il denaro deve trovare una nuova casa, e gli asset rischiosi sentono il bid. Non è indovinare, è struttura,ed è misurabile (quantitativa). Questa è la lente cruciale nei mercati moderni, perché spiega ciò che AT e fondamentali non possono: Perché il prezzo si muove proprio adesso!

  4. Macro, il motore di liquidità dietro al rischio e ai cambi di regime: La macro non muove il prezzo minuto per minuto, ma stabilisce le regole del gioco. Determina quanta liquidità è disponibile, qual è il costo opportunità del rischio e quanto il sistema è sensibile agli shock. Pensa alla macro come al lubrificante dell’intero motore di mercato: quando la liquidità è abbondante, tutto scorre liscio, quando è scarsa anche piccoli squilibri fanno grippare la macchina. Controlla anche il background della volatilità. Quando la volatilità è alta, i flussi si comportano diversamente, e quando la liquidità è scarsa anche squilibri minimi generano movimenti violenti.
    Punti di forza: identifica cambi di regime, pivot di politica monetaria, valutazione della volatilità
    Punti ciechi: difficile da cronometrare con precisione, non spiega le meccaniche intraday.
    Esempio: un dato CPI debole non segnala solo disinflazione, può far crollare la volatilità, innescare flussi meccanici e girare tutto il mercato in modalità risk-on.
    Approfondiamo: Quando Powell taglia i tassi, non è solo “stimolo”, è un colpo diretto all’attrattiva dei veicoli a breve scadenza, costringendo gli istituzionali in cerca di rendimento a rientrare negli asset rischiosi. Quando la Fed mantiene i tassi alti, oltre 6 trilioni in fondi monetari e T-bill restano parcheggiati, affamando il mercato di nuovi acquirenti. Nel frattempo, un’elevata emissione di Treasury (soprattutto oltre la capacità di assorbimento dei MMF) può far salire i rendimenti anche senza aumenti dei tassi, drenando liquidità e mettendo pressione sull’equity. Quindi, sebbene la macro non spieghi perché l’SPX rimbalza su 5120 o si blocca a 5285, spiega perché c’è meno liquidità per assorbire un movimento del 2%, o perché la volatilità esplode su un dato che prima era “meh”.

  5. Order flow, Volumi: La lente real time dei flussi, il cuore del mercato, è l’estensione/applicazione grafica dei flussi stessi. E’ la lente cruciale insieme a Macro e flussi opzionari.

La macro imposta le condizioni della strada. La liquidità è l’aderenza. La struttura determina la direzione del volante.

La maggior parte dei trader retail cerca ancora di fare trading basandosi sulle supposizioni e sui grafici fini a se stessi. Ma al mercato non importa della tua narrativa limitata. Al mercato importa chi è scoperto, chi si sta coprendo e dove apparirà il prossimo flusso forzato. Questa è la differenza tra guardare il meteo e capire le maree. Non si tratta di indovinare, ma di sapere dove si sta accumulando la pressione. Quello è il vero trucco. Quello ti rende un trader professionista d’elite.

DOCUMENTAZIONE QUANTISTES

Flussi, coperture e ricerca

I flussi muovono il mercato.

I mercati di oggi sono guidati da:

  • Order flow

  • Posizionamento delle opzioni

  • Hedging dei dealer

  • Strategie sistematiche sui futures e sulla volatilità, e questa tendenza è in accelerazione.

I migliori trader sono sempre stati focalizzati sui flussi e sulle posizioni, soprattutto nei desk istituzionali.
I flussi e le posizioni determinano prezzo e volatilità. I mercati sono letteralmente dominati da strategie sistematiche e hedging meccanico. Nell’S&P500, la struttura di mercato e il posizionamento dei dealer si combinano con i flussi sistematici e meccanici, portando a un comportamento più prevedibile che mai nei prezzi e nella volatilità. I mercati sono come il poker e i migliori giocatori danno tutti lo stesso consiglio: Gioca le carte dei tuoi avversari non le tue!


Come trader individuale, la tua dimensione e flessibilità possono essere usate a tuo vantaggio. In queste acque è meglio essere un pesce piccolo che una grande balena.
Segui i veri trade per costruire posizioni reali, tutto con una guida esperta.
Se vuoi trascendere la matematica per esplorare il caos reale ricevendo feedback
da esperti comprovati sul campo, ossessionati dal trading, allora preparati ad andare dietro le quinte. Osserva i migliori. Scopri e imita le best-practice dei migliori desk di derivati al mondo. Metti la loro esperienza al tuo servizio, trada come il banco.

La nostra eccellenza, l'analisi dei flussi opzionari.

Ottieni un vantaggio assoluto con GEX e VEX. Imparando ad individuare la volatilità del mercato e sfruttando il tracciamento delle attività di Delta, Gamma e Vanna Hedging dei Market Makers sarai in grado di operare intorno ai livelli chiave con precisione e vantaggio statistico. Potrai operare su piattaforme come Quickstrike, Trade Alert, LiveVol, Spotgamma, OptionsDepth, Volland, ConvexValue, Tier1 Alpha, Gamma Edge.

Eccola in sintesi.

Analizziamo e selezioniamo Report accessibili solo tramite desk istituzionali.

Ogni giorno analizziamo i maggiori analisti di Wall Street tramite i loro report professionali e integriamo i loro posizionamenti e le loro visioni nelle nostre strategie. Nomura, BofA, Citi, Bnp Paribas, Goldman Sachs, JP Morgan e tanti altri. Non sono sottoscrivibili dai trader retail, per questo sono preziosi.

Analizziamo DEX/GEX/VEX, Charm e Dealer Positioning.

Esaminiamo regolarmente l'esposizione Gamma, Vanna e Charm dei Market Makers.

CTA Alerts e CTA levels.

Cavalchiamo i trend tramite i posizionamenti degli Investment Managers.

Livelli Quant Proprietari.

Abbiamo livelli quantitativi proprietari ad altissima precisione ottenuti tramite flussi opzionari, analisi volumetrica, ricerca statistica e programmazione in Python.

Quant Research.

Testiamo continuamente nuove idee, modelli, paper accademici e metodologie quantitative per aggiungere valore reale al processo decisionale.

DOCUMENTAZIONE QUANTISTES

Il percorso Q-PRO

Formazione intensiva in Finanza e Trading Quantitativo.

Tutta la matematica finanziaria. Senza la matematica finanziaria.

Il nostro percorso è strutturato per essere fruibile dai principianti fino ai professionisti provenienti da qualsiasi percorso formativo. Quindi chiunque decida di fare del trading la propria professione. Per renderlo assimilabile da tutti abbiamo semplificato tutta la matematica finanziaria traducendola in concetti intuitivi, pertanto non sono richiesti prerequisiti matematico-finanziari.

In oltre 150 ore in costante aggiornamento vengono condensati insegnamenti equivalenti ad un master universitario in finanza quantitativa, con l'aggiunta delle migliori tecniche operative di trading intraday sui Futures. Potete leggere le fonti utilizzate per approfondire.

DOCUMENTAZIONE QUANTISTES

Il programma materia per materia

Il programma completo.

La valutazione di un caso di studio considera campione, periodo, costi e distribuzione di profitti e perdite.

  1. Cos'è il trading? Metodi decisionali
  2. Macroeconomia

    Domanda e offerta, moneta, variabili macroeconomiche, inflazione, PIL, materie prime, tassi di cambio.

  3. Il ruolo delle Banche Centrali

    Politica monetaria, strumenti di MP, creazione della moneta, storia macro.

  4. FOCUS Banca Centrale

    Tipi di moneta, banche ombra, intermediari e fondi, REIT, dollari offshore, FOMC.

  5. I cicli e gli indicatori economici

    Fasi dei cicli economici e fenomeni monetari, indicatori macro, mercato immobiliare, credito privato.

  6. I mercati finanziari

    Cosè il sistema finanziario, tipi di mercati finanziari, Forex, Commodities.

  7. Il mercato azionario e la stock valuation

    Cosa sono le stocks, IPO, market cap, float, diluizione e frazionamento, studiamo il bilancio di esercizio di una impresa.

  8. Gli ETF

    Caso di studio di mean reversion su SPY: regola, contesto e lettura degli esiti.

  9. Fixed Income

    Tipi di Bond, yield, bond pricing, curve dei rendimenti, interest rate swaps, asset swap spread, credit spreads, REPO.

  10. FOCUS Fixed Income

    Liquidità, time value of money, convexity e duration, interest rate risk, bond basis, risk factors, curva dei rendimenti avanzata, strategie istituzionali sulla curva, 10 fattori che influenzano la curva, term structure e bootstrapping, interest rate futures, tassi di interesse esistenti, money markets e forward rates, REPO e Interest Rate Swaps avanzati, XVA, OIS e Asset Swaps, Real Yields, fattori determinanti, forze macro di correlazione, bond market operativo.

  11. FOCUS Forex

    Macro, Petrodollaro, carry trade, la (eventuale) fine del dollaro, il potere delle valute nel sistema finanziario, storia ed eventi del Forex.

  12. Il mercato dei Derivati. I Futures.

    Cosa sono i derivati, caratteristiche dei futures, mini S&P500(ES), Nasdaq(NQ), petrolio(CL), Gold(GC), FX futures, US Treasuries, principali correlazioni.

  13. Il mercato dei Derivati. Le Opzioni.

    Cosa sono e caratteristiche di call e put, OI e Implied Volatility, pricing con la formula di Black-Scholes, volatility skew/smile, VIX, le Greche Delta, Gamma, Vanna e Theta.

  14. FOCUS Macro Trading e Liquidità Globale

    S&P top down con le variabili growth, inflazione e liquidità. Surprise Index, S&P bottom up, quantitative signals.

  15. PRIMER Global Macro Trading

    Growth, Inflation, Liquidity, FED Balance Sheet, Monetary Mechanics, Monetary Plumbing, Fixed Income Macro e Technical Approach, Front-End della Yield Curve, Long-End della Yield Curve, Yield Curve, Credit Spreads.

  16. Institutional Macro Indicators

    Tutti gli indicatori di Global Macro Trading utilizzati dagli istituzionali spiegati, suddivisi per scenari, per schermate e per focus.

  17. Intermarket Analysis e partecipanti al mercato
  18. Analisi Tecnica e chart non temporali

    Cosa funziona e cosa non funziona dell'AT, struttura del mercato e pattern strutturali, range, renko, P&F, tick, volume bars.

  19. Probabilità e statistica

    Financial data, quantitative analysis, returns e random variables, frequency e probability distributions, skew e kurtosis, misure di tendenza centrale, misure di dispersione, introduzione al machine learning.

  20. Time Series Analysis

    Componenti, random walk theory, white noise, stationarity, autocorrelation, differencing, Hurst exponent, ARIMA, caratteristiche delle serie numeriche finanziarie, schema di costruzione di un algo di machine learning.

  21. Auction Market Theory

    Prezzo, tempo, volume, initiative vs responsive, introduzione a Market Profile e Volume Profile.

  22. Market Profile e Volume Profile

    Key metrics, fair value e discount/premium, eccessi (GAP e Tail), IB, VPOC e naked VPOC, composite profile, HVN/LVN, value area e VAH/VAL, principi sulla value area, ledge, day types, tipi di aperture e zone di apertura, tipi di apertura con schema decisionale, variabili per il controllo di forza e debolezza, come tradare HVN/LVN, 9 strategie sul Market Profile.

  23. Limit Order Book

    Come leggerlo e utilizzi dell'Order Book, ordini limit e liquidità, iceberg, assorbimento, esaustione, reversal, T&S, uso della heatmap (Bookmap), Order Book Imbalance, Spoofing, Layering, Flipping, velocità di mercato, tipi di ordini e market mechanics, dinamiche di un trading exchange, microstruttura e relazione tra liquidità, volatilità e volume, HFT, cosa osservare sul Limit Order Book e sul T&S per creare una strategia di trading efficace.

  24. Flussi Opzionari

    Market Makers, Delta hedging, Gamma Squeeze, Gamma Exposure (GEX), metodi di lettura della GEX, Market Makers e Vanna Exposure (VEX), Vanna hedging, strategia istituzionale sul mispricing delle Opzioni, come replicare le Gamma Bands dei MM.

  25. FOCUS Flussi opzionari

    Teoria avanzata su delta, gamma, vanna, charm. IV, soppressione della volatilità, strategie azionabili, Metodo personale, Opex, Zero Gamma level, Term Structure, ODTE, 7DTE, CTA, Volatility Control Funds, Triple Witching Arbitrage, Hedging pratico di un MM, calcoli del GEX, trading del Pinning

  26. Trading pratico dei flussi e dei livelli opzionari
  27. Feedback Loops e Market Making

    Spiegazione del più potente dei market movers: il feedback loop degli istituzionali. Verrà replicata nel dettaglio la pratica quotidiana algoritmica dei Market Makers.

  28. Volatility Surface Master
  29. VIX

    VIX come strumento di trading e strategie specifiche

  30. Strategia Impulse Lows e Momentum Sweeps
  31. VWAP e CVD
  32. Il Footprint

    Cos'è e come usarlo, trading sui livelli strutturali di volume e delta, i 14 principi del Footprint.

  33. Strategie sul Footprint
  34. Metodo di scalping 4-1
  35. Who is in Control

    Delta at price, pullback column, min/max Delta, pattern strutturale di rigetto, range statistico, linear regression channel, strategie applicate.

  36. Strategia Run-Up sui Treasuries americani
  37. Delta e livelli operativi
  38. TPO avanzato con tutti i livelli operativi
  39. Market Profile, Volume Profile e Footprint: Primer di utilizzo avanzato
  40. Preparazione quotidiana e schemi di tutte le strategie
  41. Analisi del contesto

    Guida a come strutturare una analisi quotidiana di contesto in top-down approach

  42. Risk Management, Money Management e Psicologia del trading
  43. Sierra Chart
  44. PDF di studio

    Pdf consigliati, libri, paper, studi, ricerche e report confidenziali condivisi.

  45. Live didattiche

    Decine di ore di live didattiche private per i corsisti
DOCUMENTAZIONE QUANTISTES

Bibliografia di studio

Bibliografia parziale

  1. CFA Institute – CFA Program Curriculum
  2. Richard C. Koo – Pursued Economy
  3. Matthew C. Klein, Michael Pettis – Trade Wars Are Class Wars
  4. John E. Marthinsen – Demystifying Global Macroeconomics
  5. Anthony Saunders, Marcia Millon Cornett – Financial markets and institutions
  6. Jerome Roos – Why not default
  7. Abbas, Pienkowski, Rogoff – Sovereign debt
  8. Marcia Stigum, Anthony Crescenzi – Stigum’s Money Market
  9. Michael J. Howell – Capital Wars
  10. Lyn Alden – Broken Money
  11. Adair Turner – Between Debt and the Devil
  12. Tim Lee, Jamie Lee, Kevin Coldiron – The Rise of Carry
  13. Richard Duncan – The Money Revolution
  14. G. Edward Griffin – The Creature from Jekyll Island
  15. Ellen Hodgson Brown – The web of debt
  16. Christopher Leonard – The Lords of Easy Money
  17. Ben S. Bernanke – 21st Century Monetary Policy
  18. Marko Papic – Geopolitical Alpha
  19. Robert T. McGee – Applied Financial Macroeconomics and Investment Strategy
  20. Stefano Bagnoli – Capire l’economia per capire il mondo
  21. Antonello Di Mascio – Investire con l’analisi fondamentale
  22. Alberto Peano, Alberto Di Muro – MacroFinance
  23. Bernard Baumohl – The Secrets of Economic Indicators
  24. Ray Dalio – I principi per capire le grandi crisi del debito
  25. Enrico Marchetti – Teorie del Ciclo Economico
  26. TheMacroCompass.substack.com
  27. Paul Krugman – Economics
  28. Joseph J Wang – Central Banking 101
  29. Richard Yamarone – The economic indicator handbook
  30. Frank J. Fabozzi – The handbook of Fixed Income Securities
  31. Neil C. Schofield – Trading the Fixed Income, Inflation and Credit Markets
  32. Moorad Choudhry – The bond and money markets
  33. Moorad Choudhry – Analysing and Interpreting the Yield Curve
  34. Pietro Veronesi – Handbook of Fixed-Income Securities
  35. Galen Burghardt, Terry Belton – The Treasury Bond Basis
  36. Bennett W. Golub – BlackRock’s Guide to Fixed-Income Risk Management
  37. Bruce Tuckman, Angel Serrat – Fixed Income Securities
  38. Barbara S. Petitt – Fixed Income Analysis
  39. R. Stafford Johnson – Debt Markets and Analysis
  40. Anthony Crescenzi – The Strategic Bond Investor
  41. Frank Hagenstein, Alexander Mertz, Jan Seifert – Investing in Corporate Bonds and Credit Risk
  42. Christian Schaller, Doug Huggins – SOFR Futures and Options
  43. Huggins, Schaller – Fixed income relative value analysis
  44. Dirk Willer, Ram Bala Chandran, Kenneth Lam – Trading Fixed Income and FX in Emerging Markets
  45. Tracy V. Maitland, F. Barry Nelson, Daniel Partlow – Convertible Securities
  46. Michael Gatto – The Credit Investor’s Handbook
  47. Lev Dynkin, Arik Ben Dor, Albert Desclee, Jay Hyman, Simon Polbennikov – Systematic Investing in Credit
  48. Frederic S. Mishkin – Financial Markets and Institutions
  49. Zvi Bodie, Alex Kane, Alan Marcus – Investments
  50. Glen Arnold – Modern Financial Markets and Institutions
  51. Alex Kuznetsov – The Complete Guide to Capital Markets for Quantitative Professionals
  52. Forestieri, Mottura – Il sistema finanziario
  53. Loris Nadotti, Claudio Porzio, Daniele Previati – Economia degli intermediari finanziari
  54. John Netto – Global Macro Edge
  55. Forni, Malandra – La ruota dei mercati finanziari
  56. John J. Murphy – Trading with Intermarket Analysis
  57. Markos Katsanos – Intermarket trading strategies
  58. Guatri, Bini – La valutazione delle aziende
  59. Tim Koller, Marc Goedhart, David Wessels – Valuation
  60. Aswath Damodaran – Investment Valuation
  61. Paul Pignataro – Financial Modeling and Valuation
  62. Joshua Rosenbaum, Joshua Pearl – Investment Banking
  63. Carlo Alberto De Casa – I segreti per investire con l’oro
  64. Lasse Heje Pedersen – Efficiently Inefficient
  65. George Calhoun – Price and Value
  66. Fadi Zaher – Index Fund Management
  67. Kula, Raab – Beyond Smart Beta
  68. Ludwig B. Chincarini – Quantitative Equity Portfolio Management
  69. Daniel Capocci – The Complete Guide to Hedge Funds and Hedge Fund Strategies
  70. Benjamin Graham – L’investitore intelligente
  71. Michael Lewis – Flash boys. A Wall Street revolt
  72. Brent Donnelly – The Art of Currency Trading
  73. Mike Bellafiore – The PlayBook + SMB
  74. Perry J. Kaufman – Trading Systems and Methods
  75. Larry Harris – Trading and Exchanges. Market Microstructure for Practitioners
  76. Charles-Albert Lehalle – Market Microstructure In Practice
  77. Jean-Philippe Bouchaud, Julius Bonart, Jonathan Donier, Martin Gould – Trades, Quotes and Prices
  78. Cartea – Algorithmic and HFT trading
  79. Irene Aldridge – High-frequency trading
  80. Greg N. Gregoriou – Handbook of High Frequency Trading
  81. Martin J. Pring – Technical Analysis Explained
  82. Thomas N. Bulkowski – Encyclopedia of Chart Patterns
  83. Al Brooks tutti i libri sulla price action
  84. Guy Cohen – Bible of Options Strategies
  85. Luca Stellato – Fare trading con le opzioni
  86. John C. Hull – Options, Futures, and Other Derivatives
  87. Fontanills – The option course
  88. Sheldon Natenberg – Option Volatility and Pricing
  89. Colin Bennett – Volatility Trading
  90. Euan Sinclair – Positional Option Trading
  91. Euan Sinclair – Volatility Trading
  92. Euan Sinclair – Option Trading
  93. Nassim Nicholas Taleb – Dynamic Hedging Managing
  94. Adam S. Iqbal – Volatility. Practical Options Theory
  95. Emanuel Derman, Michael B. Miller, David Park – The Volatility Smile
  96. Riccardo Rebonato – Volatility and correlation
  97. Lawrence G. McMillan – Options as a Strategic Investment
  98. Lawrence G. McMillan – McMillan on options
  99. Jim Gatheral, Nassim Nicholas Taleb – The Volatility Surface
  100. Charles M Cottle – Options Trading
  101. Pierino Ursone – How to Calculate Options Prices and Their Greeks
  102. Hari Krishnan – The second leg down
  103. Mark Sebastian – Trading Options for Edge
  104. Dan Passarelli – Trading Options Greeks
  105. Philip Maymin – Financial Hacking
  106. Projectfinance.com
  107. Schwager – A complete guide to the futures market
  108. Neil C. Schofield – Commodity derivatives
  109. Stinson Gibner – Commodity Investing and Trading
  110. Terri Duhon – How the Trading Floor Really Works
  111. David Aronson – Evidence-Based Technical Analysis
  112. Chris Brooks – Introductory Econometrics for Finance
  113. Paul Newbold – Statistica
  114. David Diez, Mine Çetinkaya-Rundel, Christopher D. Barr – Advanced High School Statistics (gratuito)
  115. Foster Provost, Tom Fawcett – Data Science for Business
  116. David J. Morin – Probability. For the Enthusiastic Beginner
  117. Spyros G. Makridakis – Forecasting Methods and Applications
  118. Luis Serrano – Grokking Machine Learning
  119. Barozzi, Bergamini, Trifone – Matematica blu
  120. Marco Bramanti – Analisi matematica 1
  121. Marc Peter Deisenroth, A. Aldo Faisal, Cheng Soon Ong – Mathematics for Machine Learning
  122. David C. Lay, Steven R. Lay, Judi J. McDonald – Linear Algebra and its Applications
  123. Gilbert Strang – Introduction to Linear Algebra
  124. James Stewart – Calculus/Precalculus
  125. Enrico Schlesinger – Algebra Lineare e Geometria
  126. Ruey S. Tsay – Analysis of Financial Time Series
  127. Ruey S. Tsay – Nonlinear time series analysis
  128. Ruppert – Statistics and Data Analysis for Financial Engineering
  129. Gareth James – An Introduction to Statistical Learning
  130. Michael Halls Moore – Successful Algorithmic Trading
  131. Michael Halls Moore – Advanced Algorithmic Trading
  132. Ernie Chan – Algorithmic Trading Winning Strategies
  133. Ernie Chan – Quantitative trading
  134. Stephen J. Taylor – Modelling Financial Time Series
  135. Stephen J. Taylor – Asset Price Dynamics Volatility and Prediction
  136. Chris Chatfield, Haipeng Xing – The Analysis of Time Series
  137. Tomas Cipra – Time Series in Economics and Finance
  138. James Gentle – Statistical Analysis of Financial Data
  139. Chen, Tsang – Detecting regime change in computational finance
  140. John F. Ehlers – Cycle Analytics for Traders
  141. Brent Donnelly – Alpha Trader
  142. Robert Pardo – The Evaluation and Optimization of Trading Strategies
  143. Rubén Villahermosa – The Wyckoff Methodology in Depth
  144. Rubén Villahermosa – Wyckoff 2.0
  145. James F. Dalton, Eric T. Jones, Robert B. Dalton – Mind Over Markets
  146. James F. Dalton – Markets in Profile
  147. Dr. John Keppler – Profit with the Market Profile
  148. Sebastien Donadio – Developing High Frequency Trading Systems
  149. Barry Johnson – Algorithmic Trading and DMA
  150. Charles Albert Lehalle – Market Microstructure in Practice
  151. Alvaro Cartea – Algorithmic and HFT trading
  152. Andrea Unger – The Successful Trader’s Guide to Money Management
  153. Tradingriot.com
  154. Paracurve.com
  155. Tradethematrix.net
DOCUMENTAZIONE QUANTISTES

Il team Quantistes

Quantistes Team.

Uniamo esperienza e capacità gestionali con la migliore competenza nel campo del trading discrezionale e della finanza quantitativa.

Federico Juvara

Pro Trader e Quant Analyst

Classe 1986, scalper sul mercato dei Futures, da dieci anni si occupa di finanza quantitativa e trading formandosi negli Stati Uniti e a Londra. Esperto di Machine Learning applicato alla finanza e di strategie di trading discrezionale basate su inefficienze quantitative. Ex Chief Science Officer di SineMath Management Company LLC.

Sathya Lombardi

Pro Trader e Order Flow Analyst

Classe 1999, scalper sul mercato dei Futures, si specializza nell’analisi del DOM, dei market internals. Dopo aver completato il percorso formativo in Quantistes, entra a far parte del team con un focus operativo sulla microstruttura e sulle dinamiche dei flussi sistematici legati all’hedging dei market maker. Ha costruito il proprio percorso formandosi a contatto con trader professionisti italiani di alto profilo, attivi nel panorama più avanzato del trading, seppur lontani dai riflettori.
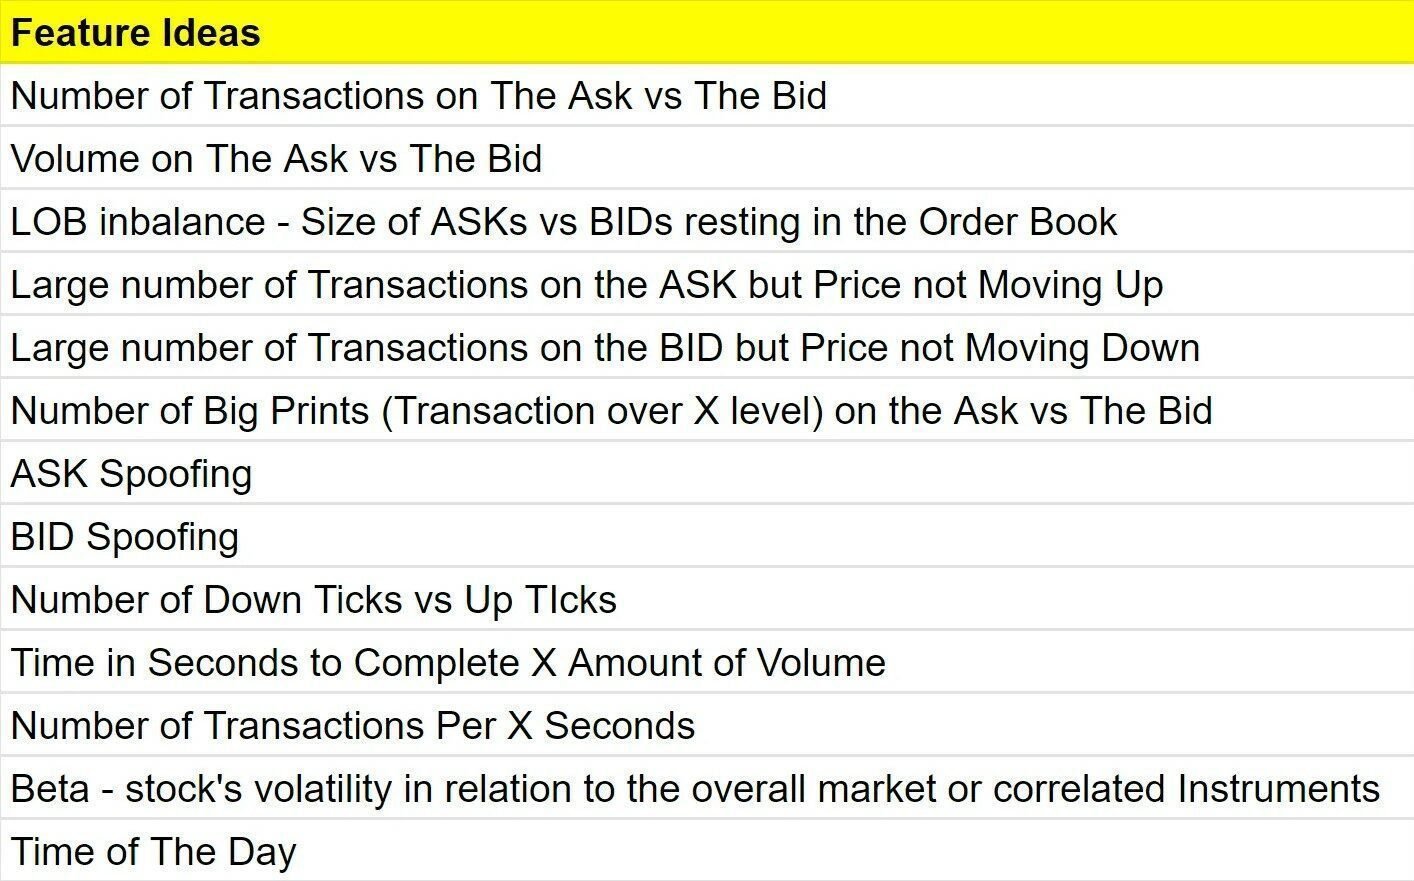
Valerio Missori

Imprenditore e Angel Investor

Classe 1991, è imprenditore e venture capitalist. Apre nel 2011 la sua prima attività ed ora è il CEO di svariate aziende.

DOCUMENTAZIONE QUANTISTES

Q-PRO, Discord ed Enterprise

E' incluso l'accesso lifetime alla Discord VIP Membership.

Diventa un Trader Quantistes.

Non acquistare semplicemente un corso. Entra nell’ecosistema Q-PRO.

Quantistes Q-PRO

1.800 € 3.000 €

Pagamento unico via Stripe o a rate con Klarna. Accesso lifetime.

  • 150 ore di video in continuo aggiornamento
  • Accesso lifetime alla nostra piattaforma di e-learning
  • Accesso lifetime alla Discord VIP Membership
  • Accesso lifetime a tutti gli aggiornamenti del corso
  • Accesso al gruppo privato del team
  • 20GB di manuali finanziari gratuiti
  • Live di trading
  • Accesso alla nostra ricerca ed ai nostri modelli quant
  • Partecipazione allo sviluppo della piattaforma quant

Enterprise Plan

Piano esclusivo per istituzionali

  • Collaborazioni
  • Consulenze operative
  • Ricerca
  • Strategie personalizzate
  • Programmazione di algoritmi di Machine Learning
  • Ricerca HFT
  • Formazione one-to-one

Discord VIP Membership

Inclusa nel Q-PRO

  • Report istituzionali
  • Analisi GEX/VEX e Dealer Positioning
  • CTA Alerts e CTA levels
  • Daily Planner su ES ed SPX
  • Livelli di trading PRO
  • Quant Research
  • Settaggi, studi e charts di Sierra Chart
  • Testi di studio e approfondimento
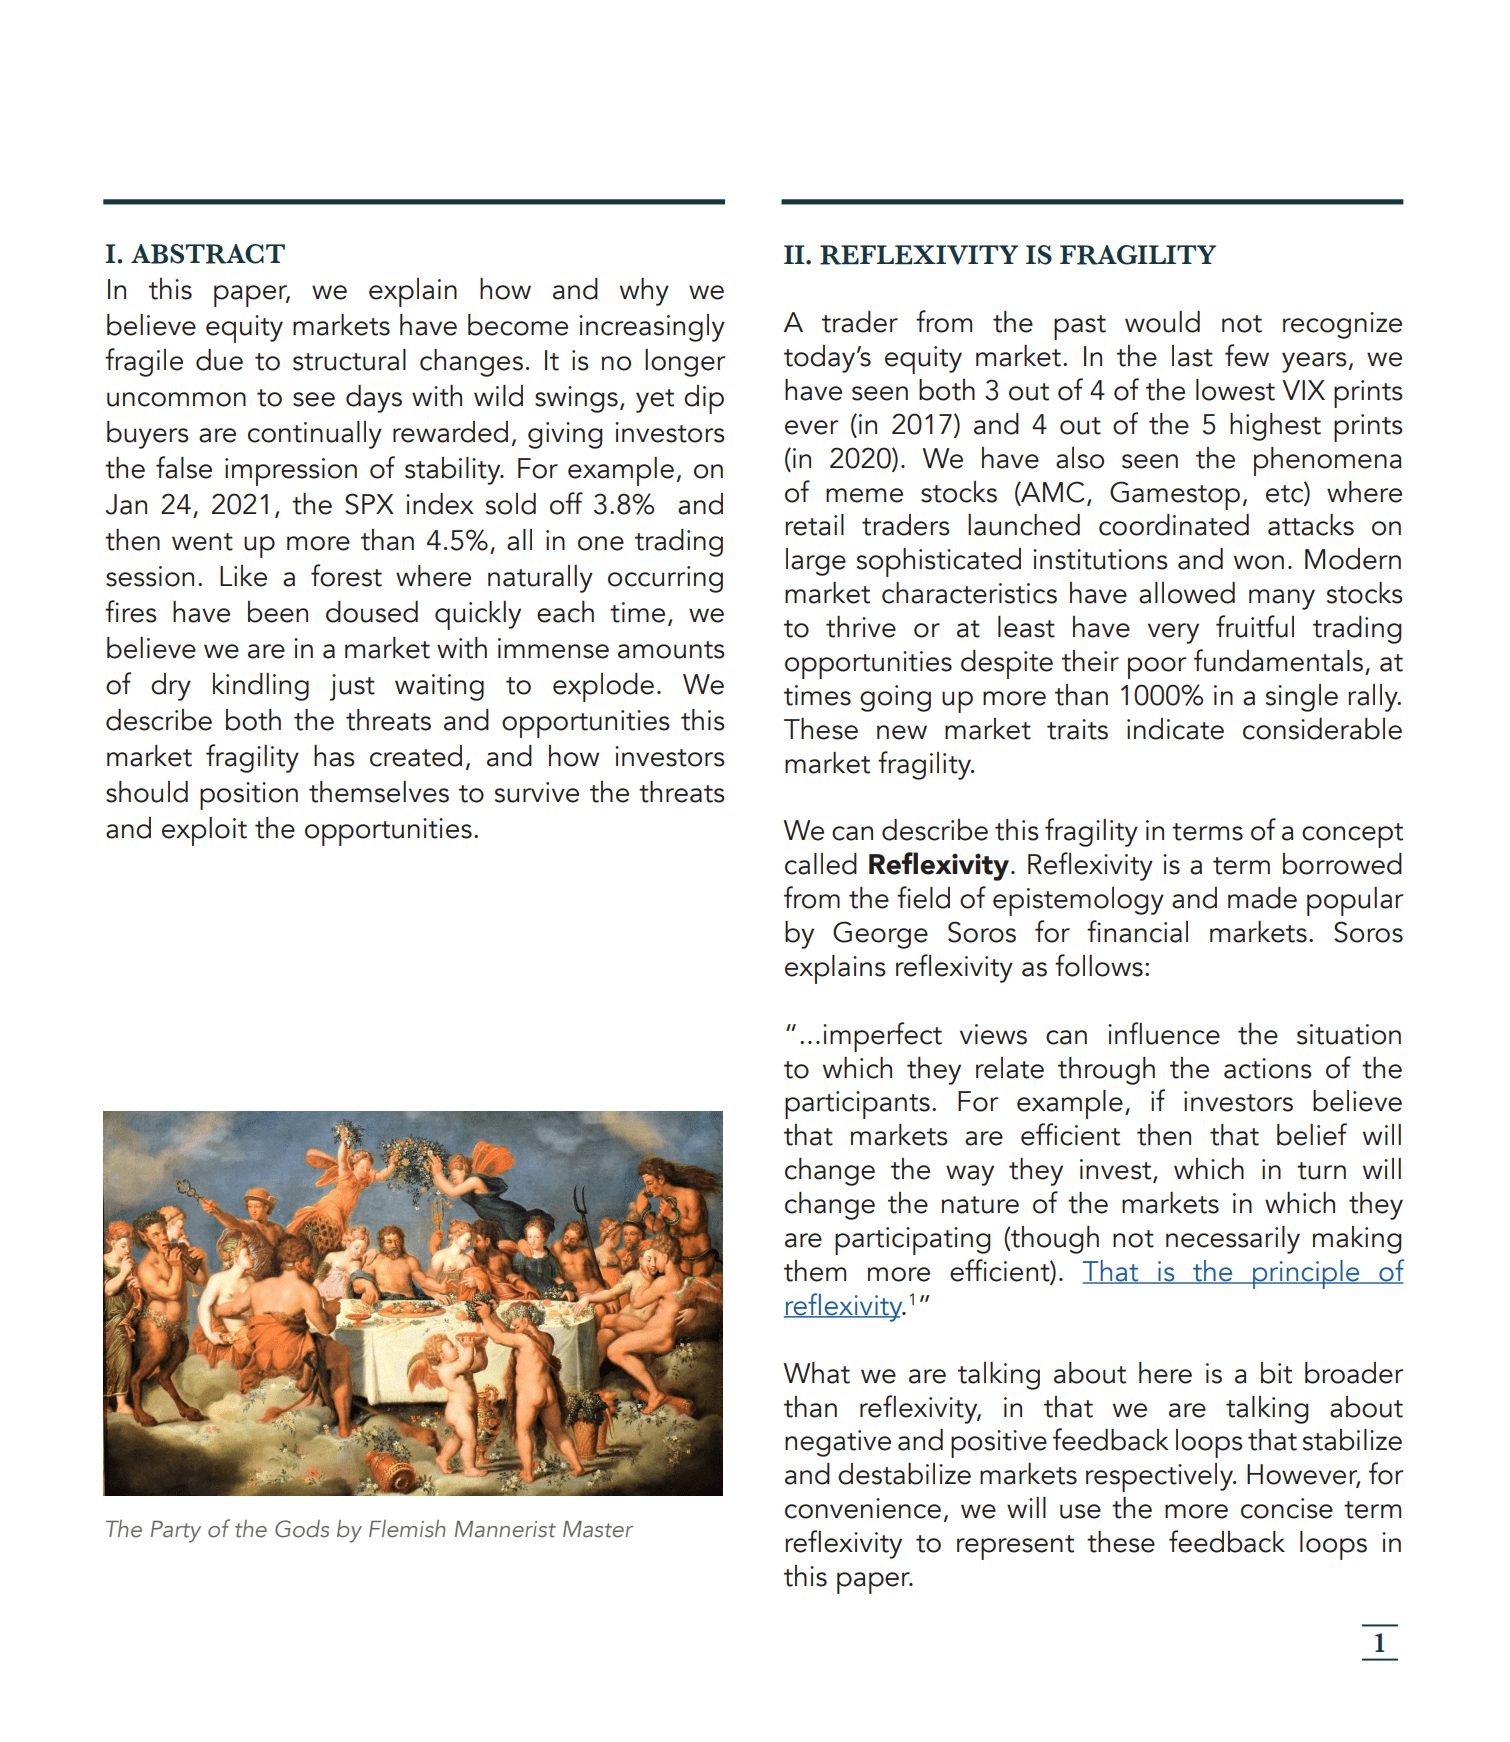
  • Didattica avanzata
DOCUMENTAZIONE QUANTISTES

Pagamenti e contatti
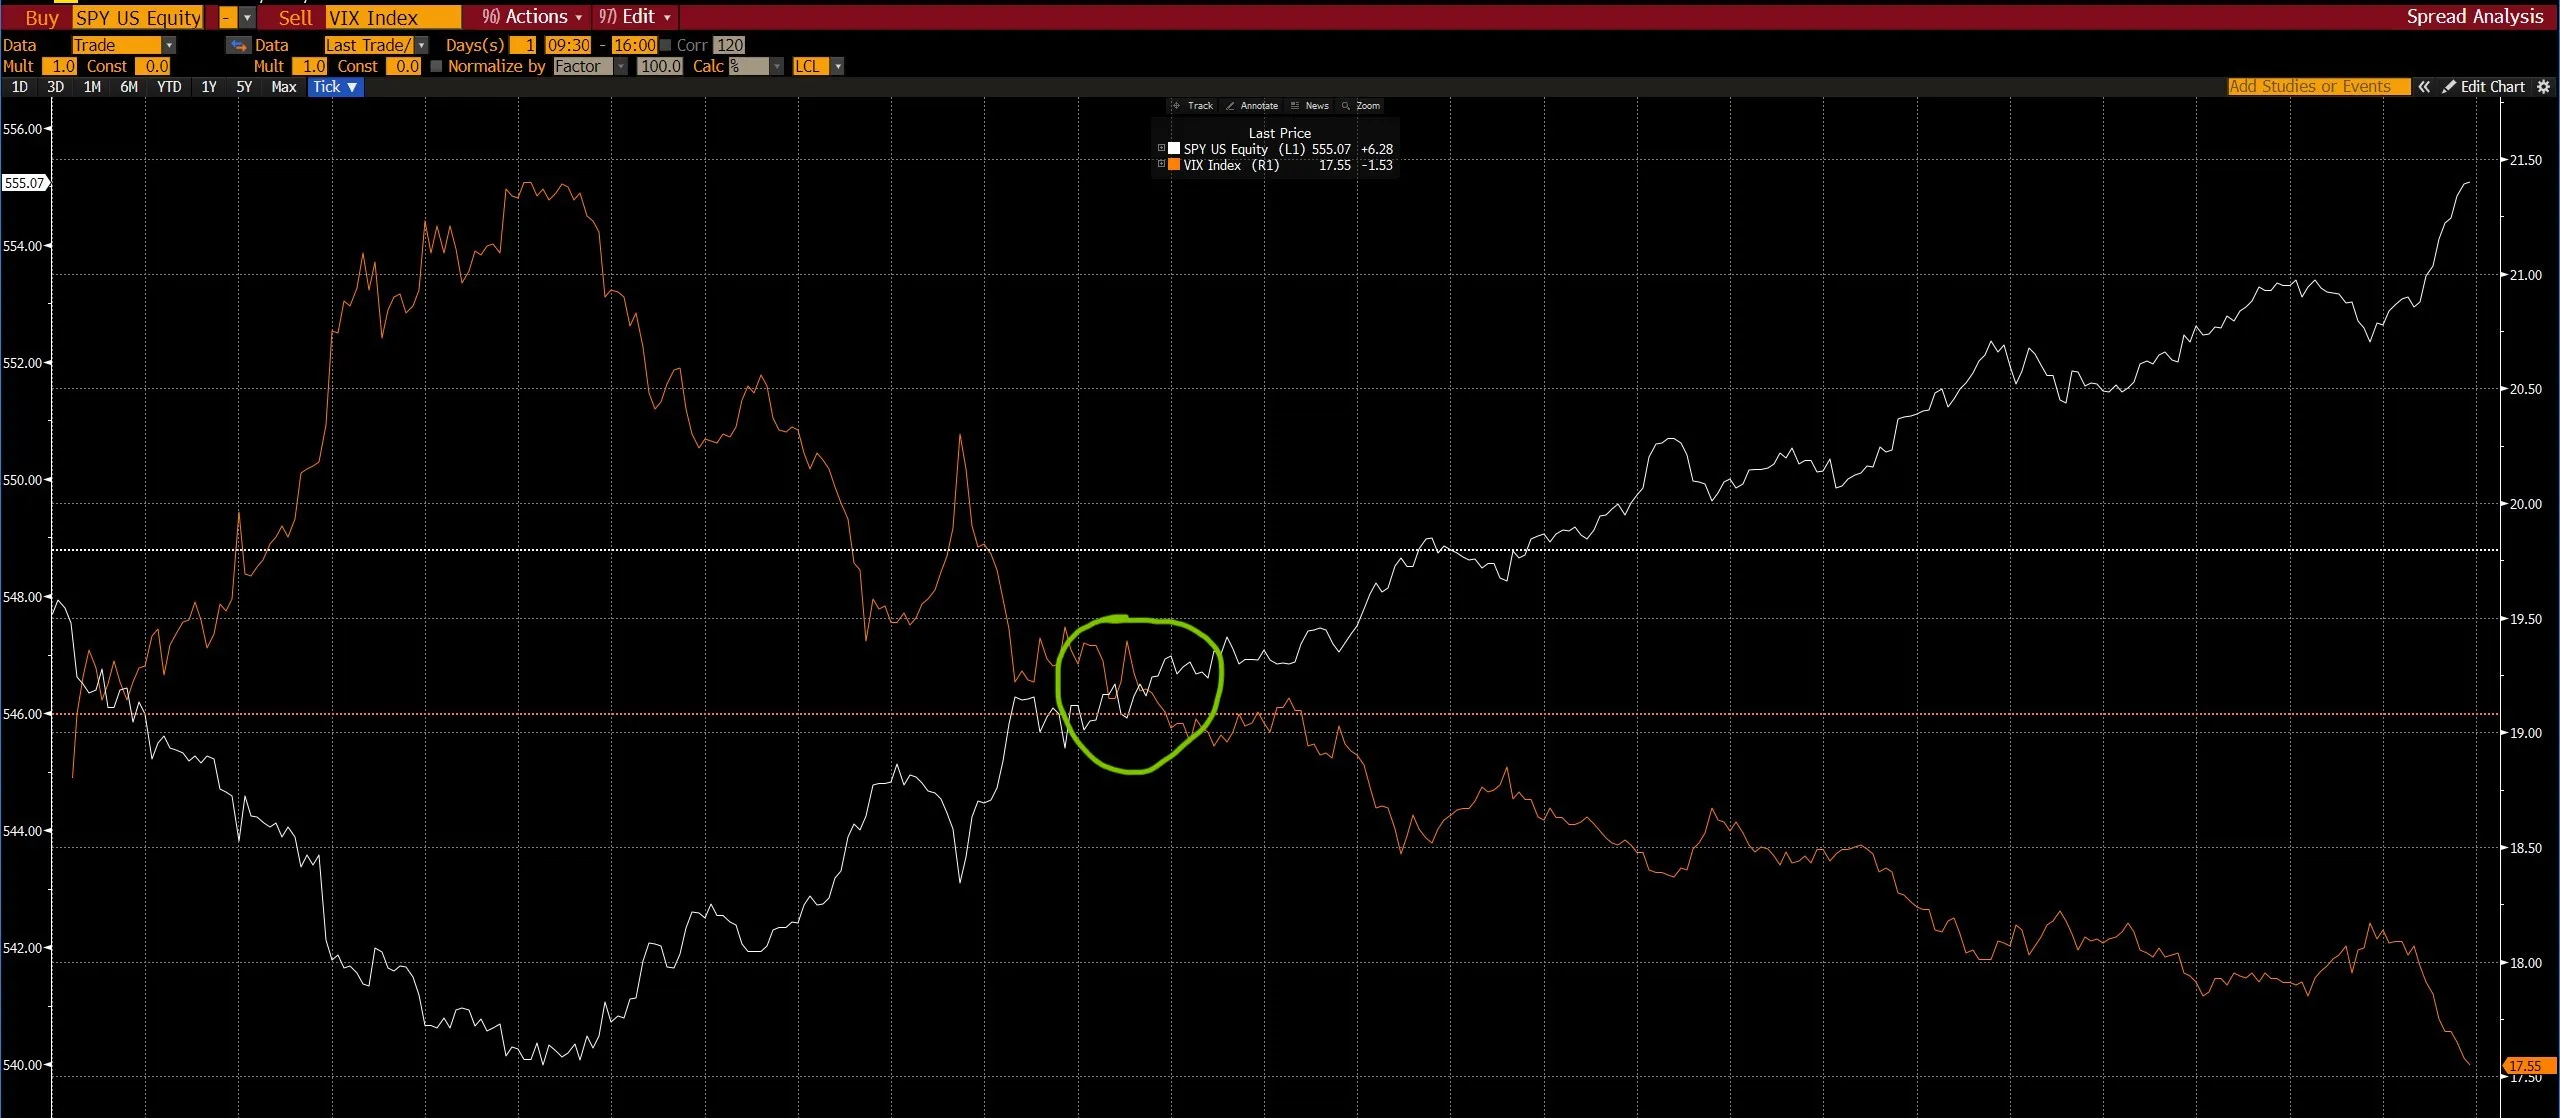
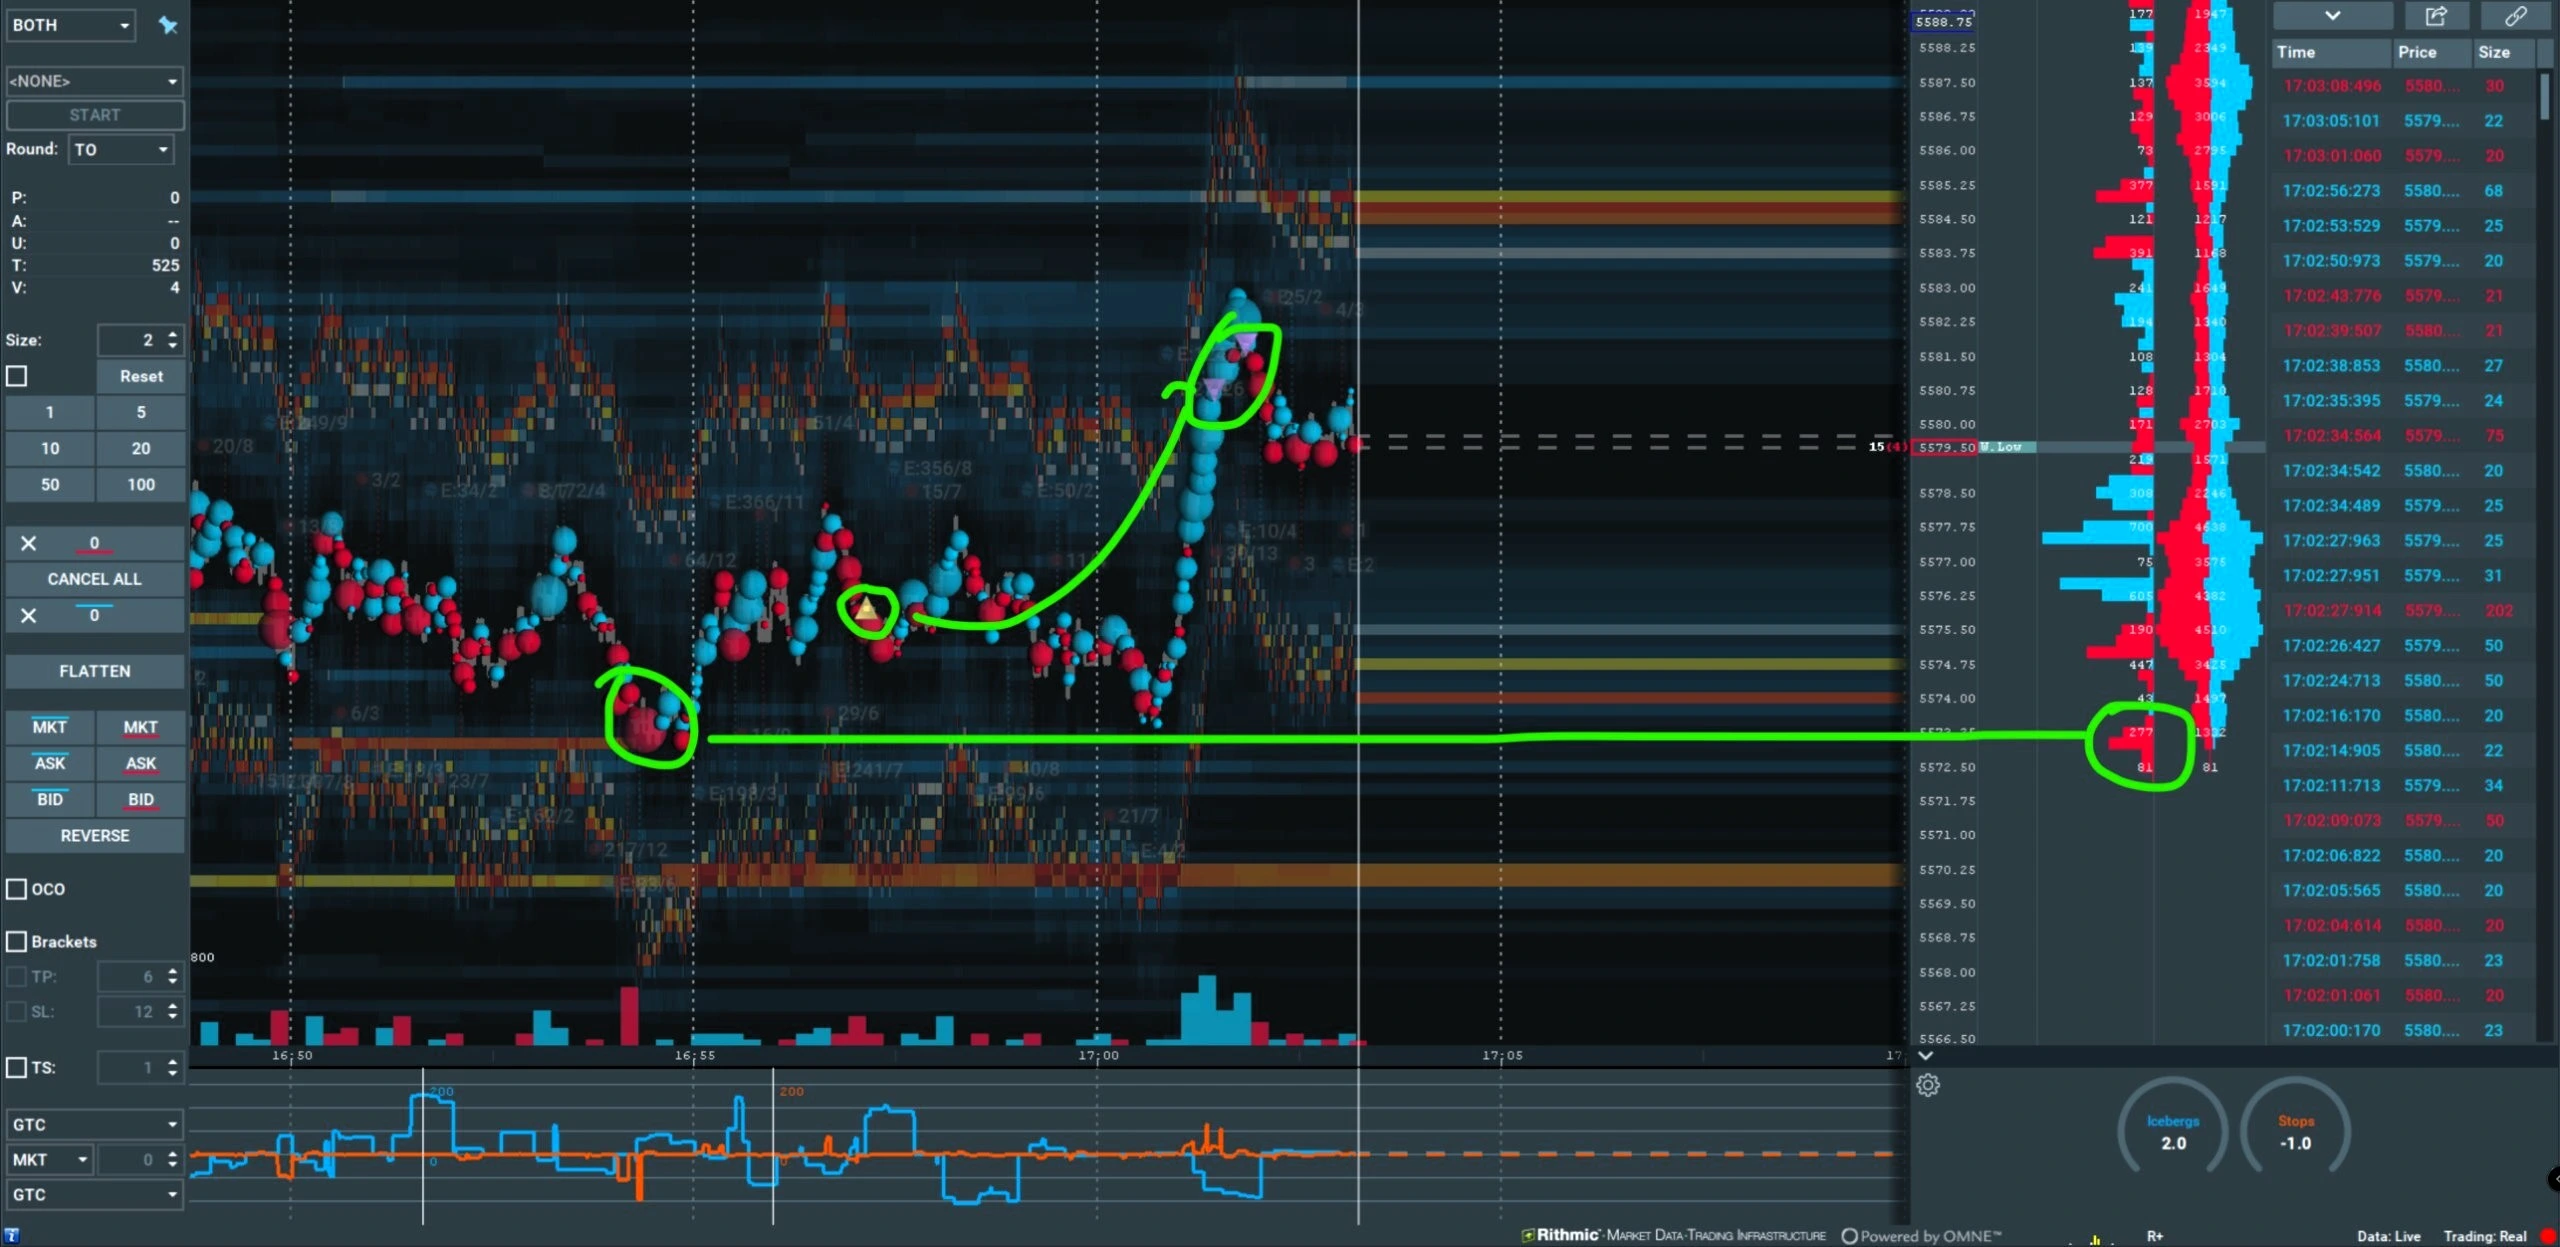
Pagamento sicuro e protetto.

Sistema di pagamento criptato tramite Stripe, Paypal, Google Pay, Visa, Mastercard, Amex, Klarna
Hai dubbi e vuoi maggiori informazioni? Scrivici su WhatsApp o inviaci una email all'indirizzo federicojuvara@gmail.com

© 2026 Quantistes crew